Hyperliquid, der führende Perp-DEX, tritt nach, wenn andere am Boden liegen: Hinter dem HLP-Modell stehen Kleinanleger als Auffangnetz
Wie in der letzten Ausgabe vereinbart, nehmen wir den führenden On-Chain-Derivateanbieter #HYPE unter die Lupe. Er dominiert den On-Chain-Derivatemarkt und stützt sich dabei auf zwei Trümpfe: Erstens sorgt eine selbst entwickelte L1 für ein On-Chain-Orderbuch ohne Gasgebühren und ein CEX-ähnliches Trading-Erlebnis. Zweitens können Kleinanleger über den HLP-Tresor USDC einzahlen und als passive Market Maker fungieren. Sie teilen sich die Spread-, Gebühren- und Liquidationserträge der Plattform – so wurde ein Schwungrad für das Liquiditätswachstum in Gang gesetzt.
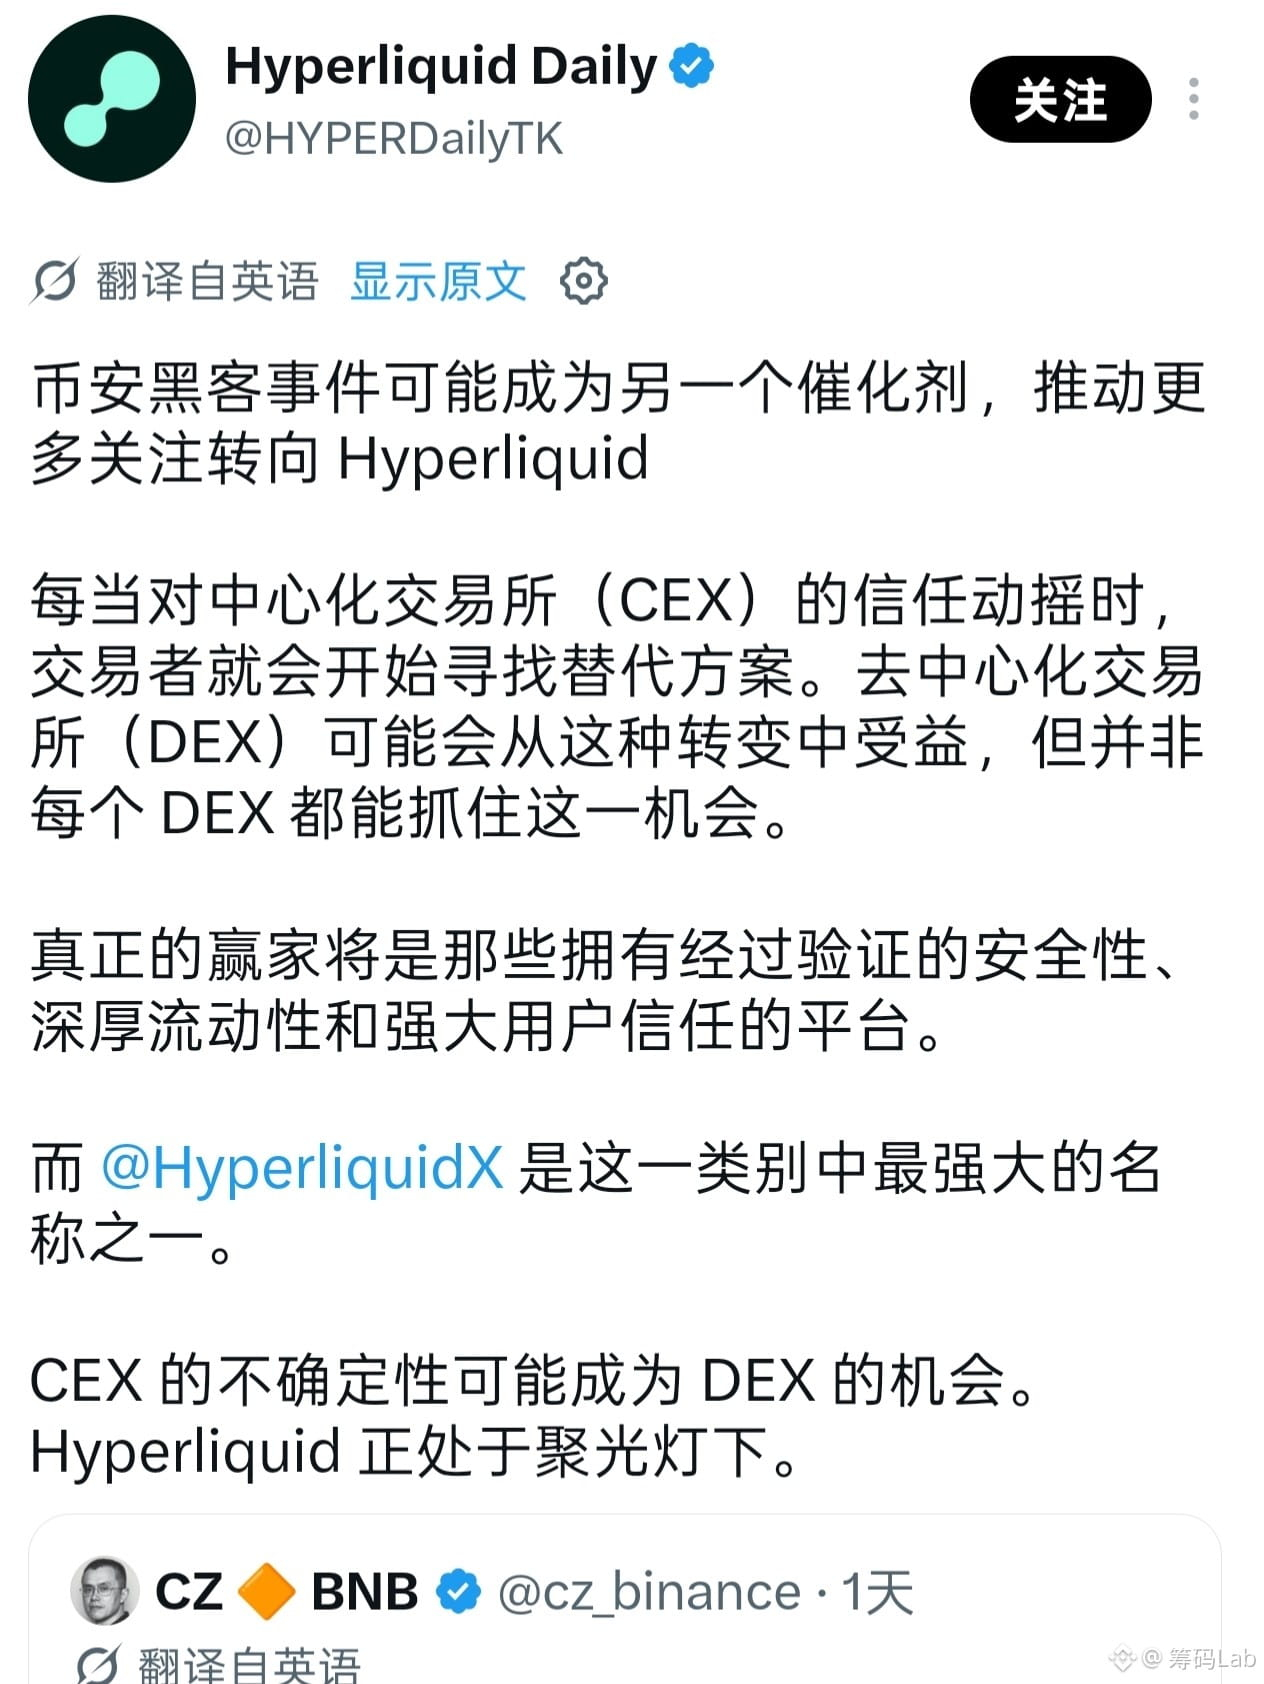
Als Binance am 30. Oktober angegriffen wurde und den SAFU-Fonds als Auffangnetz aktivierte, verbreitete die Hyperliquid-Community jedoch CZs Tweet, um für die eigene Plattform zu werben, und pries deren „bewährte Sicherheit und tiefe Liquidität“.
Auch das führende HLP-Modell birgt tödliche Risiken:
POPCAT: Ein Angreifer nutzte 3 Millionen US-Dollar Eigenkapital, um eine Long-Position von fast 30 Millionen US-Dollar aufzubauen. Nachdem er mit einer gefälschten Kauforder über 20 Millionen US-Dollar andere zum Kaufen verleitet hatte, zog er die Order im nächsten Moment zurück. Der Markt brach blitzartig ein und konnte die Position nicht auffangen. Der HLP-Tresor musste die insolvente Position übernehmen und erlitt einen direkten Verlust von 4,9 Millionen US-Dollar.
Kleinanleger tragen das Tail-Risiko: Bei CEXs deckt die Plattform Verluste aus insolventen Positionen mit eigenen Mitteln. HLP hingegen verknüpft Market Making und Liquidationen eng miteinander. Bei einem gezielten Angriff eines Großinvestors müssen die Kleinanleger-LPs, die USDC eingezahlt haben, direkt für die uneinbringlichen Schulden aufkommen.
Zentralisiertes „Steckerziehen“: Nach dem POPCAT-Vorfall wurden Auszahlungen ausgesetzt und die Cross-Chain-Bridge abgeschaltet. Während der früheren JELLY-Short-Squeeze-Krise, bei der HLP nicht realisierte Verluste von 13,5 Millionen US-Dollar verbuchte, delisteten Validator-Knoten sogar den Kontrakt und änderten den Code, um die Positionen zwangsweise zum Einstiegspreis abzurechnen.
Innovative Mechanismen haben den On-Chain-Marktführer hervorgebracht. Doch die geringe Tiefe bei Long-Tail-Assets und die wiederkehrenden Schwächen im Risikomanagement verdienen offensichtlich mehr Aufmerksamkeit, als sich mit dem Erfolg anderer zu schmücken.
#bnb
#CZ称币安赔付到位最重要是保护用户