


Alphabet (GOOGL), das sich am Donnerstag noch immer von seinem schlimmsten Tag der Unternehmensgeschichte erholte, stand am Freitag gemeinsam mit Amazon (AMZN) und Intel (INTC) im Zentrum eines Ausverkaufs bei Technologiewerten, der dem Nasdaq den schlechtesten Monat seit mehr als einem Jahr bescherte. NBC News bezifferte den an diesem Tag vernichteten Börsenwert von Tech-Aktien auf mehr als 1 Billion Dollar. Die größten Verluste verursachten Zweifel daran, dass sich der Ausbau der KI-Infrastruktur jemals rechnen wird. Alle wichtigen Indizes schlossen im Minus.
Im Laufe des Nachmittags nahm der Verkaufsdruck zu. Händler bauten vor dem Monatsende und den Zwischenwahlen am Dienstag Risiken ab. So wollte niemand den Oktober abschließen.
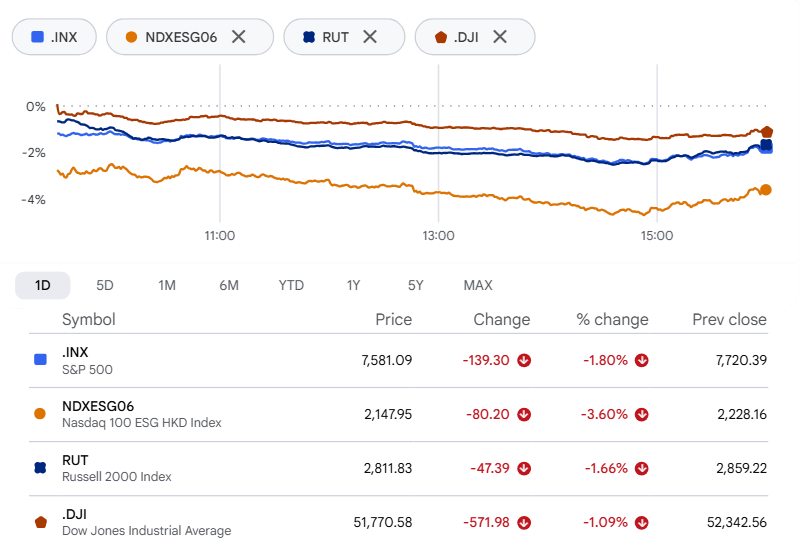
Der Nasdaq 100 beendete die Sitzung mit einem Minus von 3,6 % bei 2.147,95 Punkten – der schlechteste Tag seit Juni – und schloss den Oktober mit einem Verlust von mehr als 5 % ab. Damit liegt der Index rund 7,8 % unter seinem Rekordschlussstand vom 6. Oktober. Der Dow Jones Industrial Average verlor 572,25 Punkte beziehungsweise 1,09 % und schloss bei 51.770,31. Der S&P 500 sank um 1,82 % auf 7.580,07, und der Small-Cap-Index Russell 2000 gab um 1,66 % auf 2.811,83 nach.
Chipaktien und KI-Fonds trifft es am härtesten
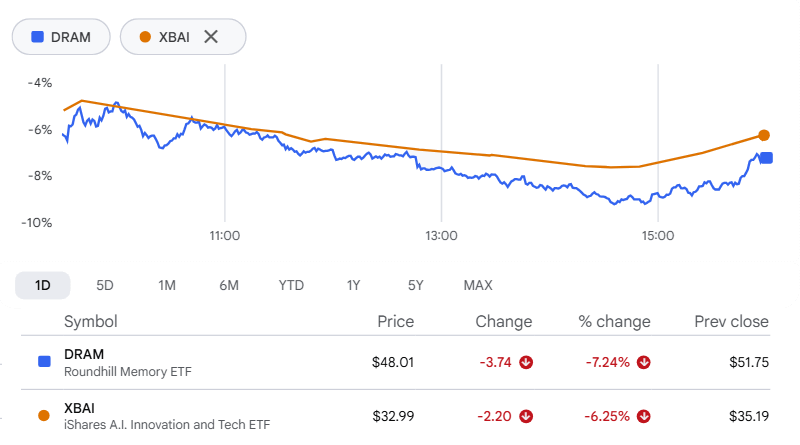
Fonds, die auf den KI-Boom setzen, hatten bereits einen miserablen Oktober hinter sich, und der Freitag machte die Bilanz noch schlechter. Der Roundhill Memory ETF (DRAM), zu dessen Beteiligungen Micron und Seagate Technology zählen, verlor im Tagesverlauf mehr als 7 % und beendete den Monat mit einem Minus von 20 %. Auch der iShares A.I. Innovation and Tech Active ETF (BAI) verlor im regulären Handel mehr als 7 % und schloss den Oktober mit einem Minus von fast 17 % ab.
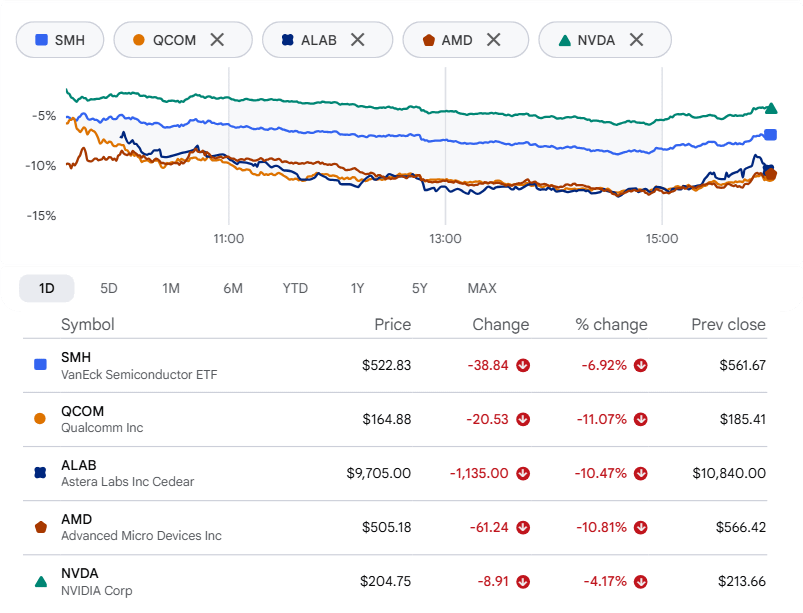
Chiphersteller traf es am härtesten. Der VanEck Semiconductor ETF (SMH) brach um 7 % ein. Qualcomm und Astera Labs verloren jeweils rund 11 %, und Advanced Micro Devices kam beinahe auf ein ähnliches Minus. Nvidia verlor 4 % – das klingt moderat, bis man sich an sein Gewicht im S&P 500 erinnert. AP bezeichnete die Aktie als größten Einzelfaktor, der den Index belastete.
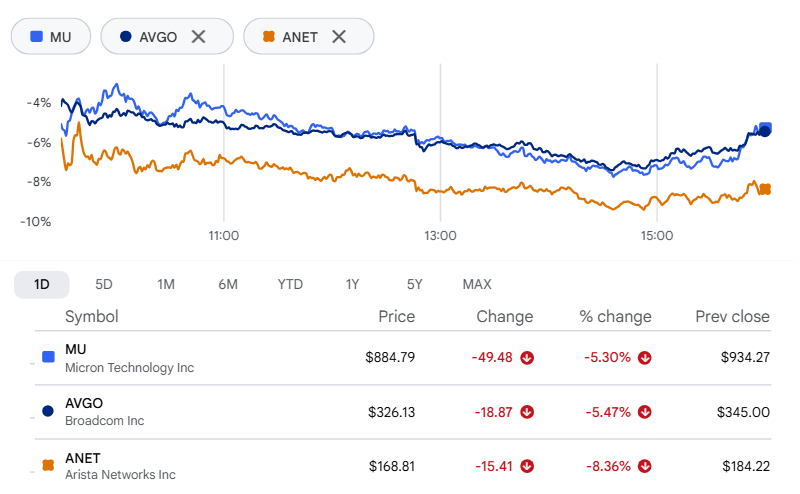
Aktien, die direkt mit dem Ausbau von Rechenzentren verbunden sind, verloren weiter an Boden. Micron Technology sank um mehr als 5 %, Arista Networks verlor fast 8 % und Broadcom gab rund 5 % nach.
Neoclouds stehen vor der Schuldenfrage
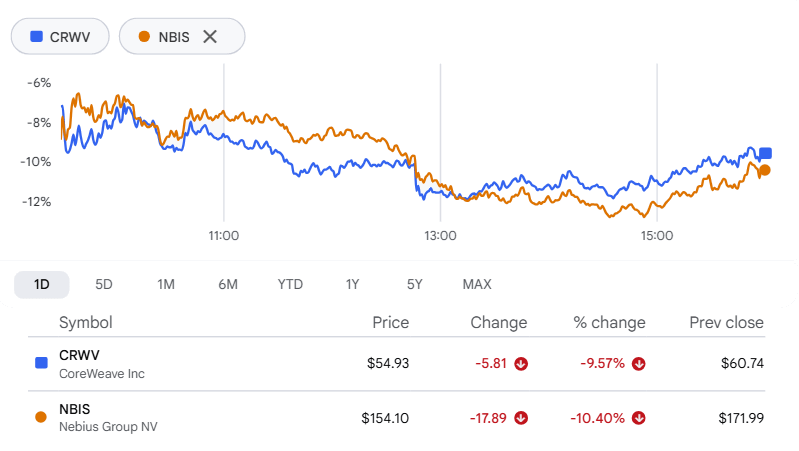
Hinter den Aktienverkäufen steckt die Sorge um Kredite. Neoclouds – Unternehmen, die die Rechenkapazität vermieten, auf die KI-Rechenzentren angewiesen sind – sehen sich kritischen Fragen dazu ausgesetzt, wie viel sie geliehen haben.
CoreWeave ist zum Gesicht des Problems geworden. Die Renditen seiner Anleihen sind stark gestiegen, Reuters beziffert die Schuldenlast auf fast 50 Milliarden Dollar, und die Aktie schloss am Freitag fast 10 % niedriger. Damit summierte sich ihr Verlust im Oktober auf 37 %. Nebius brach an diesem Tag um mehr als 10 % und im Monatsverlauf um fast 35 % ein.
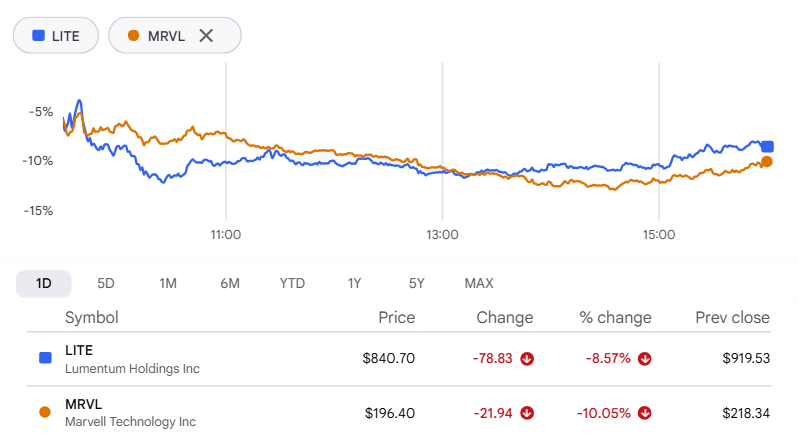
Übernahmegerüchte sorgten für eine zusätzliche Wendung. Eine mögliche Übernahme von Lumentum durch Marvell Technology dürfte als reine Aktientransaktion mit einem moderaten Aufschlag erfolgen, berichtete David Faber von CNBC; eine Ankündigung könnte bereits nächste Woche erfolgen. Bloomberg hatte am Mittwoch gemeldet, die Gespräche seien weit fortgeschritten. Lumentum schloss mit einem Minus von mehr als 8 %, Marvell verlor rund 10 %. Da Chipaktien jedoch flächendeckend fielen, lässt sich das kaum allein dem möglichen Deal zuschreiben.
Die Ergebnisse vom Donnerstagabend werden bewertet
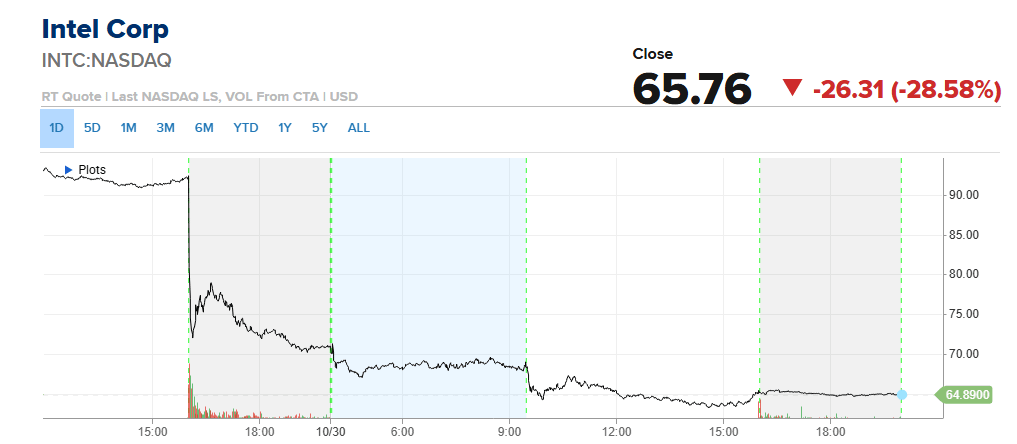
Intel verlor 28,6 % – der stärkste Tagesverlust seit 1974. Dabei hatte der Chiphersteller im dritten Quartal die Erwartungen übertroffen. Seine Prognose für das vierte Quartal blieb jedoch hinter den Erwartungen zurück. Die Führungskräfte verwiesen auf einen durch steigende Speicherkosten belasteten PC-Markt sowie auf einen Fabrikunfall in Israel.
Die Folgen reichten weit über Intels eigene Aktionäre hinaus. Nach Berechnungen von CNBC verringerte der Kursrutsch den Wert der rund 10-prozentigen Beteiligung der US-Regierung um etwa 12 Milliarden Dollar und den Wert von Nvidias Beteiligung um rund 6 Milliarden Dollar.
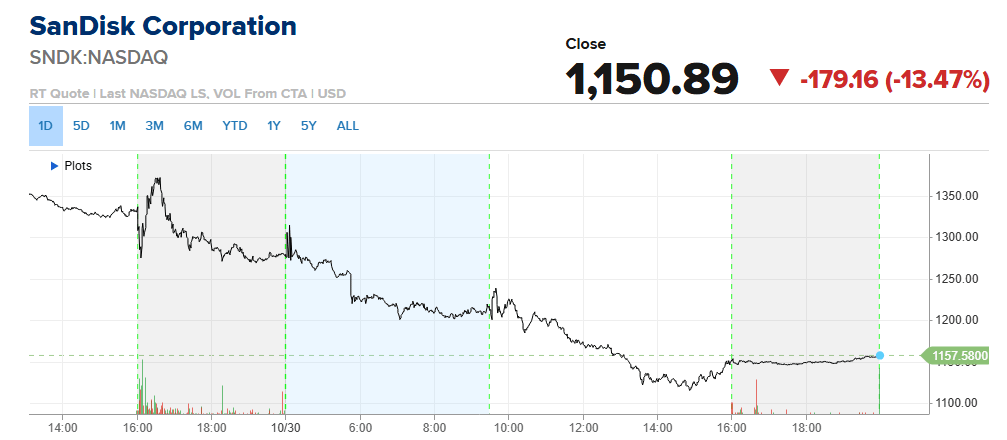
SanDisk verlor 13 %, obwohl die Ergebnisse für das erste Geschäftsquartal die Erwartungen übertrafen. Das Datenspeicherunternehmen kündigte außerdem einen Aktiensplit im Verhältnis 8 zu 1 an, der am 19. November wirksam wird.
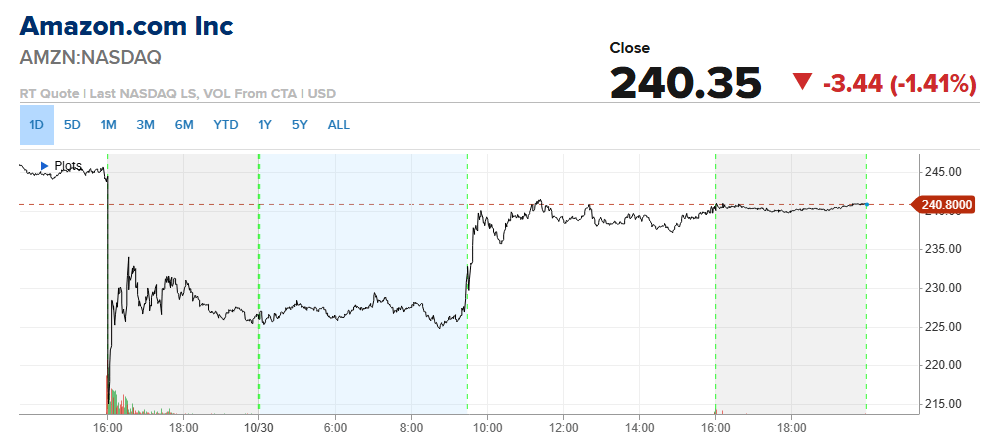
Amazon gab rund 1,4 % nach, nachdem der Bericht zum dritten Quartal die Wall-Street-Erwartungen verfehlt hatte. Händler schauten über die Gewinnzahlen hinweg und richteten ihren Blick auf den Cashflow. Der freie Cashflow der vergangenen zwölf Monate lag bei minus 42,4 Milliarden Dollar. Dennoch hielt das Unternehmen unbeirrt an seinen Ausgaben fest und bestätigte seine Investitionsprognose von 220 Milliarden Dollar für 2026.
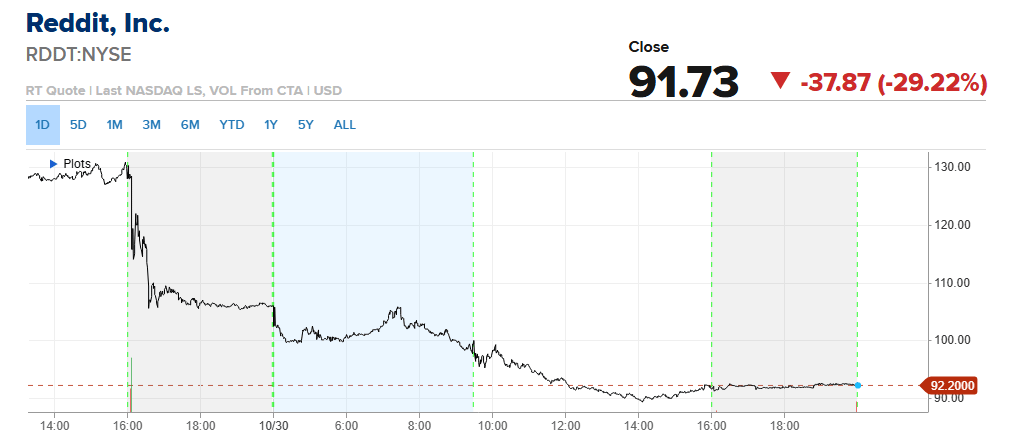
Reddit (RDDT) traf es besonders hart. Die Aktie verlor rund 29 % – ihr schlechtester Tag seit dem Börsengang 2024. Das ist bemerkenswert, denn die Ergebnisse des dritten Quartals übertrafen die Prognosen. Das Problem lag anderswo. Reddit meldete einen starken Rückgang des Suchmaschinenverkehrs von Google, führte ihn auf KI-bedingte Änderungen der Suchergebnisse zurück und stellte für das vierte Quartal anschließend einen Umsatz zwischen 1 Milliarde und 1,03 Milliarden Dollar in Aussicht. Die Wall Street hatte 1,05 Milliarden Dollar erwartet.
Anleger ziehen sich in defensive Bereiche zurück
Das aus der Technologiebranche abfließende Geld muss irgendwohin – und landete dort, wo es üblicherweise landet. Basiskonsumgüter, Versorger und Gesundheitswerte schlossen allesamt im Plus.
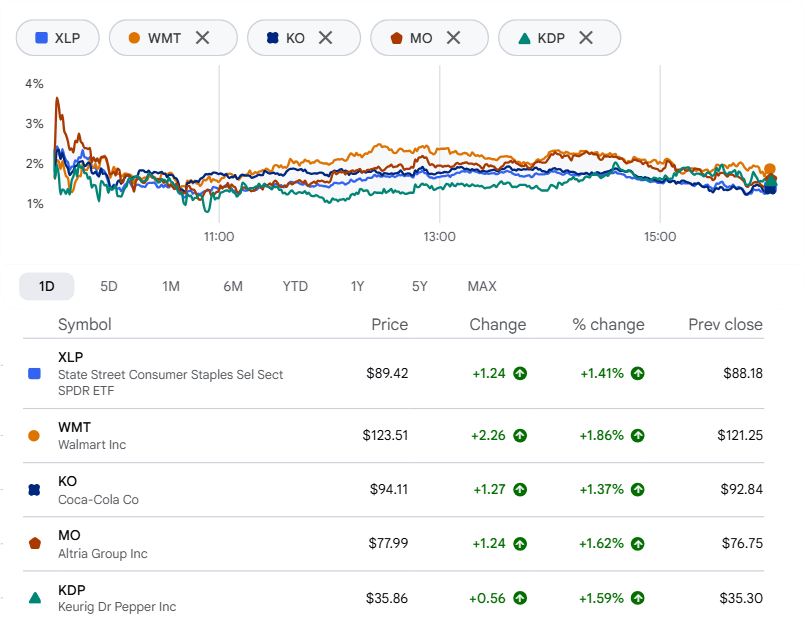
Der Consumer Staples Select Sector SPDR ETF (XLP) von State Street legte um mehr als 1 % zu und erreichte im Tagesverlauf mit knapp 90 Dollar ein Rekordhoch. Mehrere seiner Beteiligungen markierten 52-Wochen-Höchststände. Walmart und Coca-Cola stiegen jeweils um mehr als 1 % und milderten damit die Verluste des Dow. Altria Group, der Tabakkonzern, gewann rund 1,7 % auf 79 Dollar und erreichte damit ein 52-Wochen-Hoch. Keurig Dr Pepper stieg um 1,4 % auf ein 52-Wochen-Hoch von 36 Dollar.
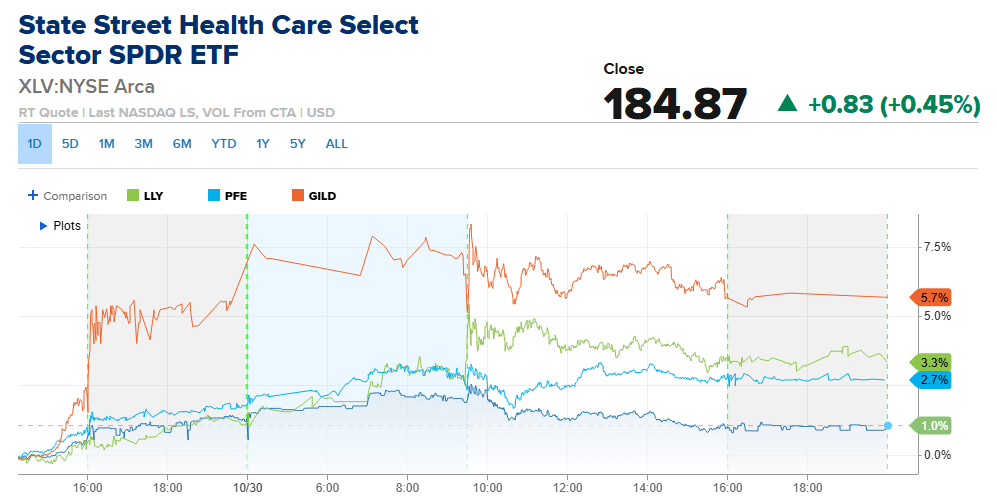
Im Gesundheitssektor bot sich ein ähnliches Bild. Der Health Care Select Sector SPDR ETF (XLV) von State Street erreichte mit knapp 188 Dollar ein 52-Wochen-Hoch, bevor er nachgab und knapp unter 185 Dollar schloss. Eli Lilly, Pfizer und Gilead, die alle im Fonds enthalten sind, erreichten jeweils eigene 52-Wochen-Höchststände.
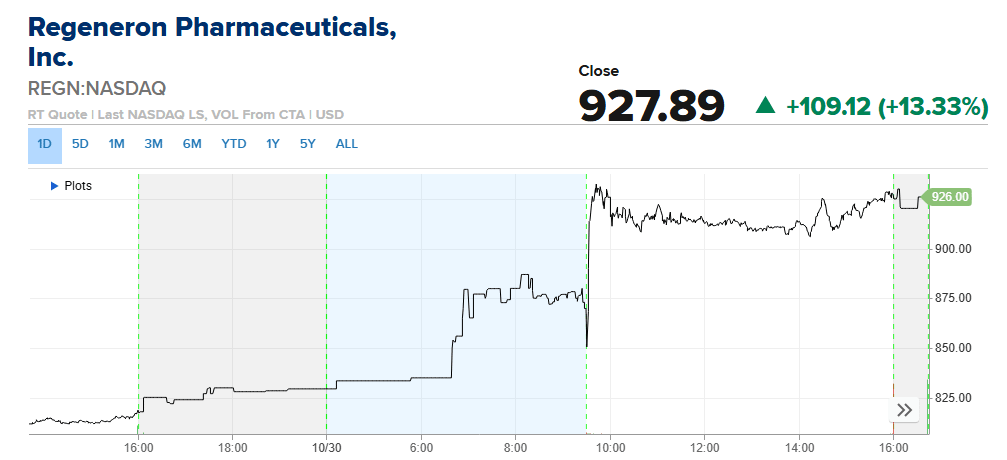
Regeneron erzählt eine andere Geschichte. Die Aktie sprang um 13 % nach oben, nachdem die Ergebnisse des dritten Quartals die Erwartungen deutlich übertroffen hatten. Der bereinigte Gewinn lag bei 20,07 Dollar je Aktie, der Umsatz bei 5,12 Milliarden Dollar. FactSet hatte 16,42 Dollar beziehungsweise 4,56 Milliarden Dollar erwartet. Ein großer Teil des positiven Ergebnisses stammte aus Regenerons Gewinnbeteiligung an den Verkäufen von Sanofis Dupixent. Regeneron hob außerdem seine Prognose für die bereinigte Bruttomarge (Non-GAAP) auf Nettoproduktverkäufe für das Gesamtjahr auf rund 86 % an, gegenüber einer bisherigen Spanne von 84 % bis 85 %.
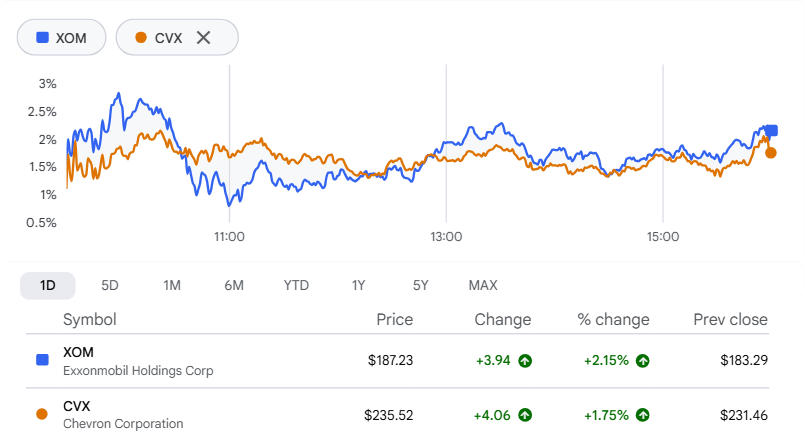
Auch Energieunternehmen hatten gute Nachrichten. ExxonMobil (XOM) und Chevron (CVX) meldeten jeweils Milliardengewinne und übertrafen die Erwartungen. Dabei halfen hohe Ölpreise und starke Raffineriemargen, die Reuters mit dem Konflikt mit Iran sowie Angriffen auf Raffinerien in Saudi-Arabien und Russland in Verbindung brachte. Exxon stieg um rund 2 %, Chevron um 1,7 %, während Autofahrer in den USA weiterhin hohe Preise an den Tankstellen zahlen.
Am Montag beginnt eine Woche mit mehreren möglichen Stolpersteinen. Die Wahl steht an, eine Ankündigung von Marvell und Lumentum könnte bis Mitte der Woche folgen, und der Nasdaq hat noch nicht gezeigt, wo er Halt machen will. Defensive Aktien markieren bereits Höchststände. Das wirft die berechtigte Frage auf, woher die nächste Welle von Käufern kommen soll.
Sektoranalyse:
Sektoren mit der besten Wertentwicklung
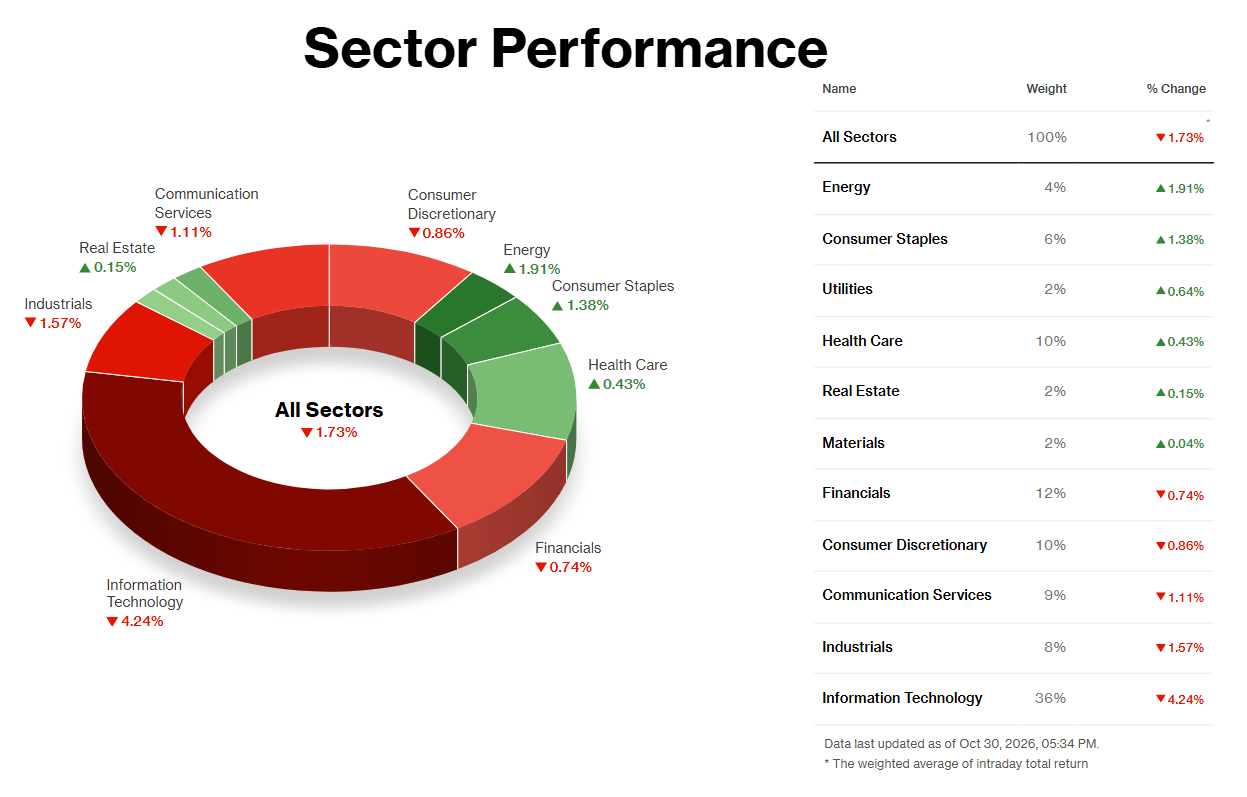
Energie führte am Freitag, dem 30. Oktober, eine kleine Gruppe von Gewinnern an und stieg um 1,91 %. Die großen Ölkonzerne lieferten Ergebnisse, die einen schwachen Börsentag leichter verschmerzen ließen. Exxon Mobil und Chevron übertrafen dank höherer Raffineriemargen die Erwartungen und erreichten kurzzeitig Rekordstände. Den Rest erledigte das Rohöl. Ein Tanker in der Straße von Hormus wurde von Haftminen getroffen – der erste erfolgreiche Angriff dieser Art seit Beginn des Iran-Kriegs. Brent schloss über 113 Dollar. Die Kriegsrisikoprämie trug den Sektor den ganzen Monat, daher scheint es sich eher um einen Trend als um ein einmaliges Ereignis zu handeln. Ein Abkommen zwischen den USA und Iran könnte diesen Anstieg jedoch rasch rückgängig machen.
Basiskonsumgüter (+1,38 %) und Versorger (+0,64 %) hatten keinen einzelnen maßgeblichen Kurstreiber. Hier suchten Anleger Schutz. Als Aktien verkauft wurden, sanken die Renditen von Staatsanleihen, was als Anleiheersatz geltenden Aktien zugutekommt. Zudem legte Mondelez nach besser als erwarteten Ergebnissen um 3,9 % zu. Anleger setzten auf stetige Cashflows und mieden Unternehmen mit hohem Mittelabfluss. An Ersterem mangelt es diesen beiden Sektoren nicht.
Sektoren mit der schlechtesten Wertentwicklung
Informationstechnologie verlor 4,24 %. Mit einem Indexgewicht von 36 % verursachte der Sektor den größten Teil des Schadens. Intel brach um fast 29 % ein – der stärkste Tagesverlust seit 1974 –, nachdem das Unternehmen für das vierte Quartal einen Gewinn von 25 Cent je Aktie in Aussicht gestellt hatte, gegenüber erwarteten 43 Cent. Der CEO verwies auf eine Verlangsamung des PC-Markts aufgrund der Speicherpreise. Die Warnung traf die gesamte Chipbranche: AMD und Qualcomm verloren jeweils rund 11 %, Broadcom 5,5 % und Nvidia 4,2 %. Die Ergebnisse von Amazon und Alphabet zu Beginn der Woche hatten bereits Zweifel an den KI-Ausgaben geweckt. Amazons negativer freier Cashflow der vergangenen zwölf Monate erreichte 42,4 Milliarden Dollar. Das war ein Problem des gesamten Sektors, nicht bloß eine einzelne schlechte Zahlenvorlage.
Kommunikationsdienste gaben aus demselben Grund um 1,11 % nach, wobei einige Aktien eigene Rückschläge erlitten. Reddit brach wegen einer schwachen Prognose und der Warnung, dass Googles KI-Suche seinen Traffic schmälere, um 29 % ein. Pinterest verfehlte die Umsatzerwartungen und die Zahl der täglich aktiven Nutzer von Roblox sank.
Industriewerte verloren 1,57 %, teilweise durch Auswirkungen des KI-Booms. GE Vernova gab trotz starker Ergebnisse nach, da Analysten angesichts des Ausverkaufs bei KI-Infrastruktur ihre Kursziele senkten; Caterpillar verlor 3,8 %. Die Fluggesellschaften litten separat unter den Treibstoffkosten: SkyWest verlor fast 15 %, nachdem das Unternehmen seine Prognose für 2026 gesenkt hatte. Der Kurssprung von FedEx Freight um 15 % milderte den Rückschlag.
Am Montag beginnt eine Woche mit mehreren möglichen Stolpersteinen. Die Wahl steht an, eine Ankündigung von Marvell und Lumentum könnte bis Mitte der Woche folgen, und der Nasdaq hat noch nicht gezeigt, wo er Halt machen will. Defensive Aktien markieren bereits Höchststände. Das wirft die berechtigte Frage auf, woher die nächste Welle von Käufern kommen soll.