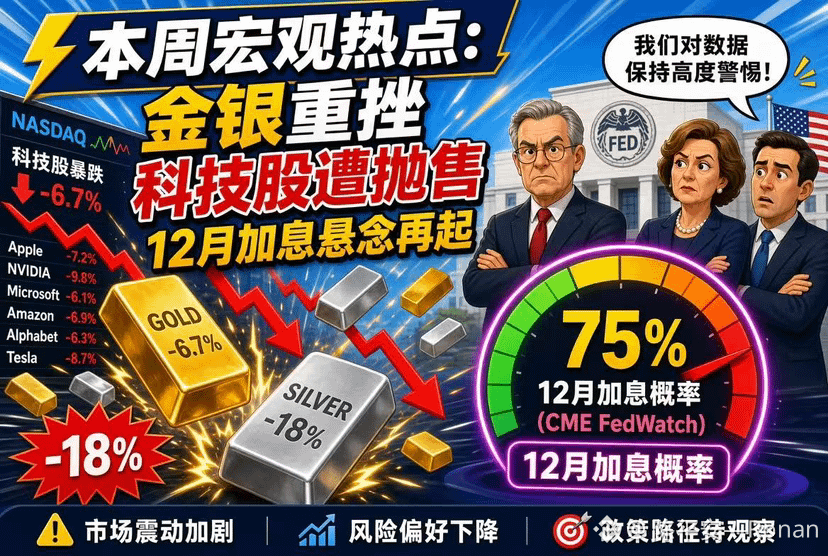
Diese Woche hat der Markt die „Hoffnung auf Zinssenkungen“ endgültig begraben. Gold fiel im Monatsverlauf um 6,7 %, Silber brach um mehr als 18 % ein, und der Nasdaq verzeichnete seinen schlechtesten Monat seit anderthalb Jahren. Die Fed hält sich verbal noch zurück, doch der Markt hat die Wahrscheinlichkeit einer Zinserhöhung im Dezember bereits auf 75 % hochgeschraubt. Die Trades, mit denen man in den vergangenen Monaten mühelos Gewinne eingefahren hatte, mussten diese Woche alle teuer bezahlen.
Im Kern preist das globale Kapital „dauerhaft hohe Zinsen“ neu ein. Das US-BIP wuchs im dritten Quartal um 3,4 %, die Kern-PCE-Inflation liegt weiterhin bei 3,1 %. Die Widerstandsfähigkeit von Wirtschaft und Inflation übertrifft die Erwartungen deutlich, die Realzinsen steigen weiter – und entziehen Edelmetallen damit unmittelbar ihre Anlagegrundlage. Die geopolitische Risikoprämie im Nahen Osten stützt lediglich den Ölpreis; die Inflationsschutz-Erzählung bei Gold und Silber hält den hohen Zinsen nicht stand.
Auch die KI-Rally an den US-Börsen hat einen Wendepunkt erreicht: Statt Fantasie zu handeln, geht es nun darum, den Cashflow zu berechnen. Google stürzte wegen Sorgen über die Investitionsausgaben ab, Intel verlor an einem einzigen Tag 28 % – der stärkste Tagesverlust seit einem halben Jahrhundert. Auf der anderen Seite überholte Apple Nvidia und eroberte den ersten Platz bei der globalen Marktkapitalisierung zurück. Der Markt beginnt, die KI-Blase mit tatsächlichen Gewinnen auszudrücken.
Meta nimmt über eine Eigenkapitalfinanzierung zehn Milliarden auf, Anthropic hat einen Börsengang beantragt. Dass die führenden KI-Unternehmen gemeinsam Kapital aufnehmen, um ihre Reserven aufzufüllen, bestätigt auch indirekt: Die Kostenrechnung für das Rechenleistungs-Fest liegt gerade erst auf dem Tisch.
Das Abstimmungsergebnis der Fed von 10 zu 2 lässt die Uneinigkeit nicht länger verbergen: Zwei Mitglieder sprachen sich ausdrücklich für eine Zinserhöhung aus, und Warsh schloss einen Schritt im Dezember ausdrücklich nicht aus. Der Umschwung der Markterwartungen – von „Zinssenkungen noch in diesem Jahr“ zu „noch eine Erhöhung“ – kam schneller, als irgendjemand gedacht hatte.
Ist diese Bewertungsbereinigung nur eine kurzfristige Korrektur oder der Wendepunkt eines Trends? Glaubt ihr, dass die Zinserhöhung im Dezember tatsächlich kommt?