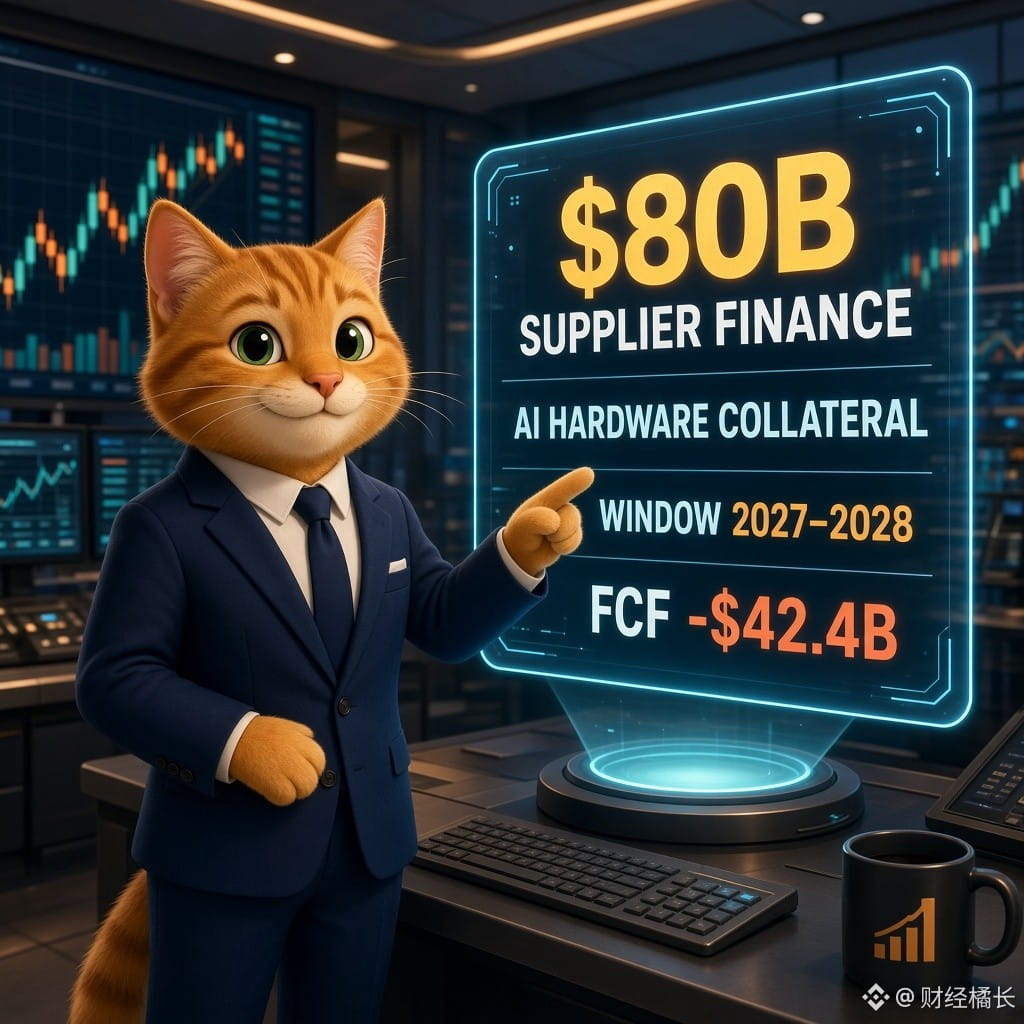
Amazon öffnet erneut einen Finanzierungskanal mit „Hardware als Sicherheit“: bis zu rund 80 Milliarden US-Dollar zur Unterstützung der KI-Infrastruktur
Laut Bloomberg und Amazons Quartalsbericht (30.–31.10.) hat das Unternehmen eine Lieferantenfinanzierung eingerichtet, über die es für erworbene Hardware Kredite von bis zu rund 80 Milliarden US-Dollar aufnehmen kann. Das verfügbare Zeitfenster reicht von Anfang 2027 bis zum dritten Quartal 2028. Die Kreditgeber erhalten Sicherungsrechte an bestimmten erworbenen Vermögenswerten; bislang wurden keine Kredite in Anspruch genommen. Die Zinsen sind variabel, die Laufzeit beträgt etwa fünf Jahre. Im selben Zeitraum belief sich der Nettoabfluss des freien Cashflows auf TTM-Basis auf rund 42,4 Milliarden US-Dollar. Die Prognose für die Barausgaben für Investitionen im Jahr 2026 liegt bei rund 220 Milliarden US-Dollar. Die gesamten Verpflichtungen belaufen sich auf rund 883 Milliarden US-Dollar (etwa +36 % gegenüber den drei Monaten bis zum Ende des dritten Quartals). AWS-CEO Garman sagte gegenüber Bloomberg Television, angesichts der enormen Chancen müsse man „verantwortungsvoll finanzieren“, um das Geschäft möglichst stark auszubauen.
【Einschätzung】Dabei geht es nicht um die Ausgabe einer weiteren gewöhnlichen Unternehmensanleihe. Vielmehr wird die KI-Hardware selbst zu einem revolvierend nutzbaren Sicherungsgut für die Finanzierung. Das zeigt, dass Hyperscaler neben „operativem Cashflow und Anleihen“ systematisch damit beginnen, ihre Bilanzen mithilfe besicherter Vermögenswerte auszuweiten. Der Markt ist derzeit uneins über die Rendite der KI-Investitionen; komplexere Finanzierungsstrukturen könnten leicht als Zeichen eines zunehmenden „Drucks durch hohe Ausgaben“ interpretiert werden.
【Chancen/Risiken】Im Blick behalten: das tatsächliche Tempo der Kreditaufnahme ab 2027 und die Offenlegung des Umfangs der als Sicherheit dienenden Vermögenswerte; der Vergleich mit Microsofts AAA-Anleihen und Alphabets Weg der Eigenkapitalfinanzierung; die Stimmung in der Chip- und Rechenzentrums-Lieferkette. Risiko: Bei weiterhin hohen Zinsen und steigenden Inflationserwartungen infolge höherer Ölpreise könnte die KI-Verschuldungserzählung den Nasdaq-Beta-Faktor weiter belasten.
Was bereitet Ihnen mehr Sorge: „komplexere Finanzierungsstrukturen“ oder „ohne hohe Ausgaben den Anschluss zu verlieren“?
#亚马逊 #AI基建 #美股 $BTC $FET
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.