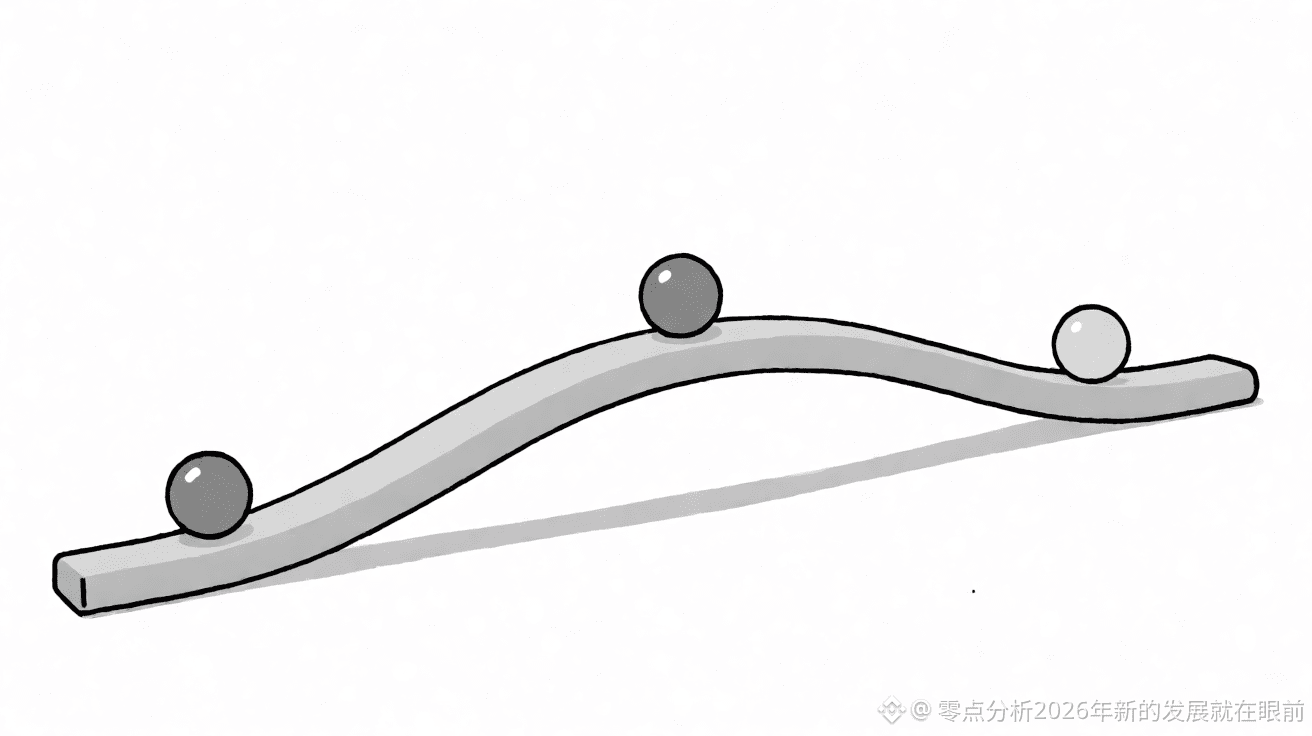
Der September-Kontrakt steht bei 17,4. Der Oktober bei 19. Der November bei 19,7. Die Kurve der Volatilitäts-Futures wölbt sich rund um den 3. November unauffällig nach oben. $BNB
Das ist kein plötzlicher Ausschlag wegen eines Ereignisses an einem einzigen Tag. Vielmehr haben Händler schon Wochen im Voraus Schutz für dieses Datum gekauft und so einen Buckel in der Laufzeitenstruktur aufgebaut. Bei einer Wahl kann es Stunden oder Tage dauern, bis feststeht, wer gewonnen hat. Der Markt muss diese Unsicherheit die ganze Zeit mittragen – anders als bei einem Zinsentscheid, dessen Ergebnis noch am selben Nachmittag feststeht. Verkäufer von Optionen kassieren zwar höhere Prämien, verlagern ihr Risiko aber zugleich auf dieses Zeitfenster. Beide Seiten des Marktes preisen also dasselbe Datum ein. $GOOGLB
Die Vergangenheit liefert Vergleichswerte. Seit 1945 lag die realisierte Volatilität in Jahren mit Zwischenwahlen mit einer Wahrscheinlichkeit von rund 80 Prozent über der des Vorjahres – im Schnitt um 3,5 Volatilitätspunkte. Wenn dieselbe Partei sowohl das Weiße Haus als auch den Kongress kontrollierte, betrug der durchschnittliche Anstieg sogar sechs Punkte. In solchen Jahren lag die durchschnittliche Jahresrendite des S&P 500 bei nur 4 Prozent, der Median sogar näher bei 1 Prozent. $AMZNB
Der Angstindex am Kassamarkt dümpelt weiterhin bei etwa 15,8 und damit deutlich unter seinem langfristigen Durchschnitt. Wenn das lange Ende der Kurve steigt, während es am kurzen Ende ruhig bleibt, sagt diese Divergenz für sich genommen schon einiges: Alle kaufen Versicherungen für diesen einen Tag, aber niemand glaubt wirklich, dass unmittelbar etwas passieren wird. Lang laufende Kontrakte sind teuer, kurzfristige günstig. Optionsverkäufer erhalten derzeit höhere Prämien als üblich – doch falls sie umziehen müssen, könnte der Ausschlag erheblich sein. Diese nach hinten ansteigende Kurve ähnelt dem Muster vor früheren Zwischenwahlen, nur liegt der Ausgangspunkt diesmal niedriger. Auch die Daten von Forschungsinstituten bestätigen das: Der Volatilitätsanstieg in Jahren mit Zwischenwahlen wird meist von den beiden Faktoren Fiskalpolitik und Geopolitik angetrieben – nicht allein von der Wahl selbst.
Persönliche Meinung, keine Anlageberatung. Gewinne und Verluste trägt jeder selbst.
#Countdown zu den US-Zwischenwahlen: Hat das Zeitfenster für Wetten an den US-Aktienmärkten bereits begonnen?
Das ist kein plötzlicher Ausschlag wegen eines Ereignisses an einem einzigen Tag. Vielmehr haben Händler schon Wochen im Voraus Schutz für dieses Datum gekauft und so einen Buckel in der Laufzeitenstruktur aufgebaut. Bei einer Wahl kann es Stunden oder Tage dauern, bis feststeht, wer gewonnen hat. Der Markt muss diese Unsicherheit die ganze Zeit mittragen – anders als bei einem Zinsentscheid, dessen Ergebnis noch am selben Nachmittag feststeht. Verkäufer von Optionen kassieren zwar höhere Prämien, verlagern ihr Risiko aber zugleich auf dieses Zeitfenster. Beide Seiten des Marktes preisen also dasselbe Datum ein. $GOOGLB
Die Vergangenheit liefert Vergleichswerte. Seit 1945 lag die realisierte Volatilität in Jahren mit Zwischenwahlen mit einer Wahrscheinlichkeit von rund 80 Prozent über der des Vorjahres – im Schnitt um 3,5 Volatilitätspunkte. Wenn dieselbe Partei sowohl das Weiße Haus als auch den Kongress kontrollierte, betrug der durchschnittliche Anstieg sogar sechs Punkte. In solchen Jahren lag die durchschnittliche Jahresrendite des S&P 500 bei nur 4 Prozent, der Median sogar näher bei 1 Prozent. $AMZNB
Der Angstindex am Kassamarkt dümpelt weiterhin bei etwa 15,8 und damit deutlich unter seinem langfristigen Durchschnitt. Wenn das lange Ende der Kurve steigt, während es am kurzen Ende ruhig bleibt, sagt diese Divergenz für sich genommen schon einiges: Alle kaufen Versicherungen für diesen einen Tag, aber niemand glaubt wirklich, dass unmittelbar etwas passieren wird. Lang laufende Kontrakte sind teuer, kurzfristige günstig. Optionsverkäufer erhalten derzeit höhere Prämien als üblich – doch falls sie umziehen müssen, könnte der Ausschlag erheblich sein. Diese nach hinten ansteigende Kurve ähnelt dem Muster vor früheren Zwischenwahlen, nur liegt der Ausgangspunkt diesmal niedriger. Auch die Daten von Forschungsinstituten bestätigen das: Der Volatilitätsanstieg in Jahren mit Zwischenwahlen wird meist von den beiden Faktoren Fiskalpolitik und Geopolitik angetrieben – nicht allein von der Wahl selbst.
Persönliche Meinung, keine Anlageberatung. Gewinne und Verluste trägt jeder selbst.
#Countdown zu den US-Zwischenwahlen: Hat das Zeitfenster für Wetten an den US-Aktienmärkten bereits begonnen?