Lassen Sie uns aufschlüsseln, was gerade mit $INTC passiert ist — eine Lehrbuchlektion darüber, wie ein Ausblick den Kurs abstürzen lässt, selbst wenn das Quartal selbst die Erwartungen übertrifft.
Die Zahlen:
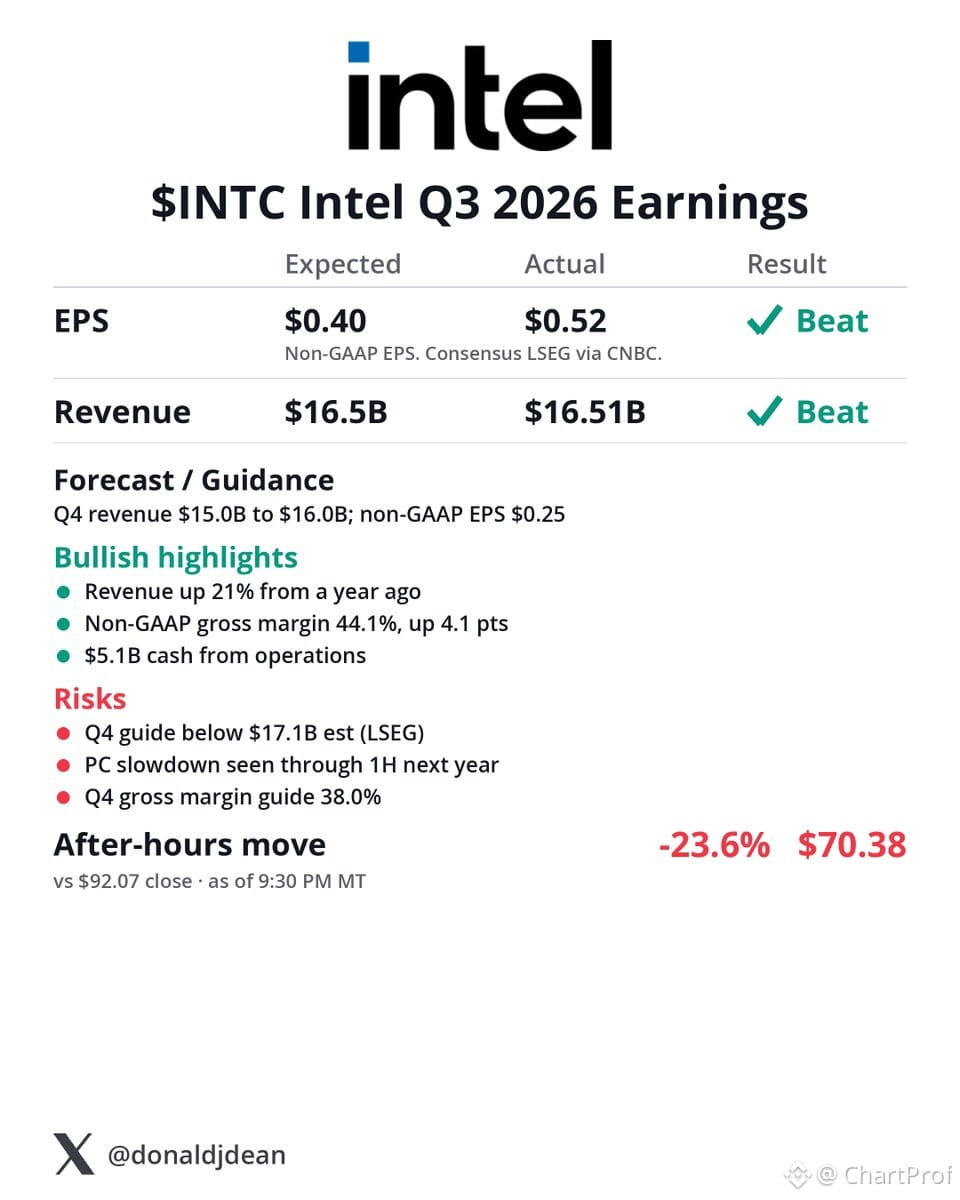
Q4 lieferte — $0.52 EPS gegenüber erwarteten $0.40, Umsatz von $16.51B (plus 21 % im Jahresvergleich) gegenüber einem Konsens von $16.5B. Ein klarer Beat. Doch hier liegt das Problem: Der Ausblick für das nächste Quartal lag bei $15B–$16B gegenüber erwarteten $17.1B. Am unteren Ende ist das eine Verfehlung von rund $1B oder mehr. Der Markt handelt nicht danach, was bereits erreicht wurde — sondern danach, was als Nächstes zu erwarten ist.
Die Struktur:
Die Aktie fiel nachbörslich um 23.6 % auf $70.38. Das ist kein Rauschen — das ist eine Neubewertung. Wenn man den Ausblick in diesem Ausmaß verfehlt, insbesondere mit Verweis auf eine „Abschwächung des PC-Marktes bis ins erste Halbjahr des nächsten Jahres“, geht der Markt von einer Nachfrageschwäche aus und nicht bloß von einer konservativen Prognose. Das ist jetzt eine Nachfragegeschichte, keine Umsetzungsgeschichte.
Was wir daraus lernen:
Die Berichtssaison ist ein Test mit zwei Teilen — dem Quartal und dem Ausblick. Man kann den ersten mit Bravour bestehen und trotzdem durchfallen, wenn der zweite enttäuscht. Der Rückgang um 24 % zeigt, dass der Ausblick wichtiger ist als der Beat. Beobachten Sie, ob $INTC die Marke von $70 hält — fällt sie, liegt die nächste Unterstützung wahrscheinlich im mittleren $60er-Bereich. Erobert die Aktie $75 zurück, wäre das das erste Anzeichen dafür, dass der Ausverkauf übertrieben war.
Widerlegung: Eine Anhebung des Ausblicks oder branchenweite PC-Daten, die der Geschichte von der Abschwächung widersprechen. Bis dahin gilt: erst Beweise, dann Vertrauen.
Die Zahlen:
Q4 lieferte — $0.52 EPS gegenüber erwarteten $0.40, Umsatz von $16.51B (plus 21 % im Jahresvergleich) gegenüber einem Konsens von $16.5B. Ein klarer Beat. Doch hier liegt das Problem: Der Ausblick für das nächste Quartal lag bei $15B–$16B gegenüber erwarteten $17.1B. Am unteren Ende ist das eine Verfehlung von rund $1B oder mehr. Der Markt handelt nicht danach, was bereits erreicht wurde — sondern danach, was als Nächstes zu erwarten ist.
Die Struktur:
Die Aktie fiel nachbörslich um 23.6 % auf $70.38. Das ist kein Rauschen — das ist eine Neubewertung. Wenn man den Ausblick in diesem Ausmaß verfehlt, insbesondere mit Verweis auf eine „Abschwächung des PC-Marktes bis ins erste Halbjahr des nächsten Jahres“, geht der Markt von einer Nachfrageschwäche aus und nicht bloß von einer konservativen Prognose. Das ist jetzt eine Nachfragegeschichte, keine Umsetzungsgeschichte.
Was wir daraus lernen:
Die Berichtssaison ist ein Test mit zwei Teilen — dem Quartal und dem Ausblick. Man kann den ersten mit Bravour bestehen und trotzdem durchfallen, wenn der zweite enttäuscht. Der Rückgang um 24 % zeigt, dass der Ausblick wichtiger ist als der Beat. Beobachten Sie, ob $INTC die Marke von $70 hält — fällt sie, liegt die nächste Unterstützung wahrscheinlich im mittleren $60er-Bereich. Erobert die Aktie $75 zurück, wäre das das erste Anzeichen dafür, dass der Ausverkauf übertrieben war.
Widerlegung: Eine Anhebung des Ausblicks oder branchenweite PC-Daten, die der Geschichte von der Abschwächung widersprechen. Bis dahin gilt: erst Beweise, dann Vertrauen.