
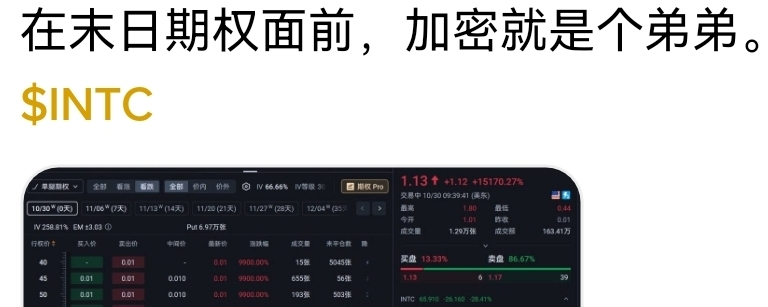
Am 30. Oktober stürzte Intel an einem einzigen Tag um fast 30 % ab. Vor der Veröffentlichung der Quartalszahlen kaufte jemand für 13.000 US-Dollar Puts mit einem Ausübungspreis von 68 US-Dollar und Verfallstag am nächsten Tag – für gerade einmal 3 Cent pro Stück. Am nächsten Tag hatte sich der Aktienkurs halbiert. Die Optionen schossen auf über 4 Dollar hoch: eine Rendite vom 135-Fachen. Aus 13.000 wurden 1,8 Millionen.
Viele glauben, Kryptowährungen seien schon volatil genug – eine Bewegung von 20 % an einem Tag sei aufregend. Doch wer sich mit Hebelwirkung auskennt, weiß: Optionen am Verfallstag wirken wie ein Vergrößerungsglas. Während die Aktie nur um 30 % fällt, kann ein günstiger Put weit aus dem Geld sich von wertlosem Papier in eine Gelddruckmaschine verwandeln. Dahinter steckt das wohl wichtigste Geheimnis von Optionen: der Gamma-Effekt.
Erstens: Gamma wirklich verstehen
Die Sensitivität des Optionspreises gegenüber dem Aktienkurs nennt man Delta.
Und Gamma beschreibt, wie schnell sich das Delta verändert.
Je näher der Verfallstag rückt, desto stärker steigt das Gamma von Optionen nahe am Geld. Schon eine kleine Kursbewegung lässt das Delta stark ausschlagen. Eine Option aus dem Geld kann sich in kürzester Zeit in eine weit im Geld liegende Option verwandeln. Ihr Preis steigt dann nicht mehr gemächlich, sondern schießt sprunghaft in die Höhe. Läuft der Kurs hingegen in die falsche Richtung, kann die Option in kürzester Zeit wertlos werden.
Deshalb können Optionen am Verfallstag völlig übertriebene Renditen vom Hundertfachen erzielen. Sie verwandeln eine „kleine Schwankung des Aktienkurses“ in einen „dramatischen Sprung des Optionspreises“. Selbst Kryptowährungen schwanken nur selten so stark, dass man auf Kontraktebene über Nacht solche extremen Multiplikatoren erreicht.
Zweitens: Ein tieferer Einblick – wie Profis mit Gamma Geld verdienen
Gewöhnliche Anleger werden beim Mythos der hundertfachen Rendite neidisch. Echte Profis hingegen machen etwas ganz anderes: Gamma-Scalping.
Sie kaufen gezielt Optionen und gehen damit eine Long-Gamma-Position ein. Gleichzeitig kaufen und verkaufen sie fortlaufend Aktien, um das Delta ihrer Gesamtposition möglichst nahe bei null zu halten.
Steigt der Aktienkurs, nimmt das Delta zu – dann verkaufen sie Aktien.
Fällt der Aktienkurs, nimmt das Delta ab – dann kaufen sie Aktien.
Das Ergebnis: Bei steigenden Kursen verkaufen, bei fallenden Kursen kaufen. Solange der Markt hin und her schwankt, können sie aus dem Basiswert kontinuierlich Gewinne „herausskalpieren“.
Im Kern setzt diese Strategie darauf, dass die realisierte Volatilität höher ist als die implizite Volatilität.
Für die Optionen zahlen sie eine Prämie und müssen zudem fortlaufend den Zeitwertverlust tragen. Mit den Aktien verdienen sie durch den Verkauf bei hohen und den Kauf bei niedrigen Kursen. Übersteigen die Gewinne aus dem Aktienhandel die Verluste aus den Optionen, ist die Gesamtstrategie profitabel.
Je näher der Verfallstag rückt, desto höher ist das Gamma und desto häufiger muss abgesichert werden. Dadurch nehmen sowohl die Häufigkeit als auch die Höhe der einzelnen Scalping-Gewinne deutlich zu. Deshalb achten professionelle Händler rund um 0DTE-Optionen besonders auf das Gamma-Management: Ein hohes Gamma kann Gewinne ebenso verstärken wie Risiken.
Drittens: Wie setzt man das konkret um? Drei typische Beispiele
Beispiel 1: Klassischer Straddle mit dynamischer Absicherung
Angenommen, eine Aktie steht bei 100 Yuan. Du erwartest für die nächsten Tage stärkere Schwankungen, bist dir aber über die Richtung unsicher.
Kaufe einen Kontrakt eines At-the-Money-Calls und einen Kontrakt eines At-the-Money-Puts und bilde so einen Straddle. Das anfängliche Delta liegt nahe bei null. Sobald sich der Aktienkurs bewegt, passt du die Position an: Steigt der Kurs auf 103 Yuan, wird das Gesamtdelta positiv und du verkaufst die entsprechende Anzahl Aktien. Fällt der Kurs auf 98 Yuan zurück, wird das Delta negativ und du kaufst Aktien zurück.
Schwankt der Aktienkurs hin und her, verkaufst du am Aktienmarkt immer wieder bei hohen Kursen und kaufst bei niedrigen. Ist die tatsächliche Volatilität groß genug, können die Gewinne aus dem Aktienhandel den Zeitwertverlust der Optionen ausgleichen.
Beispiel 2: Gamma-Scalping mit hohem Gamma kurz vor dem Verfall
Bis zum Verfall sind es nur noch ein bis zwei Tage. Das Gamma von Optionen nahe am Geld ist bereits sehr hoch. Kaufe eine angemessene Menge an At-the-Money- oder leicht aus dem Geld liegenden Optionen und halte das Delta gleichzeitig neutral. Schon bei einer Kursbewegung von ein bis zwei Prozent passt du die Aktienposition sofort in die entgegengesetzte Richtung an.
Die Gewinne können schneller wachsen, aber auch das Risiko ist höher. Bei einem Kurssprung oder einem einseitigen Markt kann eine verspätete Absicherung zu einem erheblichen offenen Risiko führen. Diese Strategie eignet sich für Menschen mit einer klaren Volatilitätserwartung, die den Markt in Echtzeit beobachten können.
Beispiel 3: Von der „passiven“ zur aktiven Position nach dem Kauf von Optionen
Angenommen, du hast bereits einige Calls gekauft und ihr Gesamtdelta beträgt derzeit +0,6. Verkaufe sofort die entsprechende Anzahl Aktien, um das Gesamtdelta nahe null zu bringen. Danach steuerst du die Position dynamisch: Steigt der Aktienkurs weiter, verkaufst du weitere Aktien; fällt er zurück, kaufst du Aktien zurück.
So wird aus einer ursprünglich richtungsabhängigen Optionsposition eine neutrale Strategie, die vor allem von der Volatilität profitiert. Viele professionelle Händler gehen nach dem Kauf von Optionen in eine solche Phase kontinuierlicher Absicherung über.
Zum Schluss noch ein paar klare Worte
Optionen am Verfallstag können Menschen über Nacht reich machen – oder sie in kürzester Zeit alles verlieren lassen.
Gamma ist ein zweischneidiges Schwert, und Scalping ist ein Tanz auf Messers Schneide.
Wer tatsächlich Geld verdient, zeichnet sich nicht durch größere Risikobereitschaft aus, sondern durch ein tieferes Verständnis von Volatilität und eine diszipliniertere Absicherung.
Genau darin liegt die Fairness des Marktes: Er belohnt diejenigen, die Risiken zu managen verstehen, und lässt die Risiken bei denen, die nur auf die Rendite schauen.
Erst wenn du das verstanden hast, wird dir klar: In der Finanzwelt ist nicht die Richtung der Kursbewegung das Aufregendste, sondern die Volatilität selbst.