

Wenn Sie in Mexiko steuerlich ansässig sind, fällt ein Gewinn aus dem Verkauf oder Tausch von Kryptowährungen, die Sie auf Binance halten, im Allgemeinen unter die Einkommensteuer (ISR), und zwar als Einkommen aus der Veräußerung von Vermögenswerten (enajenación de bienes). Er gehört in die jährliche Steuererklärung, die Sie jeden April einreichen. Der Kauf von Coins und deren Halten oder die Übertragung auf eine eigene Wallet führt für sich genommen nicht zu einem Gewinn. Viele mexikanische Steuerberater wenden außerdem eine jährliche Steuerbefreiung für bewegliche Vermögenswerte im Wert von drei jährlichen UMA an, was für 2026 etwa 128.384 MXN entspricht, obwohl die SAT keine ausdrücklich für Kryptowährungen verfasste Regelung veröffentlicht hat.
👉 Erstelle mit dem Code GETREWARD ein Binance-Konto
Das mexikanische Steuerrecht enthält kein eigenes Kapitel zu Kryptowährungen. Das Ley Fintech definiert virtuelle Vermögenswerte, legt aber keine Steuerregelung fest, und die Banco de México behandelt Kryptowährungen als immaterielle bewegliche Güter. Daher greifen Berater auf die allgemeinen Regeln für den Verkauf von Gütern in den Artikeln 119 bis 128 des ISR-Gesetzes zurück. Die acht folgenden Fälle wenden diese Artikel auf typische Binance-Situationen an und zeigen die Berechnungen.
Alle Beträge in Pesos, Preise und Wechselkurse in diesen Fällen sind frei erfunden und dienen nur der Veranschaulichung. Sie sind weder Kursangaben noch Prognosen oder Hinweise darauf, wie sich ein Coin entwickeln wird.
Welche Regeln liegen allen Fällen zugrunde?
Für wen das gilt: natürliche Personen mit steuerlichem Wohnsitz in Mexiko und einem RFC. Für Unternehmen gelten andere Regeln; sie werden mit 30 Prozent besteuert.
Der Gewinn: Nach Artikel 121 kannst du die nachgewiesenen Anschaffungskosten abziehen, angepasst an die Inflation anhand des INPC, ebenso wie die dir beim Kauf und Verkauf berechneten Provisionen. Der verbleibende Betrag ist der Gewinn.
Tausche: Artikel 119 besagt, dass ein permuta, also der Tausch eines Gutes gegen ein anderes, zwei Veräußerungen umfasst. Die meisten Berater wenden diese Auslegung auch auf den Tausch eines Coins gegen einen anderen an.
Der Steuersatz: Der steuerpflichtige Gewinn wird zu deinen übrigen Einkünften hinzugerechnet und nach der Jahrestabelle in Artikel 152 besteuert. Für 2026 reichen die Sätze von 1,92 bis 35 Prozent.
Die Vorauszahlung: Artikel 126 verlangt eine pago provisional in Höhe von 20 Prozent des gesamten Verkaufserlöses, wenn ein einzelner Verkauf beweglicher Güter MXN 227.400 erreicht. Bei Beträgen unterhalb dieser Grenze sind laut Artikel weder ein Steuerabzug noch eine Vorauszahlung erforderlich.
Die jährliche Steuerbefreiung ergibt sich aus Artikel 93, Abschnitt XIX, Punkt b. Sie gilt für bewegliche Güter mit Ausnahme von Aktien, Wertpapieren und den Anlagen des Steuerpflichtigen, wenn die gesamten Verkäufe eines Kalenderjahres abzüglich der nachgewiesenen Kosten der verkauften Güter unter dem Dreifachen des jährlichen Mindestbetrags liegen. In Leitfäden wird dieser Betrag als UMA ausgelegt, die INEGI für 2026 auf MXN 42.794,64 pro Jahr festgelegt hat. Ob Kryptowährungen unter den Begriff „Anlagen“ fallen und damit ausgeschlossen sind, ist umstritten. Daher zeigen manche Fälle beide Ergebnisse.
Fall 1. Was passiert, wenn du Coins kaufst, hältst und auf deine eigene Wallet überträgst?
Der Fall: Mariana überweist im Februar MXN 30.000 per SPEI von ihrer Bank zu Binance, kauft damit Bitcoin und unternimmt den Rest des Jahres 2026 nichts weiter – abgesehen davon, dass sie die Coins im Oktober auf eine Hardware-Wallet überträgt.
Wie das SAT den Vorgang wahrscheinlich beurteilt: Es wurde nichts verkauft oder getauscht. Daher liegt keine Veräußerung vor und es gibt keinen Krypto-Gewinn anzugeben. Eine Übertragung zwischen zwei Wallets, die du selbst kontrollierst, gilt im Allgemeinen nicht als enajenación.
Was sie trotzdem aufbewahren sollte: den SPEI-Beleg, den Kaufbeleg mit Datum, Betrag und Gebühr sowie den Auszahlungsbeleg mit der Transaktions-ID. Diese Unterlagen weisen ihre Anschaffungskosten nach, wenn sie die Coins vielleicht erst Jahre später verkauft. Außerdem notiert sie den Pesowert am Kauftag. Falls eine Pesoeinzahlung einmal nicht angezeigt wird, behandeln unsere Hinweise zu SPEI-Einzahlungsmythen und bewährten Lösungen für MXN die üblichen Ursachen.
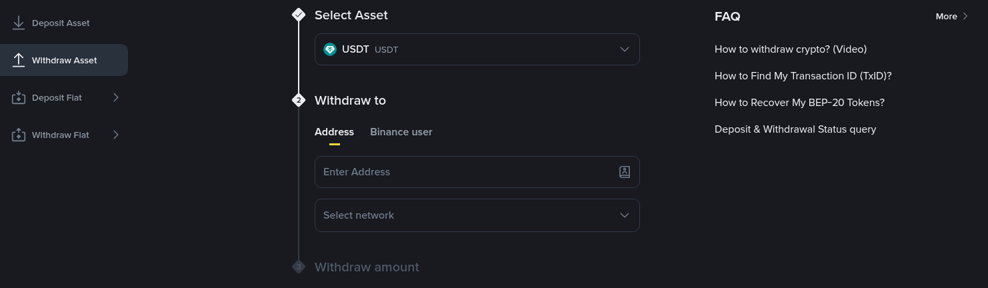
Fall 2. Was passiert nach einem einzelnen kleinen Verkauf gegen Pesos?
Der Fall: Luis kauft im März 0,02 BTC für MXN 32.000 und verkauft sie im September auf Spot für MXN 41.500. Für jeden Trade zahlt er etwa MXN 40 Provision.
Die Zahlen: Angenommen, der INPC-Faktor für März bis August beträgt 1,018. Seine aktualisierten Anschaffungskosten belaufen sich auf 32.000 × 1,018 = MXN 32.576. Der Gewinn beträgt 41.500 minus 32.576 minus 80 an Provisionen, also MXN 8.844.
Wie das SAT den Vorgang wahrscheinlich beurteilt: Wenn dies sein einziger Verkauf beweglicher Güter im Jahr 2026 ist und die Steuerbefreiung nach Artikel 93 gilt, liegt der Betrag von MXN 8.844 deutlich unter dem Grenzwert von MXN 128.383,92. Darauf wäre also kein ISR fällig. Auch der Verkauf lag deutlich unter MXN 227.400, daher fällt keine pago provisional an.
Muss er trotzdem eine Steuererklärung einreichen? Auf der eigenen Liste des SAT mit Personen, die eine Jahressteuererklärung einreichen müssen, stehen auch alle, die im Laufe des Jahres Güter verkauft haben. Viele contadores geben selbst einen steuerbefreiten Krypto-Verkauf dort als steuerbefreites Einkommen an. Das erklärt außerdem die MXN 41.500 auf seinem Bankkonto, falls das SAT Einzahlungen mit den angegebenen Einkünften abgleicht.
Fall 3. Wie wird ein Gewinn oberhalb der Steuerbefreiungsgrenze zusammen mit einem Gehalt besteuert?
Der Fall: Sofía verdient ein steuerpflichtiges Gehalt von MXN 380.000, und ihr Arbeitgeber behält jeden Monat ISR ein. Im Laufe des Jahres 2026 verkauft sie fünfmal Ether. Die Verkäufe summieren sich auf MXN 310.000, die aktualisierten Anschaffungskosten der verkauften Coins betragen MXN 160.000 und die Provisionen belaufen sich auf MXN 620. Kein einzelner Verkauf erreicht MXN 227.400.
Die Zahlen:
Nettogewinn des Jahres: 310.000 minus 160.000 minus 620 ergibt MXN 149.380.
Steuerbefreiung, falls anwendbar: 149.380 minus 128.383,92 ergibt MXN 20.996,08, die zu versteuern sind.
Haltedauer: Alle Coins wurden weniger als ein Jahr gehalten, daher wird der gesamte Betrag in das Einkommen dieses Jahres eingerechnet.
Steuersatz: 380.000 plus 20.996,08 ergibt MXN 400.996,08. Dieser Betrag fällt 2026 in die Steuerklasse, in der der übersteigende Betrag mit 21,36 Prozent besteuert wird.
Zusätzlicher ISR: 20.996,08 × 21,36 Prozent ergibt rund MXN 4.485.
Ohne die Steuerbefreiung: Die gesamten MXN 149.380 würden hinzugerechnet. Ihr Einkommen läge bei etwa MXN 529.380 und damit in der Steuerklasse mit 23,52 Prozent; der zusätzliche ISR würde rund MXN 34.000 betragen. Welche Auslegung sie in ihrer Steuererklärung zugrunde legen sollte, sollte sie mit einem contador klären.
Was sich für sie ändert: Die Jahresabrechnung ihres Arbeitgebers deckt nun nicht mehr alles ab. Daher reicht sie im April 2027 selbst eine Steuererklärung ein.
Fall 4. Zählt ein Tausch von BTC in ETH ohne Umweg über Pesos?
Der Fall: Diego kaufte BTC für MXN 50.000; die aktualisierten Anschaffungskosten betragen MXN 50.900. Mit der Funktion „Convert“ tauscht er alles in ETH, als die BTC MXN 72.000 wert sind. Zwei Monate später verkauft er die ETH für MXN 69.000.
Wie das SAT den Vorgang wahrscheinlich beurteilt: Nach der Auslegung von Artikel 119 veräußert er mit dem Tausch die BTC zu ihrem Pesowert an diesem Tag, auch wenn keine Pesos auf seinem Bankkonto eingegangen sind.
Erste Veräußerung: 72.000 minus 50.900 ergibt einen BTC-Gewinn von MXN 21.100.
Neue Anschaffungskosten: Für die erhaltenen ETH gelten zunächst Anschaffungskosten von MXN 72.000, ihrem Wert zum Zeitpunkt des Tauschs.
Zweite Veräußerung: Der Verkauf der ETH für 69.000 bei Anschaffungskosten von 72.000 ergibt einen Verlust von MXN 3.000.
Für 2026 vergleicht die Prüfung der Steuerbefreiung nach Artikel 93 die gesamten Verkaufserlöse mit den nachgewiesenen Gesamtkosten der verkauften Güter. Die beiden Ergebnisse werden daher zusammengerechnet: 21.100 minus 3.000 ergibt einen Nettogewinn von MXN 18.100. Außerhalb dieser Prüfung werden Verluste anders behandelt, wie Fall 7 zeigt.
Für den Pesowert verwenden die meisten den USDT-Wert zu diesem Zeitpunkt und rechnen ihn mit dem FIX-Kurs der Banxico für den betreffenden Tag um. Verwende für jeden Tausch im Jahr dieselbe Methode.
Fall 5. Was passiert, wenn du in USDT verkaufst und es dabei belässt?
Der Fall: Valeria verkauft 0,05 BTC für 4.000 USDT und lässt die USDT auf ihrem Konto. Die aktualisierten Anschaffungskosten ihrer BTC betragen MXN 61.000. Am Verkaufstag liegt der FIX-Kurs bei 18,40 Pesos pro Dollar.
Die Zahlen: 4.000 × 18,40 ergibt für die BTC MXN 73.600, also einen Gewinn von MXN 12.600. Für ihre USDT gelten nun Anschaffungskosten von MXN 73.600 beziehungsweise 18,40 pro Coin.
Der zweite Schritt: Zwei Monate später tauscht sie die USDT bei einem Wechselkurs von 18,10 in Pesos um und erhält MXN 72.400. In Pesos gemessen ist das ein Verlust von MXN 1.200 auf die USDT, obwohl sich der Dollarbetrag nicht verändert hat.
Warum das wichtig ist: Für das SAT ist ein Stablecoin weiterhin ein Krypto-Asset und kein Bargeld. Der Verkauf gegen USDT schiebt den BTC-Gewinn daher nicht auf.
Fall 6. Ist ein P2P-Verkauf an einen Käufer in Mexiko anders?
Der Fall: Jorge verkauft 2.500 USDT über Binance P2P an einen Käufer in Guadalajara für MXN 46.500, die er per SPEI erhält. Er hatte die USDT für 18,20 Pesos gekauft; die Anschaffungskosten betragen MXN 45.500.
Wie das SAT den Vorgang wahrscheinlich beurteilt: Der Verkauf ergibt einen Gewinn von MXN 1.000. Bei einem in Mexiko ansässigen Käufer verlangt Artikel 126, dass dieser die Vorauszahlung einbehält. Bei einem Verkaufspreis von MXN 46.500 liegt der Betrag jedoch weit unter MXN 227.400, sodass niemand etwas einbehält.
Zwei Dinge, auf die du achten solltest:
Bargeld: Gibt ein Käufer jemals mehr als MXN 100.000 in bar, muss der Verkäufer das SAT laut Artikel 128 bis zum 17. des Folgemonats melden. Bei Banküberweisungen ist diese Meldung nicht erforderlich.
Häufigkeit: Wer jede Woche verkauft, um nebenbei Einkommen zu erzielen, kann als gewerblich tätig gelten; dann gelten andere Regeln. Berater verweisen außerdem auf das Geldwäschegesetz, nach dem der regelmäßige Handel mit virtuellen Vermögenswerten als gefährdete Tätigkeit eingestuft werden kann.
Fall 7. Was passiert mit einem Verlust bei einem Coin und einem Gewinn bei einem anderen?
Der Fall: Andrea verkauft im Mai SOL mit einem Verlust von MXN 40.000 und im November BTC mit einem Gewinn von MXN 95.000 – beides im Jahr 2026.
Erste Auslegung, mit Steuerbefreiung: Artikel 93 vergleicht die gesamten Verkaufserlöse aus beweglichen Gütern im Jahr mit den nachgewiesenen Gesamtkosten der verkauften Güter. Ihr Nettoergebnis beträgt MXN 55.000 und liegt unter dem Schwellenwert. Es fällt also keine Steuer an, und der Verlust hat seinen Zweck bereits erfüllt.
Zweite Auslegung, ohne Steuerbefreiung: Nach Artikel 122 können Verluste nur mit anderen Einkünften aus Immobilien, Aktien, Gesellschaftsanteilen und einigen wenigen Zertifikaten verrechnet werden. Kryptowährungen stehen nicht auf dieser Liste. Bei strenger Auslegung wird der Gewinn von MXN 95.000 vollständig besteuert; der SOL-Verlust bleibt unberücksichtigt – sowohl jetzt als auch 2027.
Wenn du hohe Verluste hast, frage einen contador, bevor du verkaufst, nicht erst danach.
Fall 8. Was ändert sich, wenn ein Coin drei Jahre lang gehalten und in einem einzigen Auftrag verkauft wird?
Der Fall: Roberto kaufte 2023 BTC für MXN 210.000. Nach einer Aktualisierung mit dem INPC betragen seine Anschaffungskosten beispielsweise MXN 236.000. 2026 verkauft er alles mit einem einzigen Auftrag für MXN 600.000; die Provision beträgt MXN 600.
Der Gewinn: 600.000 minus 236.000 minus 600 ergibt MXN 363.400. Mit der Steuerbefreiung bleiben MXN 235.016,08 zu versteuern.
Verteilung auf die Haltedauer: Ausgehend vom Betrag nach Anwendung der Steuerbefreiung teilt Artikel 120 den Gewinn durch die Anzahl der Jahre zwischen Kauf und Verkauf, höchstens jedoch durch 20. Ein Drittel, rund MXN 78.339, wird zu seinem Einkommen für 2026 hinzugerechnet und nach der normalen Steuertabelle besteuert. Die übrigen zwei Drittel, rund MXN 156.677, werden mit einem durchschnittlichen Steuersatz besteuert, der anhand seiner eigenen Steuererklärungen der letzten Jahre berechnet wird.
Die Vorauszahlung: Ein Verkauf für MXN 600.000 liegt über MXN 227.400, daher kommt Artikel 126 zur Anwendung: 20 Prozent des gesamten Betrags von MXN 600.000, also MXN 120.000. Dieser Betrag wird auf die Jahressteuer angerechnet; ein Überschuss wird als saldo a favor erstattet. Unklar ist, wer ihn bei einem Orderbuch einbehält, bei dem du nie erfährst, wer gekauft hat. Wenn der Käufer im Ausland ist, muss der Verkäufer laut Gesetz die Vorauszahlung innerhalb von 15 Tagen leisten. Eine niedrigere Vorauszahlung ist zulässig, wenn der Verkäufer den Käufer schriftlich informiert und die Bedingungen der Vorschriften erfüllt. Sprich mit einem contador, bevor du einen Auftrag dieser Größenordnung ausführst.
Eine offene Frage zu den Anschaffungskosten: Artikel 124 mindert die Kosten beweglicher Güter für jedes Jahr der Haltedauer um 10 Prozent, es sei denn, die Güter verlieren im Laufe der Zeit nicht an Wert und die Bedingungen der Vorschriften sind erfüllt. In den meisten Krypto-Leitfäden wird dies ausgelassen, könnte bei langer Haltedauer aber wichtig sein.
Welche Unterlagen dienen als Nachweis für die einzelnen Fälle?
Binance stellt dir die Rohdaten bereit; die Umrechnung in Pesos musst du selbst vornehmen.
Trades: Spot-Orderverlauf mit Datum, Preis, Menge und Provision – für die Fälle 2, 3 und 8.
Tausche: Convert-Verlauf mit dem akzeptierten Kurs – für die Fälle 4 und 5.
P2P-Aufträge: Der Auftragsdatensatz, der Chat und der Bankbeleg zusammen – für Fall 6.
Transfers: Ein- und Auszahlungshistorie mit Transaktions-IDs – für Fall 1 und alle Coins, die zwischen Wallets bewegt wurden.
Pesowerte: Eine Tabelle pro Coin mit jedem einzelnen Kauf, den Anschaffungskosten in Pesos, dem verwendeten FIX-Kurs und dem angewendeten INPC-Faktor.
Nach mexikanischen Regeln ist für einen Abzug normalerweise ein CFDI erforderlich. Eine ausländische Börse stellt solche Belege nicht aus, daher ist der Nachweis der Anschaffungskosten bei vielen Krypto-Steuerunterlagen die Schwachstelle. Unsere Checkliste zum Herunterladen und Prüfen eines Binance-Kontoauszugs erklärt, welchen Export du herunterladen und wie du überprüfen kannst, ob die Zahlen stimmen.
Wie gelangen all diese Angaben im April zum SAT?
Verkäufe aus dem Jahr 2026 gehören in die im April 2027 einzureichende Jahressteuererklärung. Du reichst sie online mit deinem RFC und entweder deiner contraseña oder deiner e.firma ein. Dabei gibst du die Einkünfte aus dem Verkauf von Gütern samt Anschaffungskosten und Provisionen an und rechnest alle Vorauszahlungen oder einbehaltenen Beträge an. Ergibt sich ein saldo a favor, kannst du die Erstattung direkt in der Steuererklärung beantragen; viele dieser Erstattungen bearbeitet das SAT automatisch.
Wenn du einen Verkauf aus einem früheren Jahr nicht angegeben hast, kannst du ihn in der Regel mit einer declaración complementaria korrigieren. Dabei fallen normalerweise Inflationsanpassungen und Zuschläge auf eventuell fällige Steuern an.
Welche Rolle spielt Binance dabei?
Binance zeichnet deine Transaktionen auf. Die Plattform berechnet nicht den mexikanischen ISR, behält keine Steuern in deinem Namen ein und stellt keine CFDIs aus. Für die Steuererklärung bist also du verantwortlich. Mexiko hat sich außerdem dem OECD-Rahmenwerk zur Meldung von Krypto-Assets verpflichtet. Demnach werden Börsen in den kommenden Jahren Kontodaten an Steuerbehörden weitergeben.
Wenn du ein Konto eröffnest, um diese Fälle nachzuvollziehen, enthält der Link oben auf der Seite den Code GETREWARD. Berechtigte neue Nutzer können sich außerdem die Aufgaben ansehen, die Binance für neue Konten auflistet. Wer die vorgegebenen Aufgaben abschließt, kann Prämien von bis zu 19.800 $ erhalten.
Nutze diese Seite als allgemeine Information, nicht als Steuer- oder Finanzberatung. Regeln und SAT-Kriterien ändern sich. Lass deine endgültigen Zahlen daher von einem contador público prüfen.
FAQ
Muss ich ISR zahlen, wenn ich meine Kryptowährungen nie in Pesos umtausche?
Möglicherweise ja. Nach der Auslegung von Artikel 119 gilt der Tausch eines Coins gegen einen anderen, auch gegen USDT, als Veräußerung, deren Wert am Tag des Tauschs in Pesos berechnet wird.
Brauche ich einen RFC, um einen Krypto-Gewinn anzugeben?
Ja. Die Jahressteuererklärung wird unter deinem RFC eingereicht. Zur Anmeldung verwendest du deine contraseña oder e.firma.
Werden Staking-Prämien und Airdrops wie ein Verkauf besteuert?
Dazu gibt es keine schriftliche Regelung des SAT. Manche Berater rechnen sie mit ihrem Marktwert am Tag des Erhalts als Einkommen an; andere warten, bis die Coins verkauft werden. Vereinbare mit einem contador eine Vorgehensweise und notiere die Tageswerte.
Ich handle fast täglich. Gelten diese Fälle trotzdem für mich?
Vielleicht nicht. Häufiger Handel kann als gewerbliche Tätigkeit mit monatlichen Pflichten gelten. Hole dir daher frühzeitig Rat.
Offenlegung: Der Kontolink oben auf der Seite enthält den Code GETREWARD, der mir gehört. Alle Pesobeträge, Preise und Wechselkurse in den acht Fällen sind frei erfunden und dienen dazu, die Methode zu veranschaulichen, nicht dazu, etwas vorherzusagen.