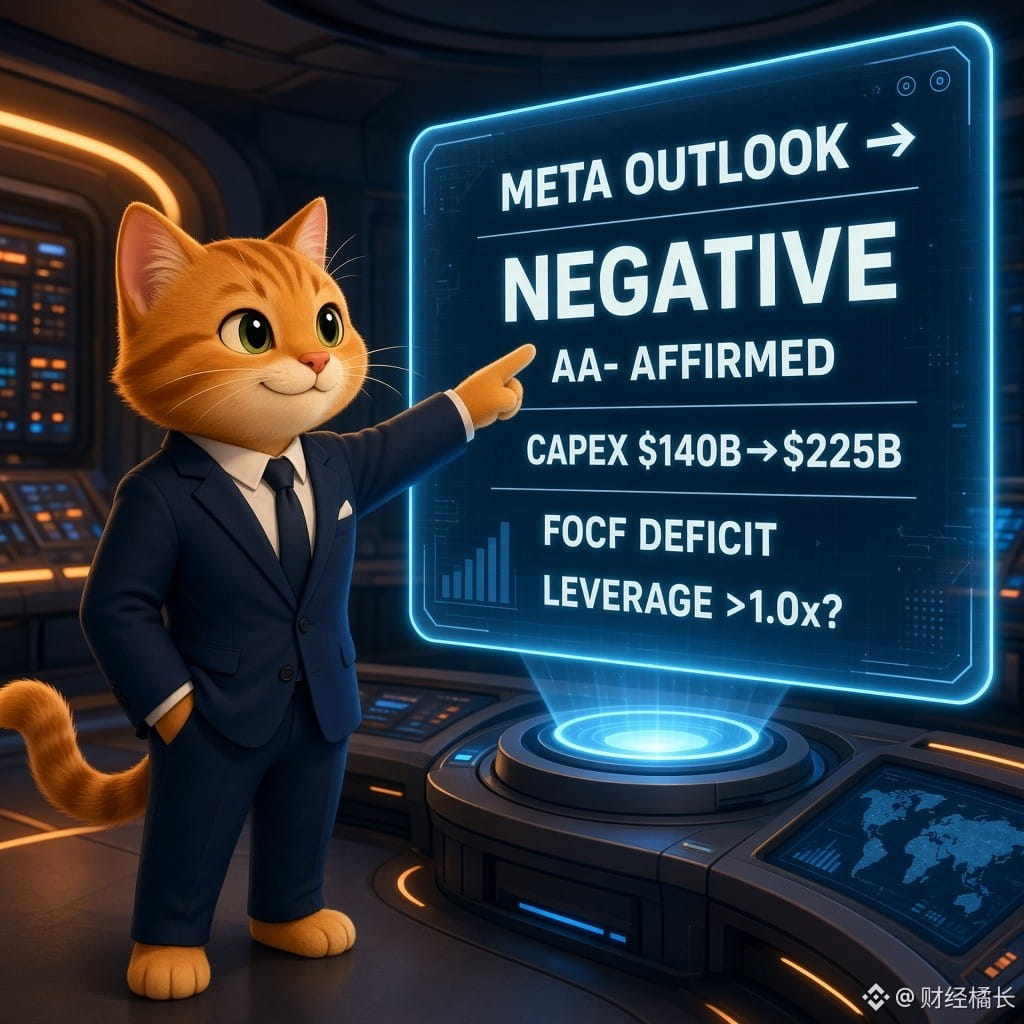
S&P senkt Ausblick für Meta auf negativ: AA- bestätigt, KI-Investitionen größter Unsicherheitsfaktor
S&P Global Ratings senkte am Freitag den Ausblick für Meta von stabil auf negativ und bestätigte zugleich das Rating AA-. Die Agentur erwartet Investitionsausgaben von rund 140 Milliarden US-Dollar im Jahr 2026, über 225 Milliarden im Jahr 2027 und rund 252 Milliarden im Jahr 2028. Der freie operative Cashflow dürfte 2026, 2027 und 2028 jeweils bei etwa -22, -71 und -39 Milliarden US-Dollar liegen. Die Verschuldung könnte frühestens 2027 auf über das 1,0-Fache steigen (2025 etwa das 0,1-Fache). Meta erklärte, dass das Monetarisierungspotenzial seiner KI unterschätzt werde, und widersprach den Aussagen von S&P. (S&P/Reuters/CNBC)
【Einschätzung】Das ist keine unmittelbare Herabstufung. Doch erstmals hält eine Ratingagentur offiziell in einem negativen Ausblick fest, wie lange es dauern könnte, bis sich die hohen KI-Ausgaben auszahlen. Das folgt derselben Linie wie die Zweifel am Cashflow nach den Geschäftszahlen von Alphabet und Amazon: Der Markt will nicht mehr nur Geschichten hören, sondern Renditen sehen.
【Chancen/Risiken】Sollten sich die Spreads bei Tech-Anleihen weiter ausweiten, geraten Wachstumsaktien und hoch bewertete KI-Titel unter Druck. Relativ profitieren könnten Unternehmen mit stabileren Cashflows und klareren Wegen zur Monetarisierung von KI. Vor den Zwischenwahlen und den US-Arbeitsmarktdaten in der kommenden Woche sollten die CDS und Spreads von Meta-Anleihen und großen Tech-Anleihen im Blick behalten werden.
Glaubt ihr, dass der negative Ausblick Metas Finanzierungskosten im nächsten Jahr tatsächlich in die Höhe treiben wird? Oder ist das bereits eingepreist?
#美股 #AI #信用评级 #Meta $BTC $FET
Nur zu Informationszwecken; stellt keine Anlageberatung dar.