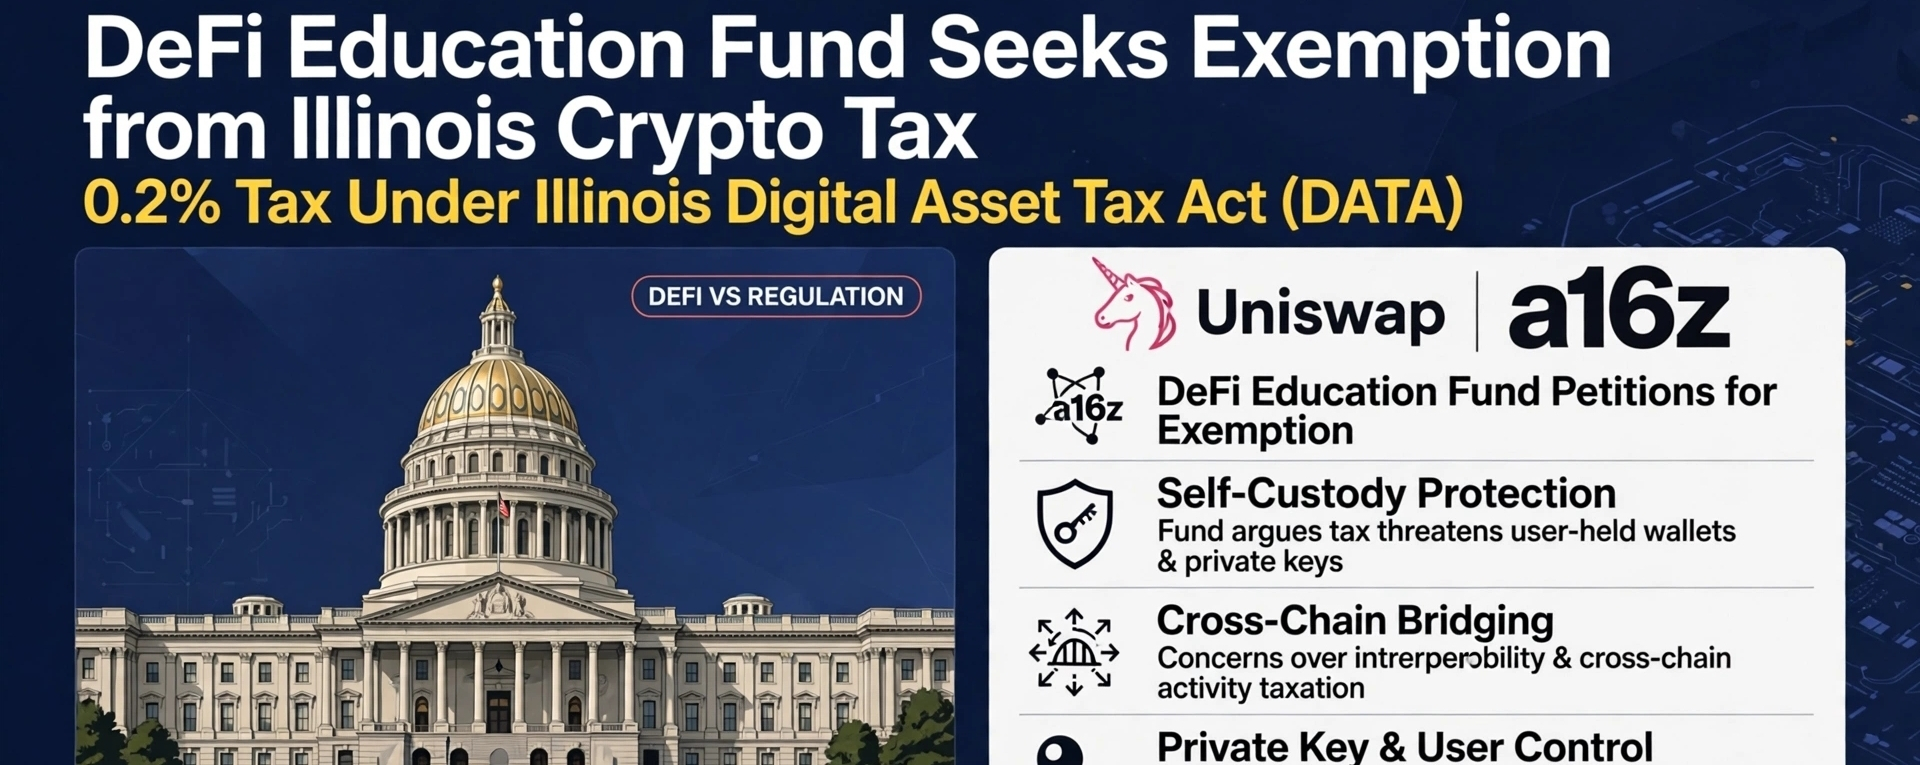

Uniswap, Andreessen Horowitz (a16z) und der DeFi Education Fund (DEF) haben beim Finanzministerium von Illinois gemeinsam eine Stellungnahme eingereicht und darin eine Ausnahme für dezentrale Finanzen (DeFi) von den geplanten Steuervorschriften des Bundesstaates für Kryptowährungen gefordert. Das geplante Illinois Digital Asset Tax Act (DATA) sieht eine Verbrauchsteuer von 0,2 % auf den Wert der Vermögenswerte einer Transaktion vor, statt lediglich auf Gewinne. Das bedeutet, dass bei einem Tausch im Wert von 10.000 US-Dollar mit einer Protokollgebühr von 3 US-Dollar eine Steuerlast von 20 US-Dollar entstünde. DeFi-Plattformen stehen aufgrund ihrer dezentralen Struktur vor der Herausforderung, solche Steuern einzuziehen. Die Gruppe formulierte vier zentrale Forderungen: 1. Dezentrale Börsen (DEXs) und Benutzeroberflächen sollen von der Definition eines Brokers ausgenommen werden. Dabei wird betont, dass nicht-verwahrende Software keine Vermögenswerte kontrolliert und daher nicht für den Steuereinbehalt verantwortlich sein kann. 2. Die Selbstverwahrung soll geschützt werden, indem Auszahlungen auf persönliche Wallets nicht besteuert werden. Wechsel von zentralisierten Börsen (CEXs) zur Selbstverwahrung sollen steuerfrei bleiben, auch wenn ein Broker eine Gebühr erhebt. 3. Die Ausnahme von Cross-Chain-Bridges wird gefordert: Die Übertragung von Vermögenswerten zwischen verschiedenen Blockchains sollte nicht als steuerpflichtiges Ereignis gelten und keiner doppelten Besteuerung unterliegen. 4. Die Anforderungen zur Aufbewahrung von Private Keys sollen abgeschafft werden. Die Gruppe schlägt vor, dass Aufzeichnungen zu öffentlichen Schlüsseln ausreichen sollten, da Protokollgebühren keine Gegenleistung von Wert darstellen. Der aktuelle Entwurf der Vorschriften sieht vor, dass Gebühren für Liquiditätsanbieter (LPs) und Miner-Gebühren nicht besteuert werden, Protokollgebühren hingegen schon. Dadurch könnte jede gebührenpflichtige DEX verpflichtet werden, als Steuereinnehmer aufzutreten. Illinois hat die Durchsetzung dieser Vorschriften wegen eines laufenden Rechtsstreits (Chamber of Digital Commerce v. Dept of Revenue) vom 1. Januar 2027 auf den 1. Juli 2027 verschoben. Da die Frist für Stellungnahmen abgelaufen ist, könnte der Fall ähnliche regulatorische Ansätze in anderen Bundesstaaten beeinflussen. Ein für DeFi günstiger Ausgang könnte zu einer technischen Entlastung und zur Anerkennung der besonderen Merkmale von DeFi innerhalb des regulatorischen Rahmens führen. Ob eine Steuer von 0,2 % auf den Bruttowert für DeFi fair ist, bleibt umstritten.

