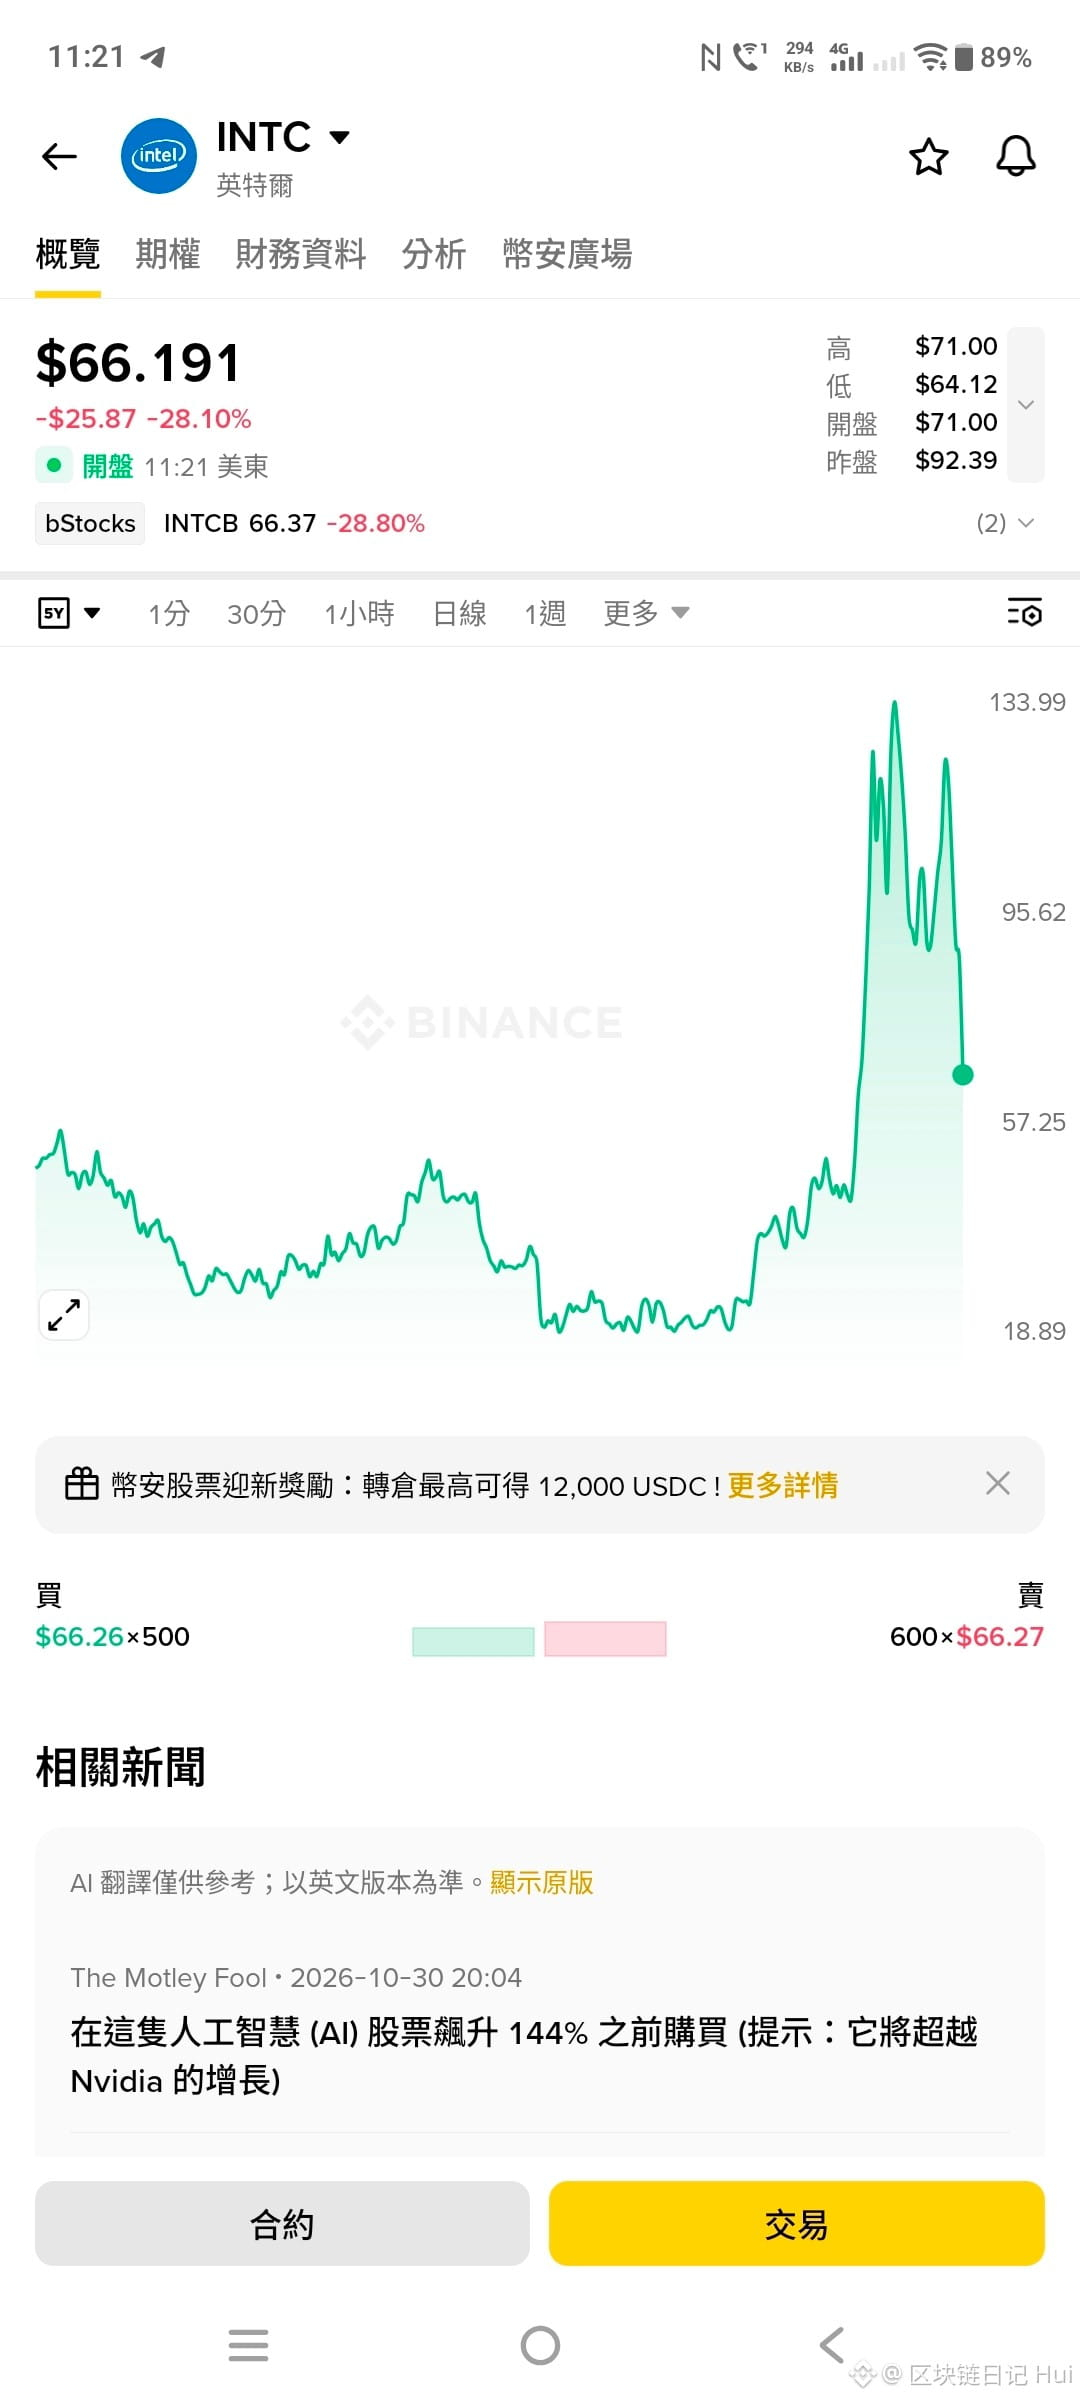

Intel $INTC fällt um 30 % – wo liegt das Problem?!
Intel war schon immer der altehrwürdige Gigant im uns vertrauten PC-Prozessorbereich, aber in den letzten Jahren wirkt Intel angesichts des Aufstiegs von KI etwas überfordert.
Heute zum starken Kursrutsch meine Einschätzung dazu (keine Anlageberatung)👇
1️⃣Intel Q4-Ausblick unter den Erwartungen
Die neuesten Q3-Zahlen waren zwar nicht schlecht: Das bereinigte EPS lag bei $0.52 und damit über den Markterwartungen von $0.40, und der Umsatz stieg im Jahresvergleich um 21 %.
Das Problem liegt jedoch darin, dass der Q4-Ausblick von Intel unter den Erwartungen lag!
Laut dem Bericht erwartet das Unternehmen für den Umsatz nur $150亿–160亿 und damit weniger als die an der Wall Street erwarteten $170.7亿!
2️⃣ Das PC-Geschäft bleibt eher nicht optimistisch
Speicher ist jetzt teurer geworden, was indirekt die Computer verteuert hat und die Kaufkraft der Verbraucher möglicherweise stark beeinträchtigt!
Das ist für Intel, das seit jeher auf PC-Prozessoren als wichtige Einnahmequelle angewiesen ist, nicht gerade vorteilhaft.
Nach dem Bericht rechnete das Management außerdem damit, dass die PC-Auslieferungen 2026 um etwa 12 % und 2027 nochmals um etwa 10 % zurückgehen könnten.
3️⃣ Das KI-Geschäft wächst, aber um damit Geld zu verdienen, ist es noch nicht so leicht
Auch wenn Intel im KI-Bereich keinen ganz so reibungslosen Start hatte, sind in diesem Bericht dennoch einige positive Veränderungen zu sehen.
Der Bericht zeigt, dass der Umsatz im Bereich Rechenzentren und KI $73 亿 erreichte, ein Plus von rund 78 % im Jahresvergleich, was zeigt, dass dieses Geschäft bereits einen guten Beitrag zum Umsatz leistet.
Das Problem ist jedoch: Wachsende KI-Nachfrage bedeutet nicht, dass Intel sofort mehr Geld verdienen kann.
Derzeit steht das Unternehmen weiterhin vor Kapazitätsengpässen; um die Produktion auszuweiten und bei fortschrittlichen Fertigungsprozessen aufzuholen, sind weiterhin hohe Investitionen in Fabriken und Forschung und Entwicklung nötig.
Intel muss also derzeit einerseits im KI-Markt aufholen und andererseits viel Geld in den Ausbau der Kapazitäten stecken.
Bei so hohen Investitionen stellt sich für den Markt vor allem die Frage, wann sich das wirklich in Gewinn verwandeln kann.
Ich denke, Intels größtes Problem ist derzeit nicht, dass es gar keine KI-Chancen gibt, sondern dass die Transformation Zeit braucht und die Investitionen sehr groß sind, während der Markt schon beginnt, die Geschwindigkeit der Erholung zu bezweifeln.
Worauf man als Nächstes achten sollte, ist nicht nur, wie stark das KI-Geschäft wachsen kann, sondern auch, ob daraus tatsächlich Profit wird und wann sich der Cashflow verbessern kann.
Was denkst du: War der starke Kursrutsch bei Intel eine Überreaktion des Marktes, oder braucht das Unternehmen wirklich mehr Zeit, um die Transformation abzuschließen? Schreib gerne deine Meinung👇
Intel war schon immer der altehrwürdige Gigant im uns vertrauten PC-Prozessorbereich, aber in den letzten Jahren wirkt Intel angesichts des Aufstiegs von KI etwas überfordert.
Heute zum starken Kursrutsch meine Einschätzung dazu (keine Anlageberatung)👇
1️⃣Intel Q4-Ausblick unter den Erwartungen
Die neuesten Q3-Zahlen waren zwar nicht schlecht: Das bereinigte EPS lag bei $0.52 und damit über den Markterwartungen von $0.40, und der Umsatz stieg im Jahresvergleich um 21 %.
Das Problem liegt jedoch darin, dass der Q4-Ausblick von Intel unter den Erwartungen lag!
Laut dem Bericht erwartet das Unternehmen für den Umsatz nur $150亿–160亿 und damit weniger als die an der Wall Street erwarteten $170.7亿!
2️⃣ Das PC-Geschäft bleibt eher nicht optimistisch
Speicher ist jetzt teurer geworden, was indirekt die Computer verteuert hat und die Kaufkraft der Verbraucher möglicherweise stark beeinträchtigt!
Das ist für Intel, das seit jeher auf PC-Prozessoren als wichtige Einnahmequelle angewiesen ist, nicht gerade vorteilhaft.
Nach dem Bericht rechnete das Management außerdem damit, dass die PC-Auslieferungen 2026 um etwa 12 % und 2027 nochmals um etwa 10 % zurückgehen könnten.
3️⃣ Das KI-Geschäft wächst, aber um damit Geld zu verdienen, ist es noch nicht so leicht
Auch wenn Intel im KI-Bereich keinen ganz so reibungslosen Start hatte, sind in diesem Bericht dennoch einige positive Veränderungen zu sehen.
Der Bericht zeigt, dass der Umsatz im Bereich Rechenzentren und KI $73 亿 erreichte, ein Plus von rund 78 % im Jahresvergleich, was zeigt, dass dieses Geschäft bereits einen guten Beitrag zum Umsatz leistet.
Das Problem ist jedoch: Wachsende KI-Nachfrage bedeutet nicht, dass Intel sofort mehr Geld verdienen kann.
Derzeit steht das Unternehmen weiterhin vor Kapazitätsengpässen; um die Produktion auszuweiten und bei fortschrittlichen Fertigungsprozessen aufzuholen, sind weiterhin hohe Investitionen in Fabriken und Forschung und Entwicklung nötig.
Intel muss also derzeit einerseits im KI-Markt aufholen und andererseits viel Geld in den Ausbau der Kapazitäten stecken.
Bei so hohen Investitionen stellt sich für den Markt vor allem die Frage, wann sich das wirklich in Gewinn verwandeln kann.
Ich denke, Intels größtes Problem ist derzeit nicht, dass es gar keine KI-Chancen gibt, sondern dass die Transformation Zeit braucht und die Investitionen sehr groß sind, während der Markt schon beginnt, die Geschwindigkeit der Erholung zu bezweifeln.
Worauf man als Nächstes achten sollte, ist nicht nur, wie stark das KI-Geschäft wachsen kann, sondern auch, ob daraus tatsächlich Profit wird und wann sich der Cashflow verbessern kann.
Was denkst du: War der starke Kursrutsch bei Intel eine Überreaktion des Marktes, oder braucht das Unternehmen wirklich mehr Zeit, um die Transformation abzuschließen? Schreib gerne deine Meinung👇