

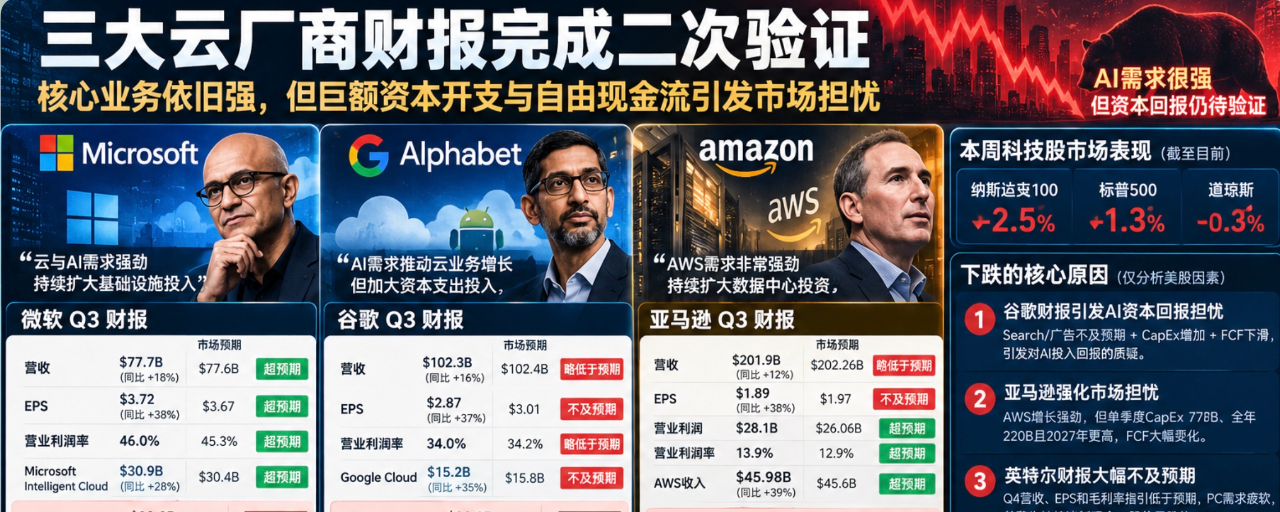

Ein Rückblick auf Amazons Geschäftszahlen: Das Kerngeschäft ist weiterhin stark, und auch die Ertragskraft ist gut. Allerdings stehen die Investitionsausgaben und der freie Cashflow weiterhin erheblich unter Druck!
Wie ich gestern schon sagte: Diese Woche berichten die drei großen Cloud-Anbieter Google, Microsoft und Amazon. Amazon bildet den Abschluss und liefert damit gewissermaßen eine zweite Bestätigung der KI-Geschäftsmodelle von Google und Microsoft. Das Ergebnis ist ebenfalls offensichtlich: Auch Amazon hat die Markterwartungen für dieses Quartal nicht erfüllt.
Umsatz: 201,9 Mrd. und damit innerhalb der Spanne von 201 bis 203 Mrd.; leicht unter den Markterwartungen, aber noch akzeptabel. Das operative Ergebnis lag bei 28,1 Mrd., die operative Marge bei 13,9 % – ein Allzeithoch für Amazon. Insgesamt wächst der Umsatz rasant, und auch der Gewinn legt sehr stark zu.
KI-Investitionen: Die Investitionsausgaben im dritten Quartal lagen bei 77,26 Mrd. und damit deutlich über den bisherigen Markterwartungen. Die Prognose für die Investitionsausgaben eines einzelnen Quartals wurde um 20 Mrd. übertroffen. Zudem sind die Investitionsausgaben insgesamt auf 220 Mrd. festgelegt, und die Prognose für 2027 wurde angehoben. #亚马逊盘前下跌约7%
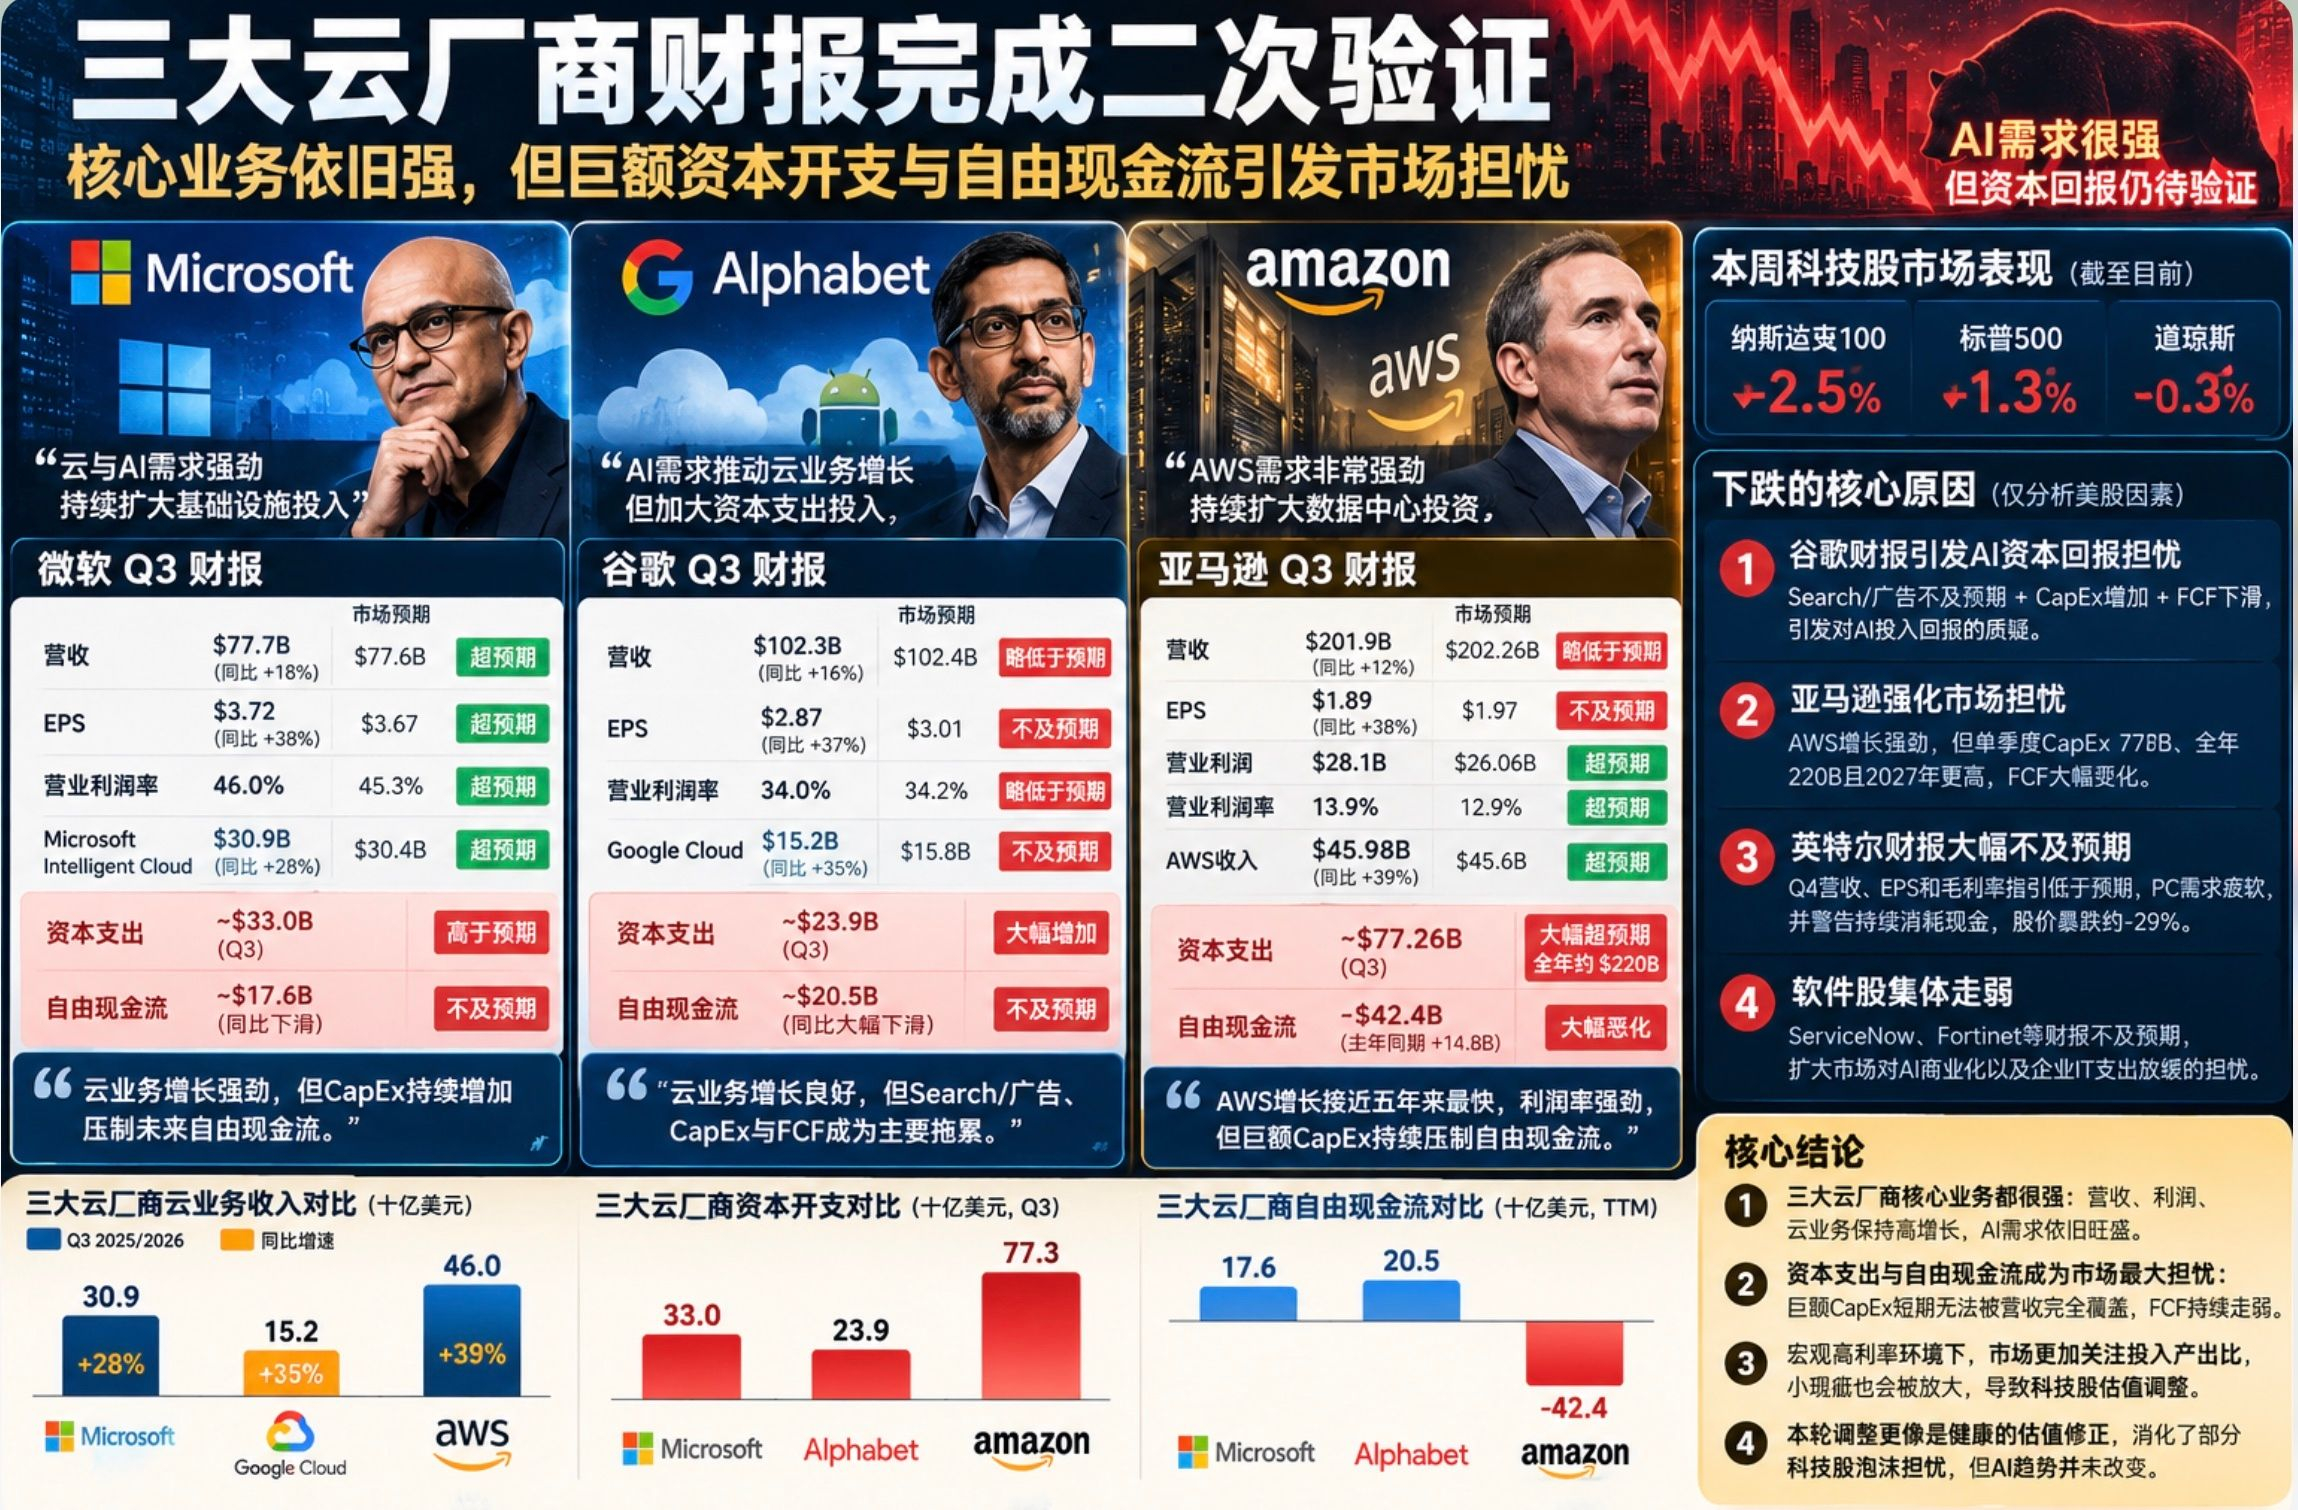
Freier Cashflow: −42,4 Mrd.; im Vorjahreszeitraum waren es 14,8 Mrd. – eine Verschlechterung um 57,2 Mrd. innerhalb eines Jahres. Das Kernproblem ist nicht der operative Cashflow, sondern dass er mit den Investitionsausgaben nicht Schritt hält und dadurch der freie Cashflow unter Druck gerät.
Ausblick: Kurzfristig eher durchschnittlich, langfristig jedoch sehr ambitioniert. Für das vierte Quartal wird kurzfristig ein Umsatz von 240 bis 247 Mrd. erwartet, ein Plus von 12 bis 16 % gegenüber dem Vorjahr. Der Mittelwert von 243,5 Mrd. liegt leicht unter der Markterwartung von 244,5 Mrd. Die Gewinnprognose bleibt jedoch bei 28,5 bis 33,5 Mrd. und ist damit deutlich besser als die Vorjahresprognose von 25 Mrd. Amazon signalisiert also keineswegs eine Verschlechterung der Gewinnlage. Der langfristige Ausblick für AWS sieht ein Wachstum von über 40 % im Jahr 2027 und rund 40 % im Jahr 2028 vor – eine äußerst ambitionierte Prognose für das Kerngeschäft.
AWS: Die absolute Sensation des Geschäftsberichts. Das Geschäft wächst immer schneller und nähert sich der höchsten Wachstumsrate seit fünf Jahren. Bei einem derart großen Technologiegeschäft noch ein Wachstum von rund 40 % zu erzielen, bedeutet, dass die Nachfrage nach KI-Cloud-Diensten nicht einfach nur mit der bestehenden Basis wächst, sondern geradezu explodiert. Auch die Gewinne sind beeindruckend: Der Umsatz stieg um 39 %, das operative Ergebnis um 55 %.
Zusammenfassung:
Amazons Geschäftszahlen sind eigentlich überhaupt nicht schlecht und im Vergleich sogar stärker als die von Google. Beide Unternehmen stehen jedoch vor demselben Problem: Kurzfristig können die Umsätze mit den Investitionsausgaben buchhalterisch nicht Schritt halten, und der freie Cashflow sinkt weiter oder verschlechtert sich sogar.
Wenn man Amazons Zahlen als zweite Bestätigung nach Google und Microsoft betrachtet, hat diese Bestätigung die Sorgen verstärkt, die Googles Geschäftszahlen ausgelöst hatten. Gleichzeitig wurden auch Intels Geschäftszahlen veröffentlicht – bislang der schwächste Quartalsbericht dieser Berichtssaison, der den Markt direkt mit nach unten gezogen hat.
Ein Rückblick auf die Geschäftszahlen der drei Cloud-Anbieter in dieser Woche: Bei allen ist das Kerngeschäft intakt, und sowohl Umsatz als auch Gewinn wachsen weiterhin ordentlich. Doch der makroökonomische Druck lässt Anleger wegen der hohen künftigen Investitionsausgaben zunehmend besorgt sein und führt zu Bewertungsanpassungen. Das ist eigentlich auch gesund – zumindest werden so Sorgen über eine Blase bei Technologieaktien abgebaut.
Einfach gesagt: Bei hohen Zinsen wird das Geld in den Händen der Anleger wertvoller. Deshalb fallen selbst kleine Schwächen in diesem Quartal stärker ins Gewicht, und kleine Makel werden kurzfristig zu einem fatalen Belastungsfaktor für den Aktienkurs!