


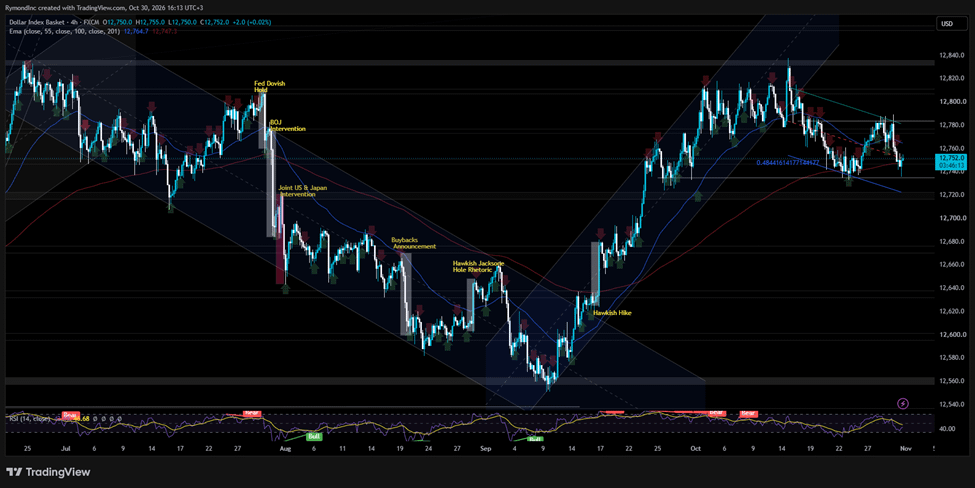
Der US-Dollar-Index ist am Freitag auf rund 101,8 gefallen und verzeichnet damit den dritten Tagesverlust in Folge. Dennoch steuert die Währung auf den zweiten monatlichen Gewinn in Folge zu, nachdem sie im September fast 2 % zugelegt hatte.
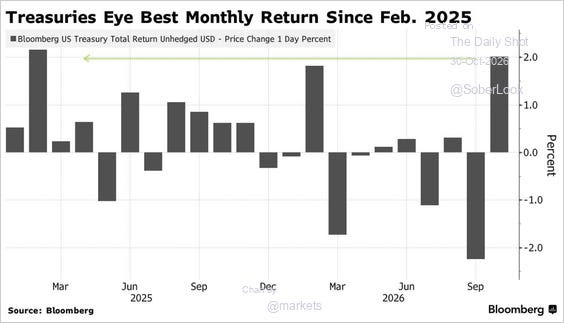
Anleihen sorgten für die nötige Unterstützung. Ein weltweiter Ausverkauf bei Technologie- und KI-Aktien veranlasste Anleger, Schutz zu suchen – und sie fanden ihn in US-Staatsanleihen, deren Renditen sanken, als Käufer zugriffen. Diesmal blieb der Dollar von der Nachfrage nach sicheren Anlagen unberührt. US-Staatsanleihen legten zu, da der KI-getriebene Ausverkauf bei Technologieaktien die Nachfrage nach sicheren Anlagen ankurbelte. Damit steuert der Referenzindex auf seine stärkste Monatsentwicklung seit Februar 2025 zu.
Die Gewinne dieser Woche haben die Zündschnur entzündet. Alphabet verlor am Donnerstag rund 12 %, nachdem das Unternehmen sowohl beim Gewinn als auch beim Umsatz die Erwartungen verfehlt hatte. Intel und Amazon legten eigene Zahlen vor, und im vorbörslichen Handel am Freitag lag Intel mehr als 25 % im Minus, Amazon rund 7 %. Drei verschiedene Unternehmen, eine gemeinsame Sorge: Wie lange werden Anleger die KI-Ausgaben in dieser Größenordnung noch finanzieren, ohne dass sich ein klarer Ertrag abzeichnet?
Dennoch sehen viele Analysten weiterhin Spielraum für einen Anstieg des Dollar. Der stärkste Impuls könnte von der Fed selbst kommen. Es wird erwartet, dass die Verantwortlichen die Zinserhöhungen wieder aufnehmen, sobald die Zwischenwahlen hinter ihnen liegen. Präsident Kevin Warsh bestärkte diese Erwartung auf seiner Pressekonferenz und sagte, der Ausschuss habe seine „Bereitschaft zum Handeln“ deutlich gemacht, gab aber kein klares Signal für Dezember.
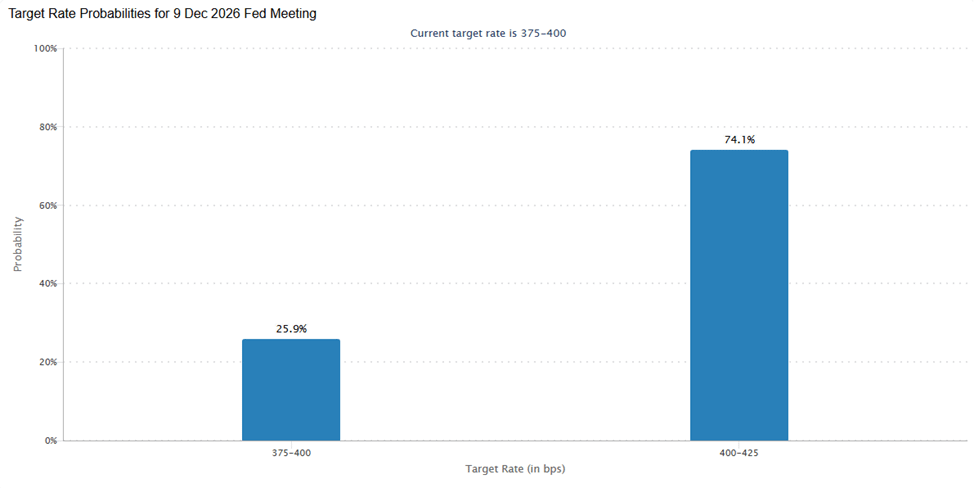
Die Fed ließ ihren Leitzins am Mittwoch bei 3,75 % bis 4 %, obwohl Gouverneurin Lisa Cook und Beth Hammack, Präsidentin der Fed von Cleveland, beide für eine Erhöhung um einen Viertelprozentpunkt stimmten. Laut dem FedWatch-Tool der CME rechnen Futures-Händler nun mit einer Wahrscheinlichkeit von rund 75 % für eine Zinserhöhung im Dezember.
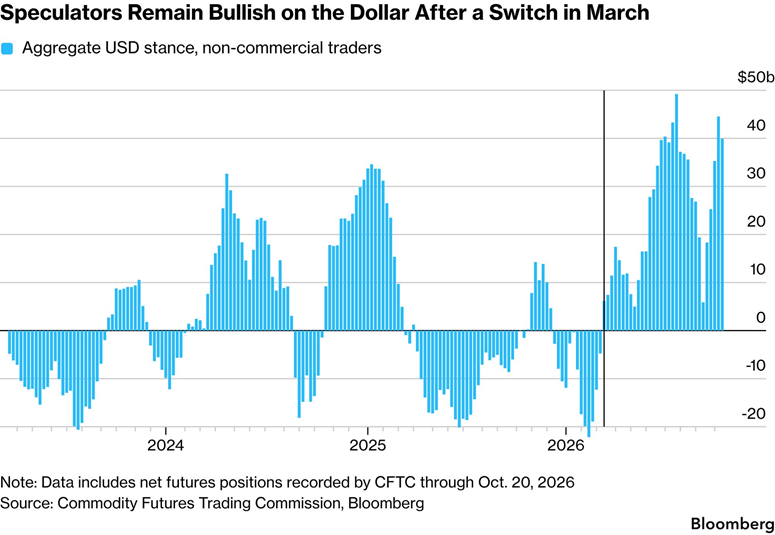
Die Zinserhöhung im September, die erste der Fed seit drei Jahren, bescherte dem Dollar laut Bloomberg den besten Monat seit März. Große Anleger sind nicht auf Abstand gegangen. Vermögensverwalter und andere nichtkommerzielle Marktteilnehmer hielten auf Basis der CFTC-Daten bis zur Woche vom 20. Oktober knapp 40 Milliarden Dollar an Wetten auf einen stärkeren Dollar.
Bloombergs Berichterstattung bringt eine zusätzliche Nuance ins Spiel: Der Höhenflug des Dollar könnte so viel Schwung haben, dass er das Wahlergebnis völlig ignoriert. Hohe Zinsen und ein sprunghafter Anstieg der KI-bezogenen Ausgaben ziehen weiterhin Kapital in die USA, so die Überlegung – selbst wenn die Wahl Washington einen Kongress mit geteilten Mehrheiten beschert.
Andreas Koenig, Leiter des globalen Devisengeschäfts bei Amundi, sieht die USA als Zentrum des KI-Wachstums: Investitionen, Margen und Unternehmensgewinne seien dort allesamt robust, zudem stütze der Zinsabstand den Dollar. Alex Cohen, Stratege bei der Bank of America, sieht die Risiken dahingehend gelagert, dass der Dollar seine Stärke bis zum Jahresende behauptet.
Wachstum liefert den Bullen ein weiteres Argument
Auch die Wirtschaftsdaten sprechen nicht gegen diese Einschätzung. Die US-Wirtschaft wuchs im dritten Quartal auf annualisierter Basis um 3,4 %, teilte das Bureau of Economic Analysis in seiner ersten Schätzung mit – nach 2,2 % im zweiten Quartal. Die Konsumausgaben trugen 2,52 Prozentpunkte bei, die Anlageinvestitionen 1,66, die Lagerbestände 1,61 und die Staatsausgaben 0,90. Die Nettoexporte machten 3,32 Prozentpunkte zunichte, da die Importe stark anzogen.
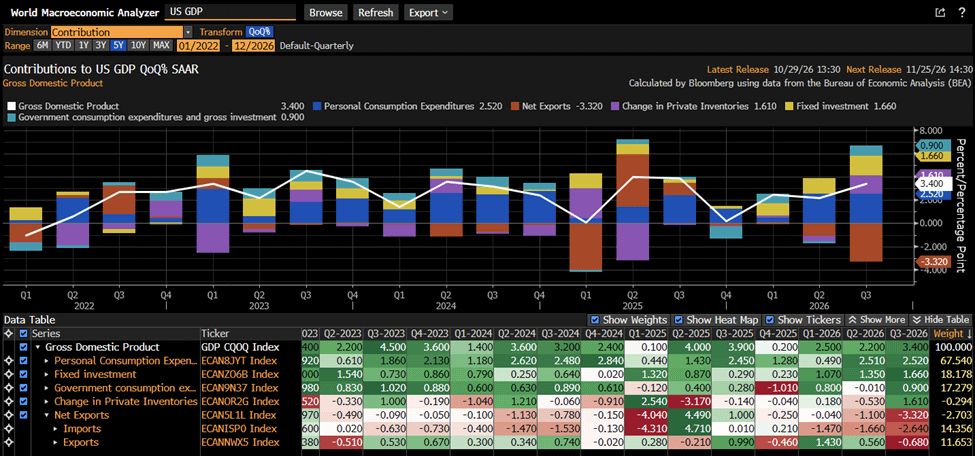
Lagerbestände geben geliehene Beiträge meist wieder zurück, weshalb dieser Anteil mit einer gewissen Skepsis zu betrachten ist. Dennoch zeigt der Bericht, dass die Wirtschaft mit mehr Schwung ins vierte Quartal geht, als sie im zweiten hatte.
Andere Zentralbanken erhöhen die Zinsen, doch der Zinsabstand bleibt groß
Auch andere Zentralbanken erhöhen die Zinsen. Die Europäische Zentralbank etwa beließ ihren Einlagensatz am Donnerstag bei 2,5 %, nachdem sie ihn im September angehoben hatte, und die Märkte tendieren zu einer weiteren Erhöhung im Dezember. Der Zielkorridor der Fed liegt jedoch deutlich darüber – und auf diesen Abstand kommen die Devisenhändler immer wieder zurück.
Daniel Tobon, Stratege bei Citigroup, glaubt, dass die EZB irgendwann an einen Punkt „negativer Folgewirkungen“ gelangen könnte, der sie zu einer Kursumkehr zwingt. In diesem Szenario wäre der Dollar gegenüber dem Euro besser aufgestellt. Tobon, der seit Januar auf einen fallenden Euro gegenüber dem Dollar setzt, sieht die jüngsten Informationen zunehmend zugunsten des Dollar ausfallen.
Politischer Stillstand steht bevor – und der Dollar könnte ungerührt bleiben
Der Bloomberg Dollar Spot Index erreichte Anfang des Monats den höchsten Stand seit Mai 2025, beflügelt von Inflationsdaten, die höher als erwartet ausfielen. Fondsmanager und Devisenstrategen erwarten nicht, dass sich die Kräfte hinter diesem Anstieg ändern – unabhängig davon, wie die Abstimmung am 3. November ausgeht.
Die Dollar-Bären an der Wall Street geben nach
Morgan Stanley hat bereits die Seiten gewechselt. Monatelang hatten die Strategen der Bank argumentiert, der Dollar werde in der zweiten Jahreshälfte abwerten. Dann nahmen sie die Prognose in einer von David Adams geleiteten Analyse im vergangenen Monat zurück und räumten ein: „Wir lagen falsch.“ Ausschlaggebend waren größere Zinsabstände und das robuste Wachstum in den USA. Die Bank rechnet nun bis zum Jahresende und bis ins Jahr 2027 hinein mit einem starken Dollar.
Die Nachfrage nach sicheren Anlagen ist der andere Faktor, sagt Daragh Maher von HSBC. Wenn es so aussieht, als würde die Welt auseinanderbrechen, fließe Geld in den Dollar, sagte er, und die Debatte um den Wertverfall werde in den Hintergrund gedrängt. Er bezeichnete es als eine der Börsenweisheiten, die sich bewahrheiten: „Der Dollar ist Ihr sicherer Hafen.“ Der Handel am Freitag.
Auch die Optionspreise deuteten in dieselbe Richtung, als Bloomberg die Lage im vergangenen Monat prüfte. Risk Reversals, die die Nachfrage nach bullischen und bärischen Positionen vergleichen, sprachen über alle Laufzeiten hinweg für den Dollar.
Diese Kehrtwende steht im Gegensatz zu zwei Jahren gängiger Überzeugungen. Zölle lösten lautstarke Rufe nach einer Abkehr vom Dollar aus, und die inzwischen über 40 Billionen Dollar hohe Staatsverschuldung befeuerte den sogenannten Debasement-Trade: die Wette darauf, dass mangelnde Haushaltsdisziplin den Wert von Geld und Staatsanleihen untergräbt – wovon Gold und ähnliche Anlagen profitieren.
Und dann ist da noch Iran – und der 3. November
Der geopolitische Hintergrund spitzt sich zu. Das Wall Street Journal berichtete, dass Admiral Brad Cooper, der das US-Zentralkommando leitet, Präsident Donald Trump am Donnerstag über militärische Optionen für Iran unterrichtet habe. Cooper reiste persönlich an – ein ungewöhnlicher Schritt für ihn. Verteidigungsminister Pete Hegseth und der Vorsitzende der Vereinigten Stabschefs, General Dan Caine, waren laut dem Journal ebenfalls anwesend. Die Zeitung berief sich dabei auf US-Beamte und andere Personen mit unmittelbarer Kenntnis der Vorgänge, während Washington eine Rückkehr zu größeren Kampfhandlungen erwägt.
Schon der Anschein hat Spekulationen genährt, die Regierung bewege sich auf ein erneutes Eingreifen zu. Auch die Golfstaaten erhalten eine eigene Botschaft. Regierungsvertreter der Trump-Administration hätten die arabischen Golfstaaten aufgefordert, sich auf einen kurzen, intensiven Feldzug nach den Zwischenwahlen vorzubereiten, berichtete das Journal.
Trump hat die Idee nicht von sich gewiesen. Bei einer Kundgebung in Florida am vergangenen Freitag blickte er auf den intensiven US-israelischen Feldzug zu Beginn dieses Jahres zurück, den Washington „Epic Fury“ nennt, und sagte, die USA könnten „noch eine kleine Epic Fury“ starten, wenn Iran nicht einlenke.
Wie Trump nach der Auszählung der Stimmen mit Iran umgeht, könnte für die Währungen am wichtigsten sein, meint Noah Buffam, Stratege bei CIBC Capital Markets. Der Markt rechne allgemein mit einer deutlichen Verschärfung der US-Aggression nach den Zwischenwahlen, sagte er, doch CIBC sei weniger überzeugt. Sollte sich das militärische Vorgehen als begrenzt erweisen, könnte der Dollar nach Einschätzung der Bank gemeinsam mit dem Ölpreis nachgeben.
Diese Antwort wird es nicht vor Dienstag geben. Vielleicht kommt sie auch nicht unmittelbar danach. Anleger stellen sich zudem auf ein geteiltes Wahlergebnis ein – auf jene Art politischer Blockade im Kongress, die dem Dollar üblicherweise nicht hilft. Umfragen deuten darauf hin, dass die Demokraten mindestens eine Kammer des Kongresses gewinnen könnten.