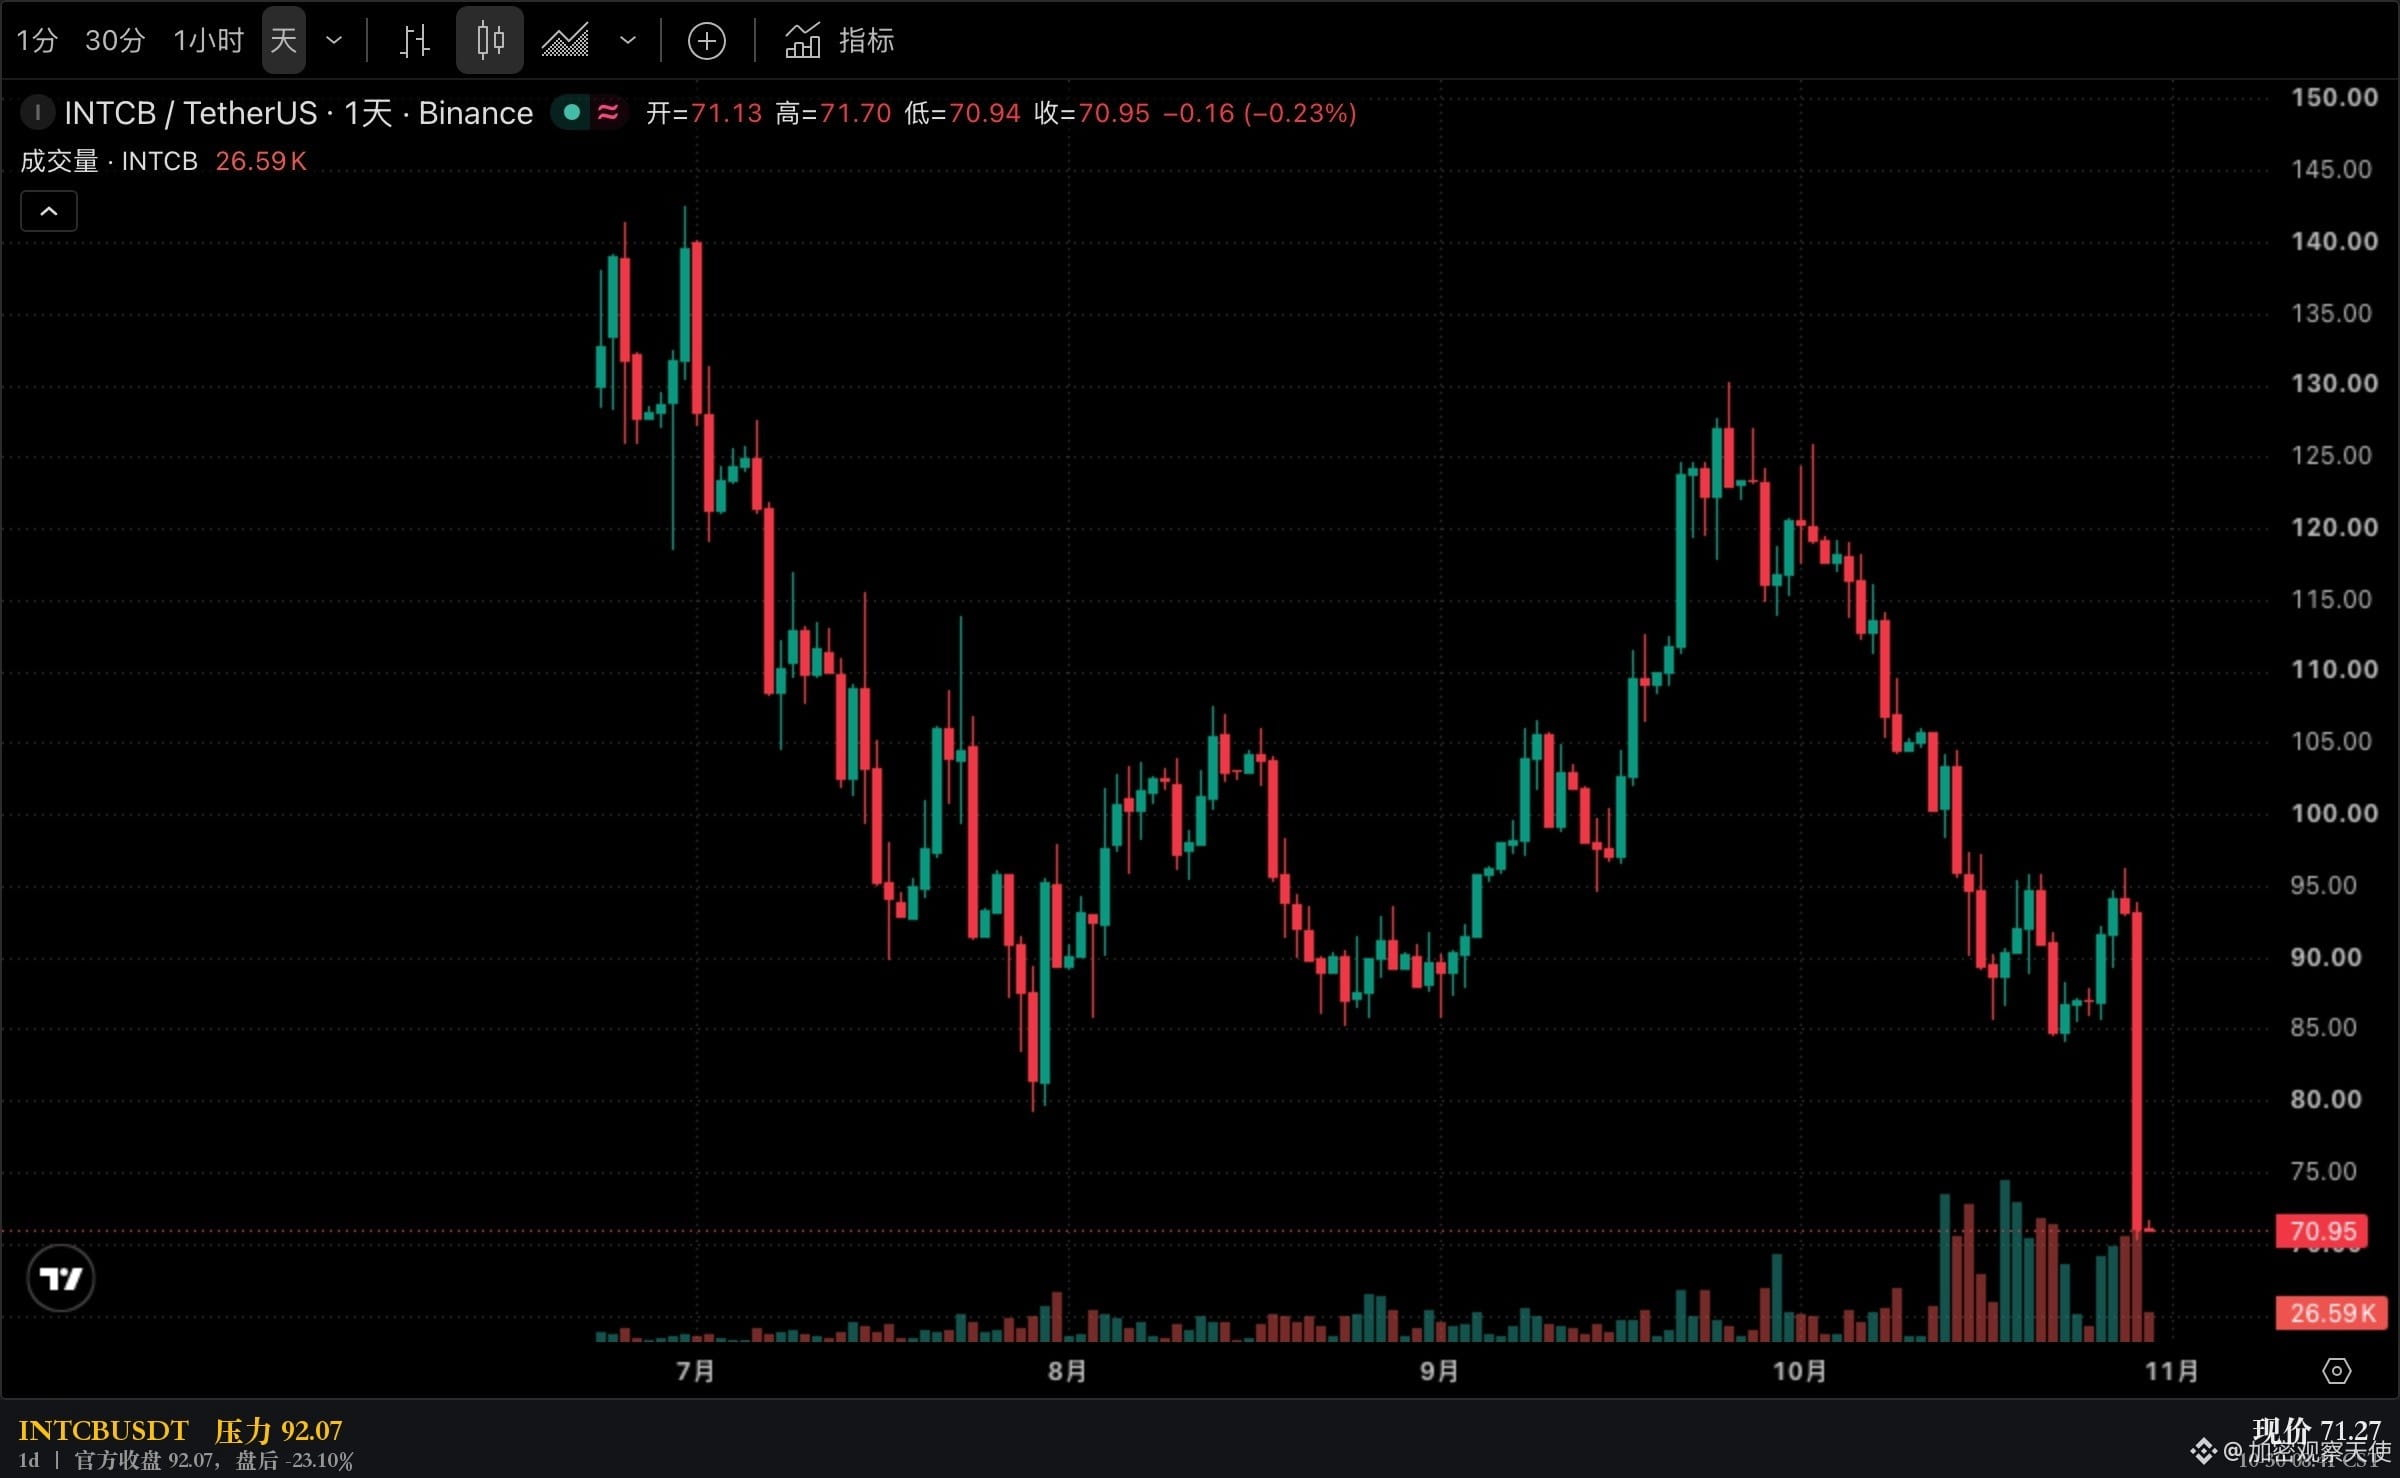
Im dritten Quartal lag der Umsatz bei 16,5 Milliarden Dollar, 21 % mehr als im Vorjahr. Umsatz, Bruttomarge und Gewinn je Aktie übertrafen allesamt die Prognose. Für das vierte Quartal wurde die Prognose auf 15 bis 16 Milliarden gesenkt; nachbörslich fiel die Aktie um 23 %. Der Markt verkauft nicht dieses Quartal, sondern das nächste.
Doch betrachtet man die drei Geschäftsbereiche einzeln, passen die Gründe für die Kürzung nicht zusammen.
Data Center und KI: 7,3 Milliarden, 78 % mehr als im Vorjahr – das stärkste Quartal seit 15 Jahren. Client: 8,1 Milliarden, 5 % weniger als im Vorjahr. Foundry: 6,7 Milliarden, 58 % mehr.
Ein Bereich verdoppelt sich, einer schrumpft, und trotzdem soll der Gesamtumsatz im Quartalsvergleich um 6 % sinken. Das sieht nicht nach einem Nachfragescheitelpunkt aus.
Der operative Gewinn lag bei 2,522 Milliarden, verglichen mit 683 Millionen im Vorjahresquartal – das 3,7-Fache. Der operative Cashflow betrug 5,1 Milliarden.
Das operative Geschäft erholt sich, der Aktienkurs fällt. Beides kann gleichzeitig stimmen.
Die Prognose für den Gewinn je Aktie im vierten Quartal liegt bei 0,10, auf Non-GAAP-Basis bei 0,25. Im dritten Quartal waren es 0,60. Dasselbe Unternehmen, drei Monate später bleibt nur ein Sechstel übrig. Das ist die auffälligste Zeile im gesamten Geschäftsbericht.
Auch das Unternehmen selbst sagte nicht, dass die Nachfrage ihren Höhepunkt erreicht habe. Der CEO sagte wörtlich, man wolle mehr Angebot bereitstellen, um die außergewöhnlich starke Nachfrage nach der Xeon-Serie zu bedienen. Im selben Abschnitt räumte der CFO ein, dass die PC-Schwäche mindestens bis in die erste Hälfte des nächsten Jahres anhalten werde.
Stellt man die beiden Aussagen nebeneinander, wird klar, worauf sich die gesenkte Prognose bezieht: Der PC-Bereich bremst, bei Xeon fehlt es an Angebot.
Auch die Rechnung geht auf. Der Mittelwert der Prognose liegt bei 15,5 Milliarden, 1 Milliarde weniger als im dritten Quartal. Selbst wenn man für den Client-Bereich einen Rückgang von 5 % im Quartalsvergleich annimmt, erklärt das nur 400 Millionen. Die verbleibende Lücke von 600 Millionen lässt sich nicht mit dem PC erklären.
Entweder wächst der Data-Center-Bereich im Quartalsvergleich also nicht mehr, oder das Angebot ist tatsächlich knapp. Das Unternehmen entscheidet sich für die zweite Erklärung.
Wobei ich mir nicht sicher bin: Niemand kann diese Zuschreibung überprüfen. Sie stammt von der Unternehmensführung, nicht aus unabhängigen Daten. Sie klingt plausibel, lässt sich aber nicht belegen.
Was man sich eigentlich merken sollte, ist diese Struktur. Wenn eine Prognose gesenkt wird, sollte man zuerst schauen, welcher Bereich rückläufig ist, dann, wem das Unternehmen die Ursache zuschreibt, und erst danach, wie stark die Aktie gefallen ist.
Bei jedem „Ergebnisse über den Erwartungen, Aktie stark im Minus“ läuft es letztlich auf dieselbe Frage hinaus: Der Markt bewertet das nächste Quartal, nicht diesen Geschäftsbericht.
Denn der Geschäftsbericht hält die Vergangenheit fest; die Prognose bestimmt den Kurs.
Intel $INTCB bezieht sich auf diese Aktie: offizieller Schlusskurs am 10-29 bei 92,07, nachbörslich auf 70,87 gefallen. Für diese Berichtssaison #美股 lohnt es sich, ein Beispiel wie dieses – „alle drei Kennzahlen über der Prognose, nachbörslich um ein Fünftel eingebrochen“ – aufzubewahren.
Wem würdet ihr eher glauben: diesem Quartal, in dem alle drei Kennzahlen die Prognose übertrafen, oder dem nächsten, dessen Prognose auf 15 Milliarden gesenkt wurde?
Daten: SEC EDGAR 8-K, CIK 0000050863, 2026-10-29, Originaltext in Exhibit 99.1.
Die Token-Kurse stammen aus einem Binance-Snapshot vom 10-30 um 08:41 CST; der offizielle Schlusskurs wurde CNBC entnommen.
Dies ist eine Zusammenstellung öffentlich zugänglicher Finanzberichtsdaten und eine persönliche Analyse. Sie stellt keine Anlageberatung dar.