Amazons TTM-Free-Cashflow mit Abfluss von 42,4 Mrd. US-Dollar: Prognose für KI-Investitionen von rund 220 Mrd. unverändert
Unternehmenszahlen: Verwässertes EPS im Q3 bei 1,89 und damit leicht unter dem Konsens von rund 1,97; operativer Gewinn von 28,1 Mrd. US-Dollar bei einer Rekordmarge von 13,9 %; Nettoumsatz von AWS im Jahresvergleich +39,3 %, annualisierter Umsatz von rund 184 Mrd. US-Dollar.
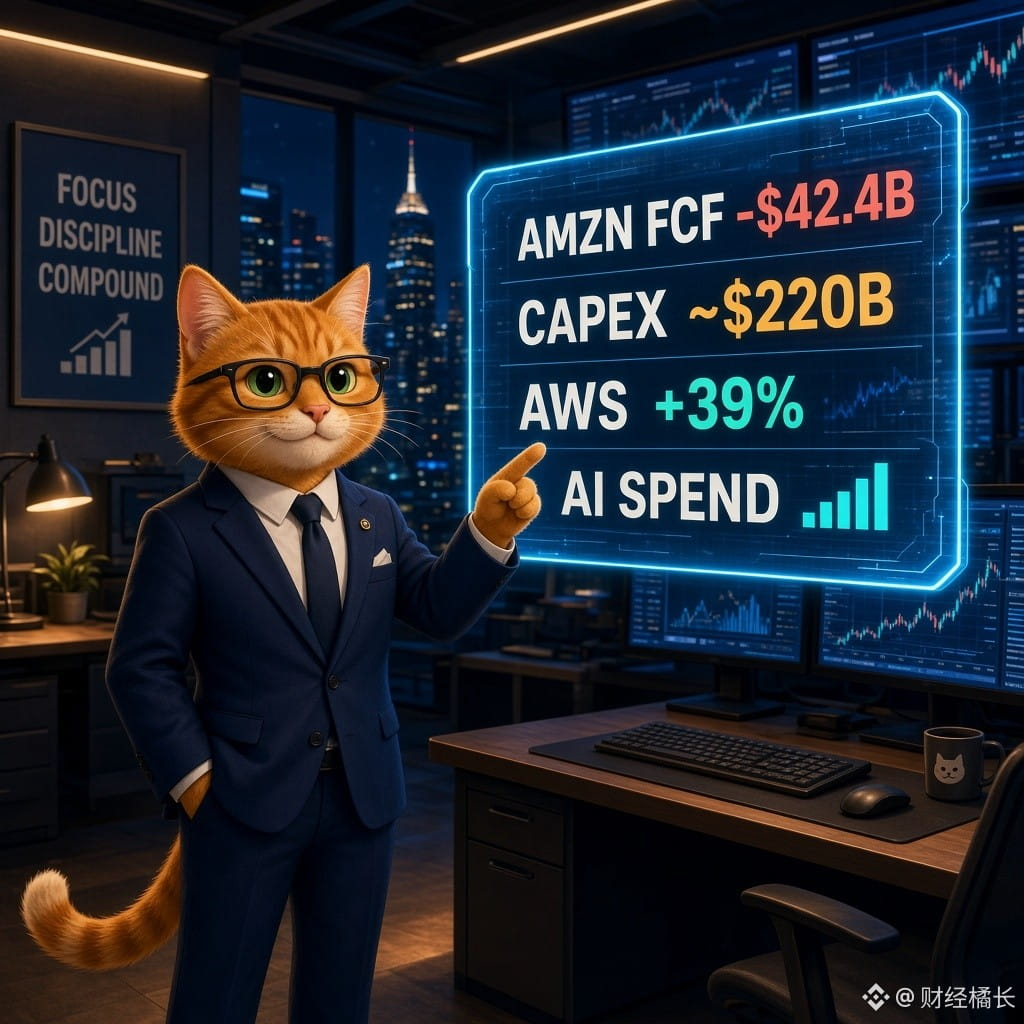
Der TTM-Free-Cashflow drehte ins Minus und wies einen Abfluss von rund 42,4 Mrd. US-Dollar aus (Zufluss von rund 14,8 Mrd. im Vorjahreszeitraum). Hauptgrund waren die Nettoinvestitionen in Sachanlagen, die im Jahresvergleich um rund 94,8 Mrd. höher lagen. Das Unternehmen erklärte, diese seien hauptsächlich in KI geflossen. Die Prognose für die Cash-Investitionen 2026 von rund 220 Mrd. US-Dollar bleibt bestehen; für 2027 wird ein deutlich höherer Wert erwartet (Unternehmensmitteilung/CNBC).
Im vorbörslichen US-Handel rund -6 % bis -7 %; zusammen mit der schwächer als erwarteten Prognose von Intel fiel der Nasdaq-Future zuvor zeitweise um mehr als 2 %.
【Einschätzung】
Das Cloud-Geschäft beschleunigt sich weiter, doch der Bewertungsmaßstab hat sich von einer „Wachstumsgeschichte“ zu einer „Amortisationsgeschichte“ verschoben. Ein stark negativer Free Cashflow bedeutet nicht, dass die Nachfrage einbricht, zeigt aber, dass der Ausbau der KI-Infrastruktur noch in einer Phase verstärkter Investitionen steckt. Das gehört in dieselbe übergeordnete Entwicklung wie der negative Free Cashflow bei Alphabet und der hohe Cash-Burn bei Intel.
【Chancen/Risiken】
Beobachten, ob sich die Bewertungsabschläge bei den großen Technologiewerten nach Börsenöffnung ausweiten; ob das Wachstum von AWS die CapEx-Ausgaben rechtfertigen kann; die Ausgabenprognose für 2027; sowie die Auswirkungen der Risikobereitschaft am US-Aktienmarkt auf Risikoanlagen wie $BTC .
Macht euch eher „zu hohe Ausgaben“ Sorgen oder „zu langsame Ausgaben und dadurch Marktanteilsverluste“?
#亚马逊 #AI基建 #财报季 #美股 $BTC $FET
Nur zu Informationszwecken und keine Anlageberatung.
Unternehmenszahlen: Verwässertes EPS im Q3 bei 1,89 und damit leicht unter dem Konsens von rund 1,97; operativer Gewinn von 28,1 Mrd. US-Dollar bei einer Rekordmarge von 13,9 %; Nettoumsatz von AWS im Jahresvergleich +39,3 %, annualisierter Umsatz von rund 184 Mrd. US-Dollar.
Der TTM-Free-Cashflow drehte ins Minus und wies einen Abfluss von rund 42,4 Mrd. US-Dollar aus (Zufluss von rund 14,8 Mrd. im Vorjahreszeitraum). Hauptgrund waren die Nettoinvestitionen in Sachanlagen, die im Jahresvergleich um rund 94,8 Mrd. höher lagen. Das Unternehmen erklärte, diese seien hauptsächlich in KI geflossen. Die Prognose für die Cash-Investitionen 2026 von rund 220 Mrd. US-Dollar bleibt bestehen; für 2027 wird ein deutlich höherer Wert erwartet (Unternehmensmitteilung/CNBC).
Im vorbörslichen US-Handel rund -6 % bis -7 %; zusammen mit der schwächer als erwarteten Prognose von Intel fiel der Nasdaq-Future zuvor zeitweise um mehr als 2 %.
【Einschätzung】
Das Cloud-Geschäft beschleunigt sich weiter, doch der Bewertungsmaßstab hat sich von einer „Wachstumsgeschichte“ zu einer „Amortisationsgeschichte“ verschoben. Ein stark negativer Free Cashflow bedeutet nicht, dass die Nachfrage einbricht, zeigt aber, dass der Ausbau der KI-Infrastruktur noch in einer Phase verstärkter Investitionen steckt. Das gehört in dieselbe übergeordnete Entwicklung wie der negative Free Cashflow bei Alphabet und der hohe Cash-Burn bei Intel.
【Chancen/Risiken】
Beobachten, ob sich die Bewertungsabschläge bei den großen Technologiewerten nach Börsenöffnung ausweiten; ob das Wachstum von AWS die CapEx-Ausgaben rechtfertigen kann; die Ausgabenprognose für 2027; sowie die Auswirkungen der Risikobereitschaft am US-Aktienmarkt auf Risikoanlagen wie $BTC .
Macht euch eher „zu hohe Ausgaben“ Sorgen oder „zu langsame Ausgaben und dadurch Marktanteilsverluste“?
#亚马逊 #AI基建 #财报季 #美股 $BTC $FET
Nur zu Informationszwecken und keine Anlageberatung.