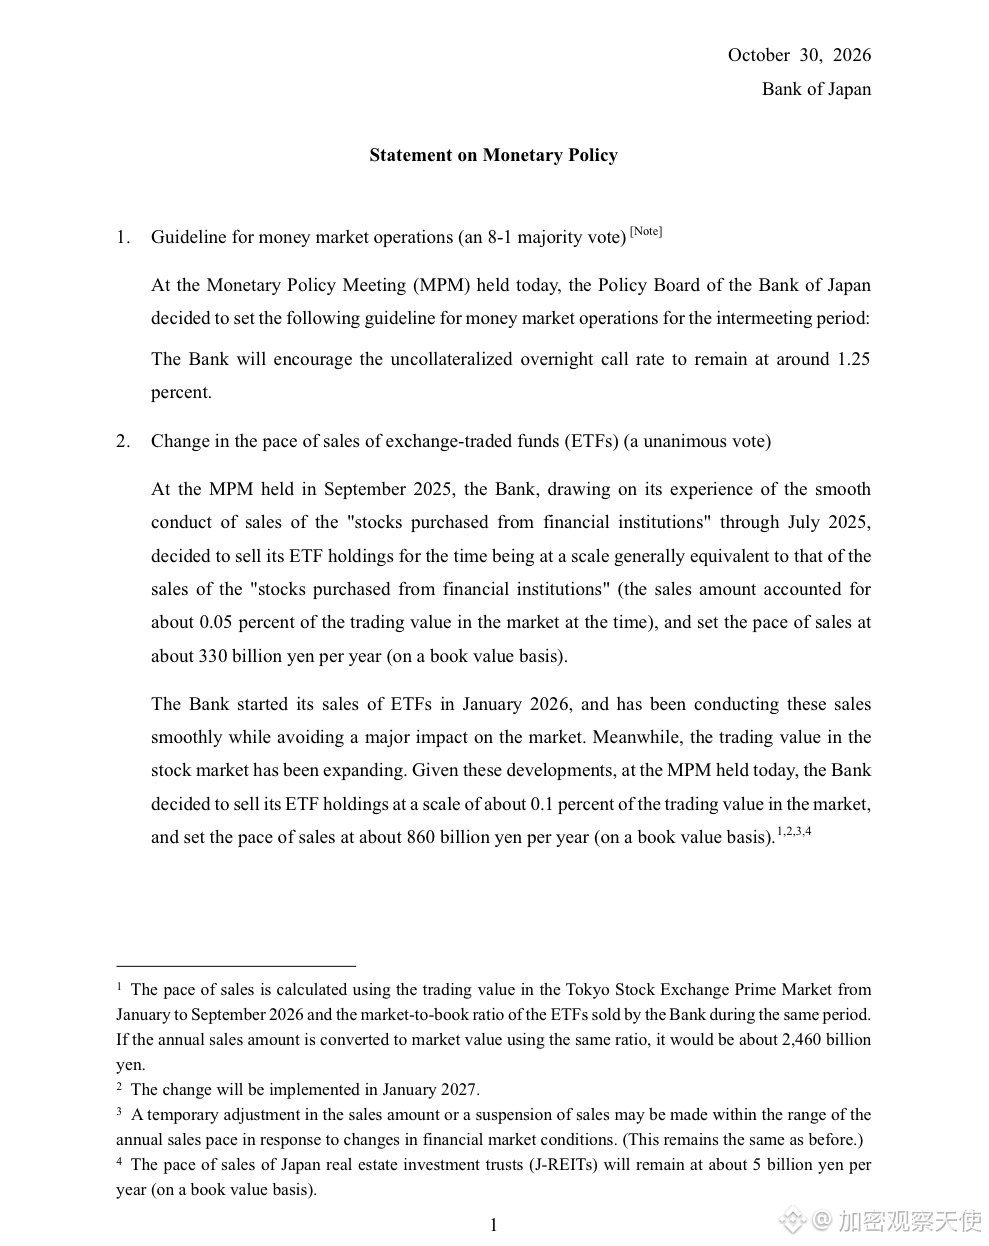
Die Bank of Japan ließ den Leitzins heute unverändert bei 1.25 %, erhöhte aber das Tempo ihrer Aktienverkäufe auf das 2,6-Fache.
Der Markt achtet auf den ersten Satz. Eingepreist wird aber der zweite.
Acht Ausschussmitglieder stimmten dafür, eines dagegen. Das abweichende Mitglied, Hajime Takata, schlug 1,5 % vor; der Vorschlag wurde abgelehnt.
Eine andere Maßnahme wurde einstimmig beschlossen. #日本央行 erhöht den Umfang der ETF-Verkäufe von 0,05 % auf 0,1 % des Marktumsatzes und von jährlich 3300 Milliarden Yen auf 8600 Milliarden Yen, berechnet zum Buchwert.
Zum Marktwert entspricht das 2,46 Billionen Yen. Die Regelung tritt im Januar 2027 in Kraft. Bei J-REITs bleibt es unverändert bei jährlich 5 Milliarden.
Der Zinssatz ist der Preis, Verkäufe sind die Menge.
Wer beides in einen Topf wirft, kommt zum Schluss: „Die Bank of Japan lockert ihre Geldpolitik.“
Der Nikkei sieht das anders: Er schloss mit einem Minus von 2,1 % bei 63290.11. Der TOPIX fiel nur um 1,0 %. Der Rückgang des Index war doppelt so hoch wie der des breiten Marktes. Der Verkaufsdruck lastete auf den Schwergewichten, nicht der gesamte Markt floh.
Die Bank of Japan hat denselben Schritt schon einmal unternommen.
Im September 2025 legte sie den Betrag von 3300 Milliarden fest, im Januar 2026 begann der Verkauf. Zwischen Beschluss und Umsetzung lagen vier Monate.
Diesmal fiel der Beschluss heute, die Umsetzung folgt im Januar 2027 – mit nur zwei Monaten Abstand.
Das Volumen beträgt das 2,6-Fache des bisherigen, die Vorlaufzeit wurde halbiert. Dieselben Leute, dasselbe Instrument, dreizehn Monate später.
Ein weiterer Vergleich: In der Erklärung der US-Notenbank vom 20. September 2017 hieß es, der Bilanzabbau werde „im Oktober beginnen“. Zwischen Ankündigung und Umsetzung lagen elf Tage.
Es geht in beiden Fällen darum, Vermögenswerte wieder am Markt zu verkaufen. Die eine gab elf Tage Vorlauf, die andere zwei Monate.
Der Unterschied liegt nicht darin, wer schneller ist, sondern darin, wer den Markt früher informiert.
Zu erkennen ist, dass sich die Position des marginalen Käufers verändert hat. Früher kaufte die Zentralbank, jetzt verkauft sie. Jemand muss die dazwischenliegende Menge aufnehmen.
An dem Tag, an dem der Nikkei im Minus schloss, fiel auch $BTC . Um 16 Uhr stand der Kurs bei 78076 und damit unter dem Stand zur gleichen Zeit am Vortag.
Japan bringt ein zusätzliches jährliches Aktienangebot von 2,46 Billionen Yen auf den Markt. Auch das globale Risikobudget ist nicht so großzügig bemessen, dass man das einfach ignorieren könnte.
Ob 8600 Milliarden tatsächlich viel sind, geht aus der Erklärung nicht hervor. Der Bestand an ETF-Anteilen wurde nicht offengelegt; wie viele Jahre es bei diesem Tempo dauern würde, lässt sich nicht berechnen. Die Richtung ist nachvollziehbar, die Größenordnung aber nicht überprüfbar.
Preise anzupassen dauert ein paar Minuten, Mengen zu bewegen ist eine Sache von Jahren.
Hat der Markt diese Erklärung der Bank of Japan wirklich verstanden – oder nur den ersten Satz gelesen?
Daten: Originalerklärung der Bank of Japan vom 2026-10-30.
Nikkei und TOPIX: Schlusskurse vom 10-30, zitiert nach Börsendaten.
Originalerklärung der US-Notenbank vom 2017-09-20; $BTC : Binance-Spotkurs um 16:07 CST.
Die vorstehenden Angaben beruhen auf der Aufbereitung öffentlicher Daten und einer persönlichen Analyse. Sie stellen keine Anlageberatung dar.