Intels Q3-Zahlen übertreffen die Erwartungen, doch die Aktie fällt nachbörslich zeitweise um mehr als 20 %! Das AI-Geschäft wächst um 78 % – warum ist der Markt trotzdem nicht überzeugt?
Am 30. Oktober veröffentlichte Intel ( $INTC ) seine Q3-Zahlen:
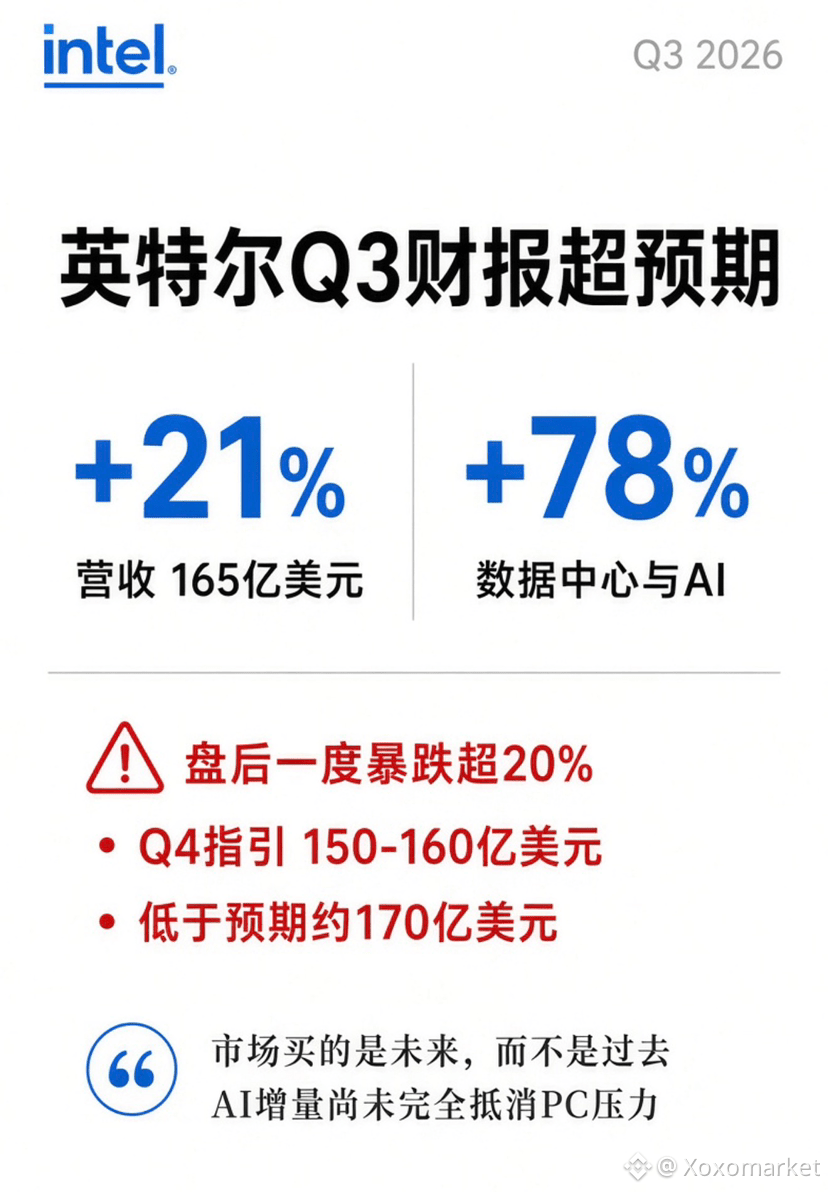
Umsatz von 16,5 Milliarden US-Dollar, ein Plus von 21 % gegenüber dem Vorjahr
Bereinigter Gewinn je Aktie über den Markterwartungen
Geschäft mit Rechenzentren und AI wächst um 78 %
Was den Markt jedoch wirklich enttäuschte, war der Ausblick für Q4:
1. Erwarteter Umsatz von 15 bis 16 Milliarden US-Dollar – weniger als die Markterwartung von rund 17 Milliarden US-Dollar
2. Der Speichermangel belastet die PC-Nachfrage; der Umsatz im PC-Geschäft dürfte gegenüber dem Vorquartal um mehr als 20 % sinken
3. Die Produktionspause im israelischen Werk dürfte den Umsatz voraussichtlich um rund 300 Millionen US-Dollar schmälern.
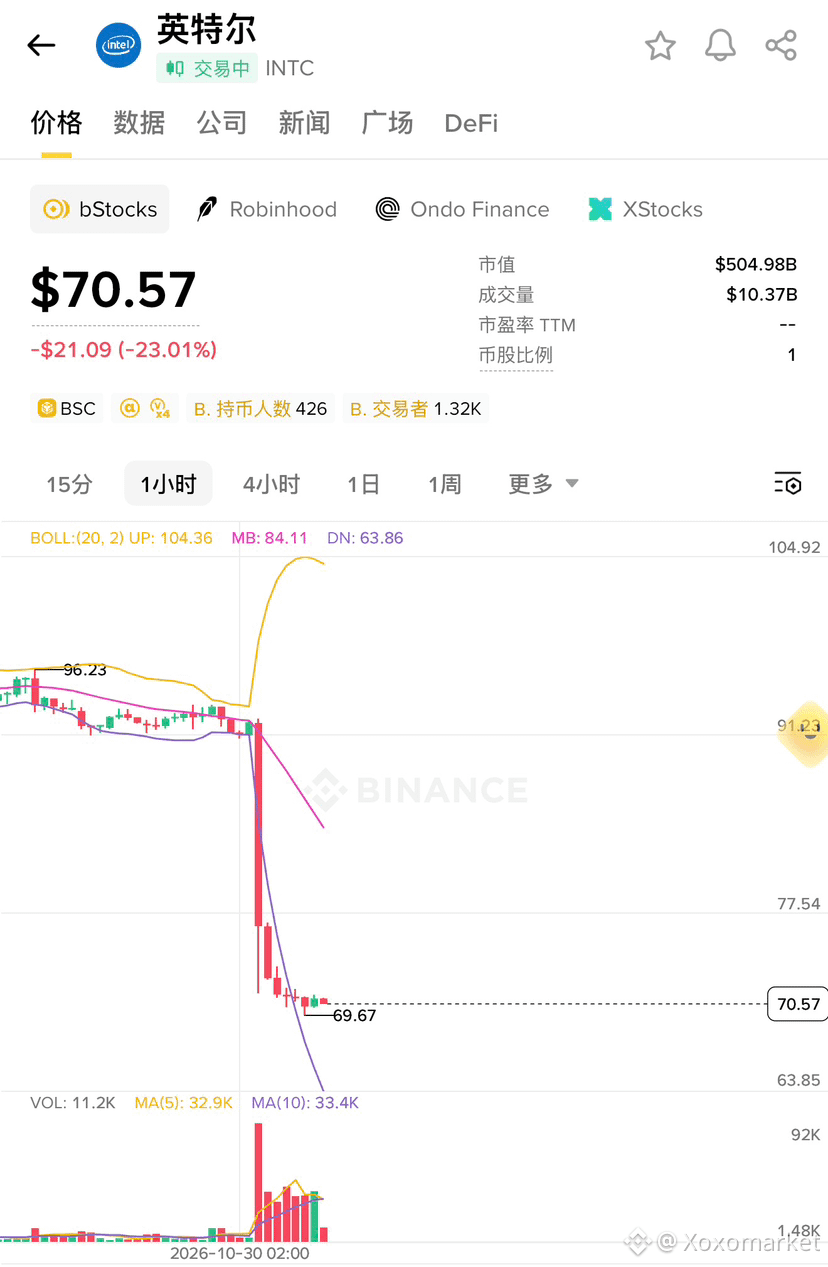
Vor der Veröffentlichung der Zahlen war die Aktie im laufenden Jahr bereits um rund 150 % gestiegen, nachbörslich stürzte sie zeitweise jedoch um mehr als 20 % ab.
Warum?!
Der Markt setzt auf die Zukunft, nicht auf die Vergangenheit.
Intels AI-Geschäft wächst tatsächlich rasant, doch das traditionelle PC-Geschäft steht weiterhin unter Druck, und Probleme in der Lieferkette beeinträchtigen die kurzfristigen Auslieferungen.
Die zusätzlichen Impulse durch AI reichen vorerst noch nicht aus, um den Druck auf das traditionelle Geschäft vollständig auszugleichen.
Diese Geschäftszahlen senden ein wichtiges Signal:
Bei Investitionen in die AI-Branche verschiebt sich der Fokus vom Wachstum hin zur Rendite. AI-Aufträge bedeuten nicht automatisch Gewinne, und Umsatzwachstum bedeutet nicht zwangsläufig, dass die Bewertung angemessen ist.
Als Nächstes wird es vor allem darauf ankommen, ob das Wachstum im Rechenzentrumsgeschäft anhält, wann sich die PC-Nachfrage erholt und ob das AI-Geschäft die allgemeine Ertragskraft tatsächlich verbessern kann.
#Intel #INTC #AI #US-Aktien #Halbleiter