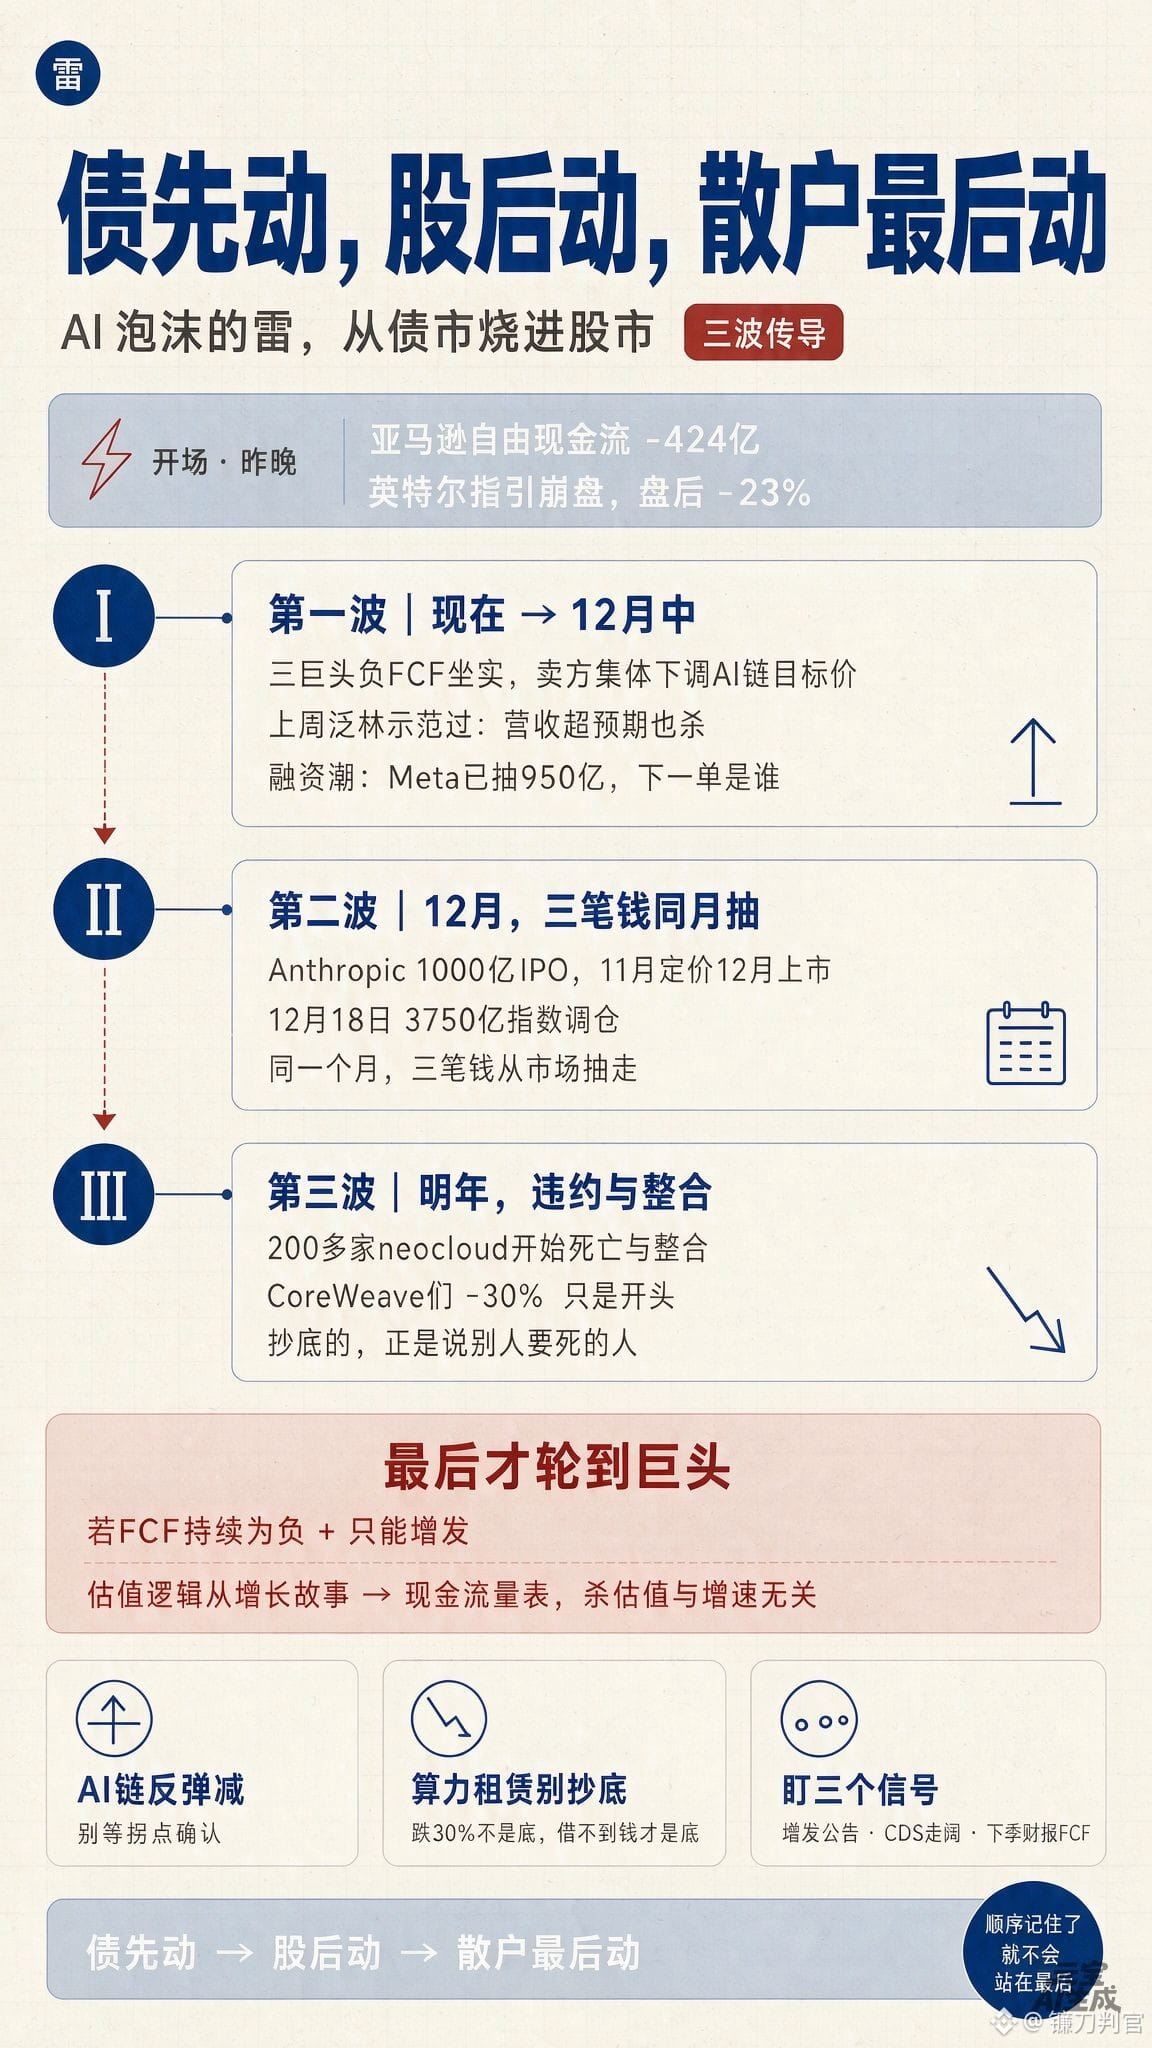
Der Knall der KI-Blase ist jetzt offiziell von den Anleihemärkten auf die Aktienmärkte übergesprungen.
Wie es dazu kam, steht im letzten Beitrag. Ich wiederhole es hier nicht.
Die beiden Knallgeräusche gestern Abend waren erst der Auftakt: Amazons Free Cashflow lag bei minus 42,4 Milliarden, Intels Prognose brach ein und die Aktie verlor nachbörslich 23 Prozent.
Was passiert also als Nächstes?
Erste Welle: jetzt bis Mitte Dezember.
Sobald der negative FCF der drei Giganten feststeht, werden die Analystenhäuser ihre Kursziele für die gesamte KI-Wertschöpfungskette reihenweise senken.
Lam Research hat es letzte Woche schon vorgemacht: Selbst besser als erwartete Umsätze schützen nicht vor einem Absturz.
Dann kommt die Finanzierungswelle.
Meta hat 95 Milliarden eingesammelt – das war nur der erste Deal.
Wird Alphabet mit einer Aktienemission nachziehen? Und Amazon? Die Investitionen belaufen sich auf 400 Milliarden pro Jahr. Das Geld der Aktionäre reicht nicht mehr, der nächste Ausweg ist der Anleihemarkt.
Wenn die Anleiheemissionswelle anrollt, werden sich die Spreads weiter ausweiten.
Zweite Welle: Dezember.
Zwei Großereignisse fallen in dasselbe Zeitfenster.
Anthropics 100-Milliarden-IPO: Preisfestsetzung im November, Börsengang im Dezember – und dem Markt wird Geld entzogen.
Dazu kommt die Indexanpassung am 18. Dezember im Umfang von 375 Milliarden.
Im selben Monat wird dem Markt dreimal Geld entzogen.
Dritte Welle: nächstes Jahr.
Die Anbieter von Rechenleistung werden zahlungsunfähig und konsolidieren sich.
Wie Musk sagte: Über 200 Neocloud-Unternehmen – Pleiten und Konsolidierung. Bei CoreWeave und Co. ist ein Minus von 30 Prozent in einem Monat erst der Anfang.
Nehmt das nicht als Warnung.
Das ist eine Übernahmeankündigung.
Musk hat X und xAI und wird sie bald mit SpaceX zusammenführen. Was ihm fehlt, sind Rechenleistung und Rechenzentren.
Wenn die Pleitewelle losgeht, gibt es GPUs, Rechenzentren und Glasfaser zum Schleuderpreis.
Wer anderen den Untergang prophezeit, will oft selbst günstig einsteigen.
Dann geraten die Banken und Anleihefonds, die ihnen Kredite gegeben haben, in Schwierigkeiten. So endete damals auch die Lucent-Episode.
Erst ganz zum Schluss trifft es die großen Konzerne selbst.
Wenn der FCF dauerhaft negativ bleibt und sie nur noch durch weitere Aktienemissionen über die Runden kommen, ändert sich die Bewertungslogik grundlegend: weg von der Wachstumsgeschichte, hin zur Kapitalflussrechnung.
Dann werden die Bewertungen gedrückt – unabhängig vom Wachstumstempo und unabhängig davon, ob der Kurs steigt oder fällt. Sobald ein Minuszeichen davorsteht, wird trotzdem verkauft.
Für alle, die investiert sind, drei Punkte.
Positionen in der KI-Wertschöpfungskette bei Erholungen reduzieren. Nicht auf die Bestätigung einer Trendwende warten. Bei dieser Kette drehen die Anleihen immer zuerst.
Bei Neoclouds und der Vermietung von Rechenleistung nicht ins fallende Messer greifen. Ein Minus von 30 Prozent ist kein Boden. Der Boden ist erreicht, wenn kein Geld mehr zu leihen ist.
Drei Signale im Blick behalten: Ankündigungen neuer Aktienemissionen, sich ausweitende CDS-Spreads und die FCF-Zeile im nächsten Quartalsbericht.
Erst bewegen sich die Anleihen, dann die Aktien, zuletzt die Privatanleger.
Merkt euch die Reihenfolge, dann steht ihr nicht ganz hinten.
$NVDA
$ANTHROPIC