#fomc会议 Die Fed hält die Füße still, aber 2 von 12 Stimmen wollen eine Zinserhöhung! Ein Blick auf das Abstimmungsmuster: Im Dezember könnte es wieder raufgehen
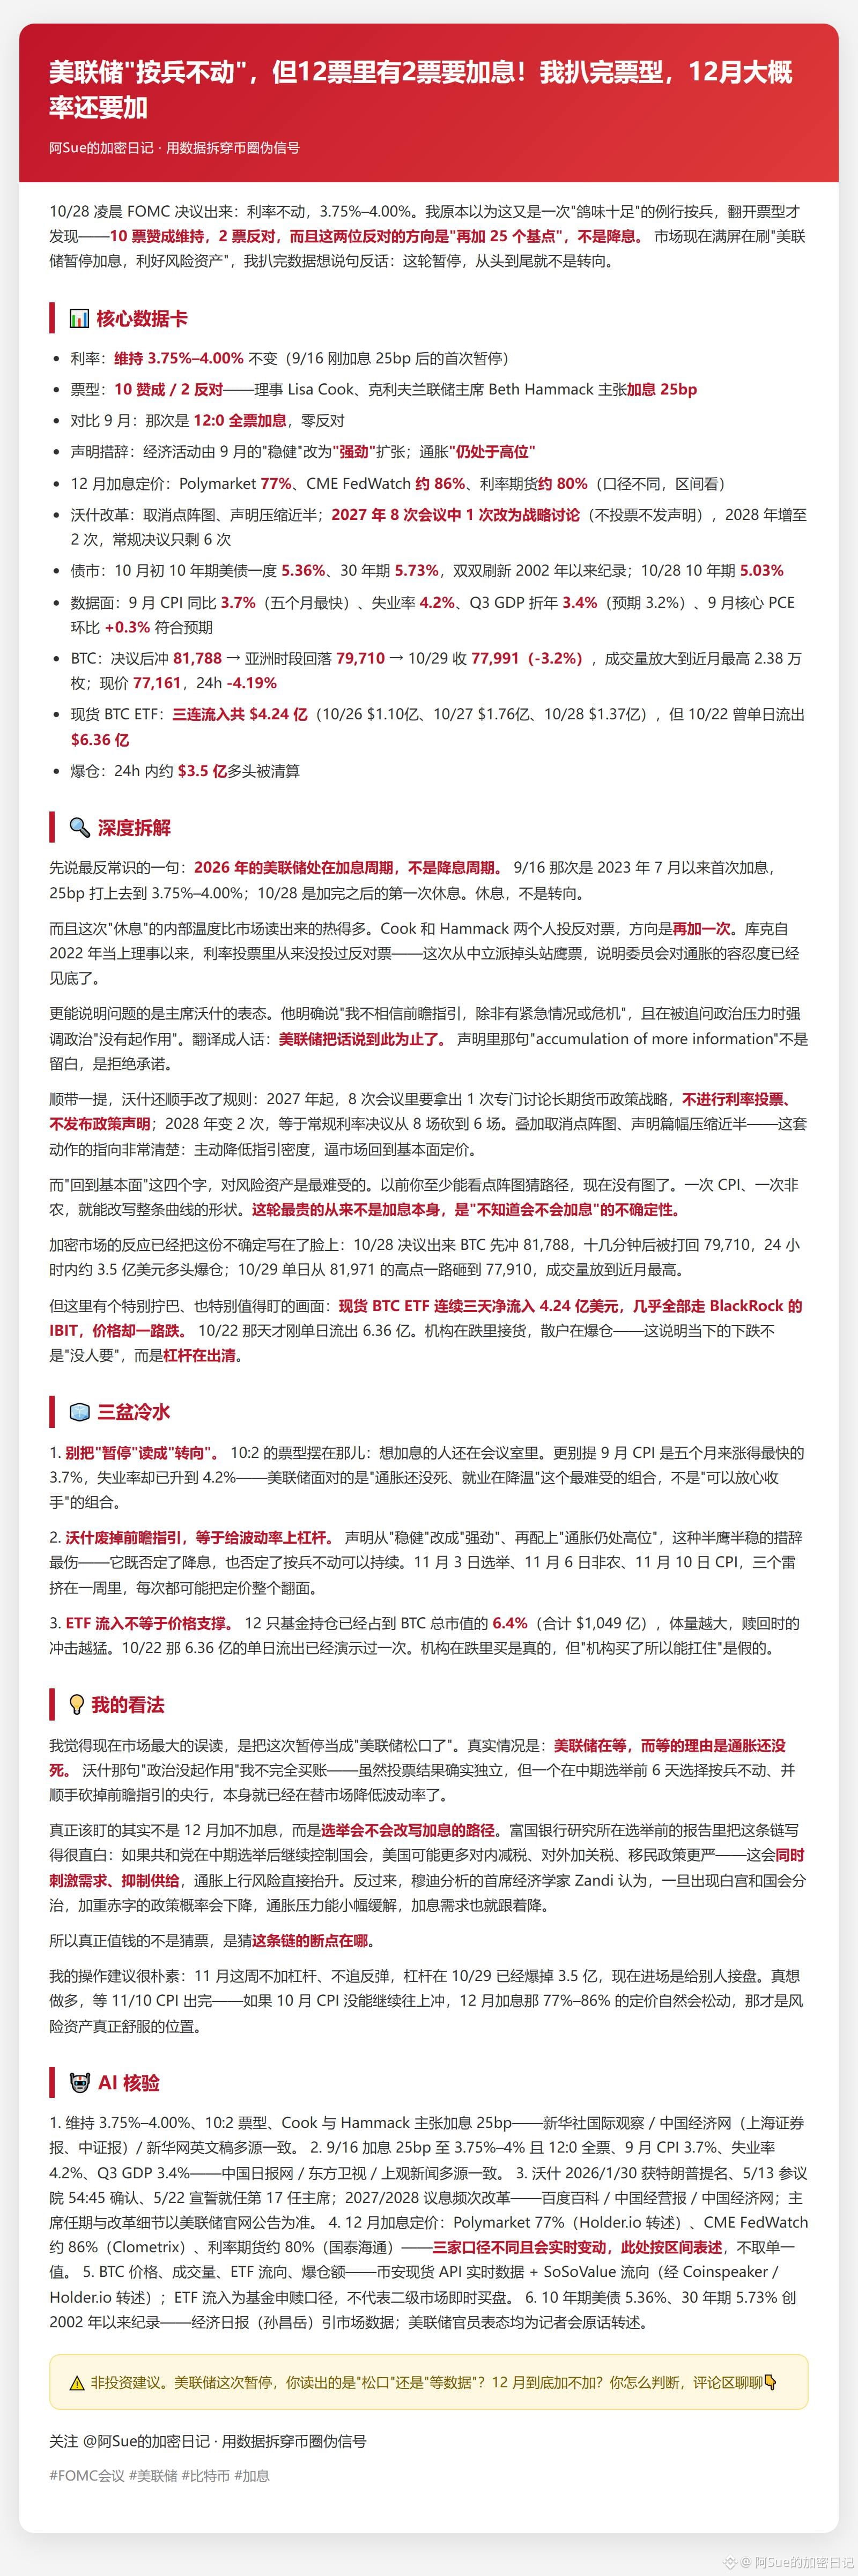
FOMC am 28.10.: Der Leitzins bleibt unverändert bei 3,75–4,00 %. Erst beim Blick auf das Abstimmungsmuster wird klar: 10 Stimmen für unverändert, 2 dagegen. Die beiden wollten eine weitere Erhöhung um 25 Basispunkte, keine Zinssenkung.
📊 Die wichtigsten Daten
· Im September gab es eine einstimmige Zinserhöhung mit 12:0 Stimmen, keine Gegenstimme
· Die eingepreiste Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt bei 77–86 %
· Warsh schafft das Dot-Plot-Diagramm ab; 2028 bleiben noch 6 reguläre Zinsentscheidungen
· BTC schoss auf 81.788 hoch → fiel auf 79.710; Schlusskurs am 29.10.: 77.991
· ETFs verzeichneten drei Tage in Folge Zuflüsse von insgesamt 424 Mio.; Liquidationen im 24-Stunden-Zeitraum: 350 Mio.
🔍 Der zentrale Widerspruch
Die Fed befindet sich 2026 in einem Zinserhöhungszyklus, nicht in einem Zinssenkungszyklus. Die Erhöhung am 16.09. war die erste seit Juli 2023; diesmal wurde nach der Erhöhung lediglich eine Pause eingelegt. Noch überraschender ist die interne Stimmung: Seit Cook Mitglied des Gouverneursrats ist, hat sie bei Zinsentscheidungen nie gegen eine Zinserhöhung gestimmt. Diesmal stimmte sie dafür – die Toleranz scheint erschöpft. Der Markt wiederholt überall: „Die Pause ist positiv“ – doch das Abstimmungsmuster hat sich nicht gedreht.
🧊 Drei Dämpfer
1. Verwechselt eine Pause nicht mit einer Kehrtwende. Die Inflation lag im September bei 3,7 %, dem höchsten Wert seit fünf Monaten, während die Arbeitslosenquote auf 4,2 % stieg – die Kombination „Inflation ist nicht besiegt, Arbeitsmarkt kühlt ab“ ist besonders schwierig.
2. Warshs Abschaffung der Forward Guidance wirkt wie ein Hebel auf die Volatilität. Die Wahl am 3.11., der Arbeitsmarktbericht am 6.11. und der CPI-Bericht am 10.11. fallen in dieselbe Woche – jederzeit kann sich das Blatt wenden.
3. ETF-Zuflüsse sind keine Garantie für Unterstützung. 12 Fonds halten 6,4 % der BTC-Marktkapitalisierung; am 22.10. gab es an einem einzigen Tag Abflüsse von 636 Mio.
💡 Meine Einschätzung
Entscheidend ist nicht, ob die Zinsen im Dezember erhöht werden, sondern ob die Wahl den Zinspfad verändert. Wells Fargo: Hält die Republikanische Partei den Kongress, bedeuten Steuersenkungen, Zölle und strengere Einwanderungspolitik ein höheres Inflationsrisiko. Moody’s-Ökonom Zandi sagt: Bei einer geteilten Kontrolle von Weißem Haus und Kongress sinkt die Wahrscheinlichkeit eines höheren Defizits, die Inflation lässt nach und damit auch der Bedarf an Zinserhöhungen. Die Frage ist nicht „Wer gewinnt?“, sondern „Hat die Fed nach dem Amtsantritt des Wahlsiegers noch einen Grund, auf die Bremse zu treten?“
Diese Woche im November: keine Hebel, keiner Rally hinterherlaufen. Die Liquidationswelle ist noch nicht vorbei – wer jetzt einsteigt, bleibt auf Verlusten sitzen. Wer long gehen will, sollte den CPI-Bericht am 10.11. abwarten.
🤖 KI-Prüfung
Unveränderter Zinssatz von 3,75–4,00 %, Abstimmung 10:2 – Xinhua, Xinhuanet und Economic Net stimmen überein; CPI von 3,7 % im September, Arbeitslosenquote von 4,2 % – China Daily und Dragon TV stimmen überein; Warsh wurde am 13. Mai vom Senat bestätigt und trat am 22. Mai sein Amt als 17. Vorsitzender an – Baidu Baike; die eingepreiste Spanne basiert auf den Angaben von Polymarket/CME.
⚠️ Keine Anlageberatung. Was bedeutet diese Pause für euch: „Einlenken“ oder „Abwarten, bis die Daten da sind“? Schreibt es in die Kommentare 👇
FOMC am 28.10.: Der Leitzins bleibt unverändert bei 3,75–4,00 %. Erst beim Blick auf das Abstimmungsmuster wird klar: 10 Stimmen für unverändert, 2 dagegen. Die beiden wollten eine weitere Erhöhung um 25 Basispunkte, keine Zinssenkung.
📊 Die wichtigsten Daten
· Im September gab es eine einstimmige Zinserhöhung mit 12:0 Stimmen, keine Gegenstimme
· Die eingepreiste Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt bei 77–86 %
· Warsh schafft das Dot-Plot-Diagramm ab; 2028 bleiben noch 6 reguläre Zinsentscheidungen
· BTC schoss auf 81.788 hoch → fiel auf 79.710; Schlusskurs am 29.10.: 77.991
· ETFs verzeichneten drei Tage in Folge Zuflüsse von insgesamt 424 Mio.; Liquidationen im 24-Stunden-Zeitraum: 350 Mio.
🔍 Der zentrale Widerspruch
Die Fed befindet sich 2026 in einem Zinserhöhungszyklus, nicht in einem Zinssenkungszyklus. Die Erhöhung am 16.09. war die erste seit Juli 2023; diesmal wurde nach der Erhöhung lediglich eine Pause eingelegt. Noch überraschender ist die interne Stimmung: Seit Cook Mitglied des Gouverneursrats ist, hat sie bei Zinsentscheidungen nie gegen eine Zinserhöhung gestimmt. Diesmal stimmte sie dafür – die Toleranz scheint erschöpft. Der Markt wiederholt überall: „Die Pause ist positiv“ – doch das Abstimmungsmuster hat sich nicht gedreht.
🧊 Drei Dämpfer
1. Verwechselt eine Pause nicht mit einer Kehrtwende. Die Inflation lag im September bei 3,7 %, dem höchsten Wert seit fünf Monaten, während die Arbeitslosenquote auf 4,2 % stieg – die Kombination „Inflation ist nicht besiegt, Arbeitsmarkt kühlt ab“ ist besonders schwierig.
2. Warshs Abschaffung der Forward Guidance wirkt wie ein Hebel auf die Volatilität. Die Wahl am 3.11., der Arbeitsmarktbericht am 6.11. und der CPI-Bericht am 10.11. fallen in dieselbe Woche – jederzeit kann sich das Blatt wenden.
3. ETF-Zuflüsse sind keine Garantie für Unterstützung. 12 Fonds halten 6,4 % der BTC-Marktkapitalisierung; am 22.10. gab es an einem einzigen Tag Abflüsse von 636 Mio.
💡 Meine Einschätzung
Entscheidend ist nicht, ob die Zinsen im Dezember erhöht werden, sondern ob die Wahl den Zinspfad verändert. Wells Fargo: Hält die Republikanische Partei den Kongress, bedeuten Steuersenkungen, Zölle und strengere Einwanderungspolitik ein höheres Inflationsrisiko. Moody’s-Ökonom Zandi sagt: Bei einer geteilten Kontrolle von Weißem Haus und Kongress sinkt die Wahrscheinlichkeit eines höheren Defizits, die Inflation lässt nach und damit auch der Bedarf an Zinserhöhungen. Die Frage ist nicht „Wer gewinnt?“, sondern „Hat die Fed nach dem Amtsantritt des Wahlsiegers noch einen Grund, auf die Bremse zu treten?“
Diese Woche im November: keine Hebel, keiner Rally hinterherlaufen. Die Liquidationswelle ist noch nicht vorbei – wer jetzt einsteigt, bleibt auf Verlusten sitzen. Wer long gehen will, sollte den CPI-Bericht am 10.11. abwarten.
🤖 KI-Prüfung
Unveränderter Zinssatz von 3,75–4,00 %, Abstimmung 10:2 – Xinhua, Xinhuanet und Economic Net stimmen überein; CPI von 3,7 % im September, Arbeitslosenquote von 4,2 % – China Daily und Dragon TV stimmen überein; Warsh wurde am 13. Mai vom Senat bestätigt und trat am 22. Mai sein Amt als 17. Vorsitzender an – Baidu Baike; die eingepreiste Spanne basiert auf den Angaben von Polymarket/CME.
⚠️ Keine Anlageberatung. Was bedeutet diese Pause für euch: „Einlenken“ oder „Abwarten, bis die Daten da sind“? Schreibt es in die Kommentare 👇