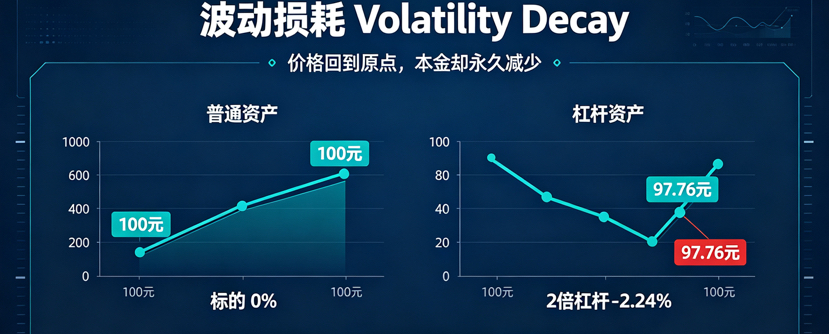
#KORUB “损耗问题”(通常称为波动损耗 Volatility Decay)是指:在震荡行情中,由于杠杆产品每天必须重新计算本金并调整仓位(每日再平衡机制),导致即使标的资产价格最终回到了原点,你的本金也会因为数学上的复利效应而永久性减少。
为了让大家彻底明白,我们用一个最简单的数学例子来拆解:
核心原理:涨跌的不对称性
假设 KORUB 是一个 2倍做多 的代币,初始本金是 100 元。
第一天:标的资产下跌 10%
* 普通资产:100元 × (1 - 10%) = 90元。
* 2倍 KORUB:100元 × (1 - 20%) = 80元。
第二天:标的资产上涨 11.1%(注意:从90元涨回100元,涨幅是11.1%)
* 普通资产:90元 × (1 + 11.1%) = 100元(完美回本)。
* 2倍 KORUB:此时基金必须“每日重置”,用 80元 作为新本金,乘以 22.2% 的涨幅。80元 × (1 + 22.2%) = 97.76元。
结果:
标的资产价格回到了原点(没亏没赚),但你的 2倍 KORUB 却从 100元 变成了 97.76元,凭空蒸发了 2.24元。这就是机制性损耗。
为什么会这样?
1. 跌的时候,亏得多: 下跌时,杠杆会放大亏损,导致你的本金基数迅速缩水。
2. 涨的时候,赚得少: 第二天虽然涨了,但杠杆是基于缩水后的本金去计算收益的,赚回来的钱不足以弥补前一天的巨额亏损。
3. 高买低卖的调仓: 为了维持固定的杠杆倍数,基金必须在上涨时加仓(高位买入),下跌时减仓(低位卖出)。这种机械式的“高买低卖”在反复震荡中会不断消耗本金。
⚠️ 损耗带来的严重后果
长期持有必亏: 如果市场长期处于横盘震荡,你的本金会被这种数学损耗一点点“磨光”。哪怕正股最终不涨不跌,杠杆代币也会亏损。
回本极度困难: 亏损 50% 需要上涨 100% 才能回本。而在杠杆损耗的叠加下,一旦遭遇连续大跌,想要回本几乎是不可能的任务。
真实案例: 2026年韩国股市剧烈波动期间,SK海力士正股在几个月内经历了暴涨暴跌,最终相比年初依然上涨了 22%;但买入“2倍做多海力士 ETF”的投资者,却因为严重的波动损耗,最终亏损了超过 50% 的本金。#杠杆ETF #web3入门 #杠杆代币 $KORUB