

1. Die kritische Rolle von Stablecoins und Abflusskanälen
Binance ist die größte Umtauschbrücke zwischen Fiat-/Kryptogeld und Stablecoins. Kommt es zu einem kritischen Sicherheitsvorfall oder einer vorübergehenden Aussetzung des Handels auf der Börse, fungieren Stablecoins gleichzeitig als Rettungsanker und als Ansteckungsvektoren:
Vorübergehender Verlust der Preisbindung (De-Pegging auf DEXs):
In einer Panik versuchen Trader, ihre feststeckenden Guthaben loszuwerden oder ihre Gelder schnell über dezentrale Handelspaare zu verschieben. Dies kann zu einer kurzzeitigen Entkopplung führen (zum Beispiel dazu, dass USDT oder USDC auf dezentralen Börsen wie Uniswap vorübergehend bei 0,95 oder 0,98 US-Dollar gehandelt werden), weil das extreme Ungleichgewicht zwischen der hohen Nachfrage nach Auszahlungen und der verfügbaren Liquidität in den Pools On-Chain.Massiver Wechsel zu alternativen Netzwerken:
Die Ausgabe von USDT (auf Tron oder Ethereum) und USDC verzeichnet innerhalb weniger Minuten starke Transferanstiege zu anderen zentralisierten Börsen oder privaten Wallets. Dadurch werden die Netzwerke vorübergehend überlastet und die Transaktionskosten (Gas) steigen.
2. On-Chain-Sperrmechanismen (der Schutzschild von Tether und Circle)
Sowohl Tether Operations Limited als auch Circle verfügen bei ihren ausgegebenen Token über Blacklist-Funktionen und die Möglichkeit, Smart Contracts einzufrieren:
Sofortiges Eingreifen der Emittenten:
Ist es den Angreifern gelungen, Stablecoins (Stablecoins) von der Binance-Plattform auf eigene Adressen abzuziehen, können Tether und Circle diese Gelder (und tun dies häufig) aus der Ferne und sofort einfrieren und so die Gelder auf den Adressen der Hacker sperren. Grundlage dafür sind Warnmeldungen der Börse und von On-Chain-Analyseunternehmen On-Chain (wie Chainalysis oder CertiK).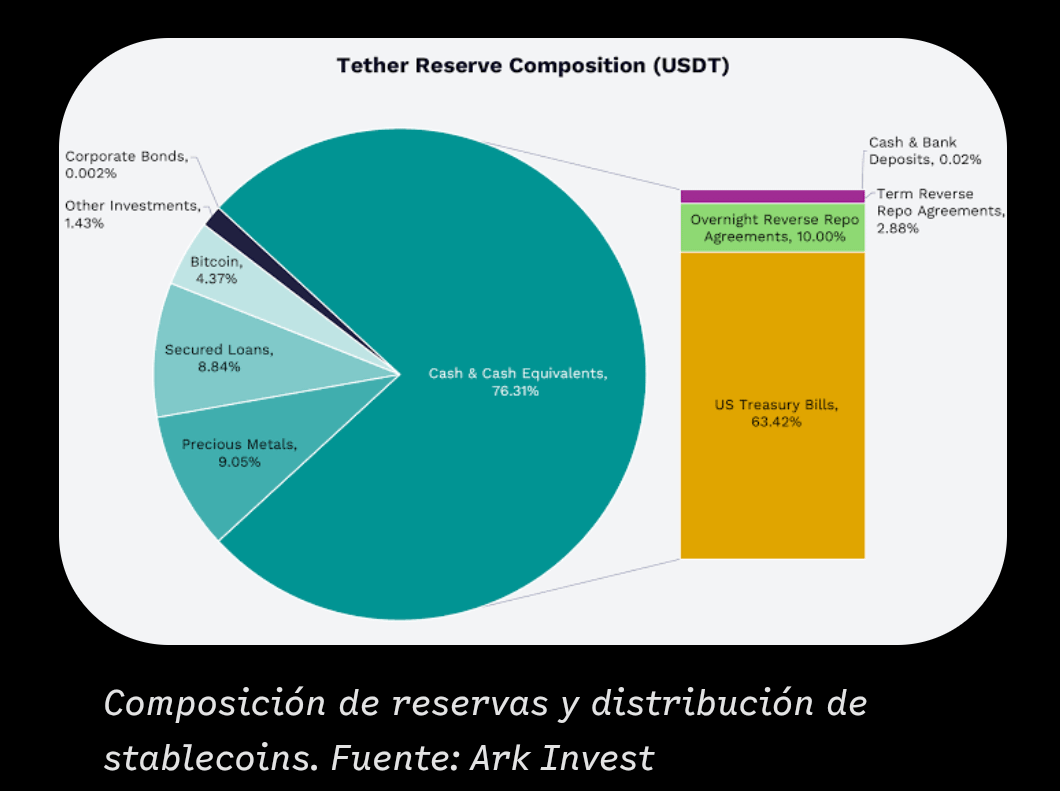
Schutz des Ökosystems vs. Zensur:
Dieser Mechanismus verhindert zwar, dass Hacker die Beute in Form von Stablecoins zu Geld machen oder waschen, verdeutlicht aber auch die inhärente Zentralisierung dieser Vermögenswerte: Mit den Schlüsseln der Smart Contracts können die Emittenten Gelder in jeder Wallet einfrieren, die mit den kompromittierten Vermögenswerten interagiert.
3. Der endgültige Exodus in die Selbstverwahrung
Ein Schlag dieser Größenordnung zerstört das blinde Vertrauen in die zentralisierte Verwahrung durch Dritte. Die goldene Regel des Marktes wird gewaltsam wiederbelebt: „Not your keys, not your coins“. Die Infrastruktur des Kryptomarktes ist gezwungen, sich neu zu strukturieren – hin zu einem Modell, in dem die individuelle finanzielle Souveränität und dezentrale Lösungen wieder uneingeschränkt im Mittelpunkt stehen.
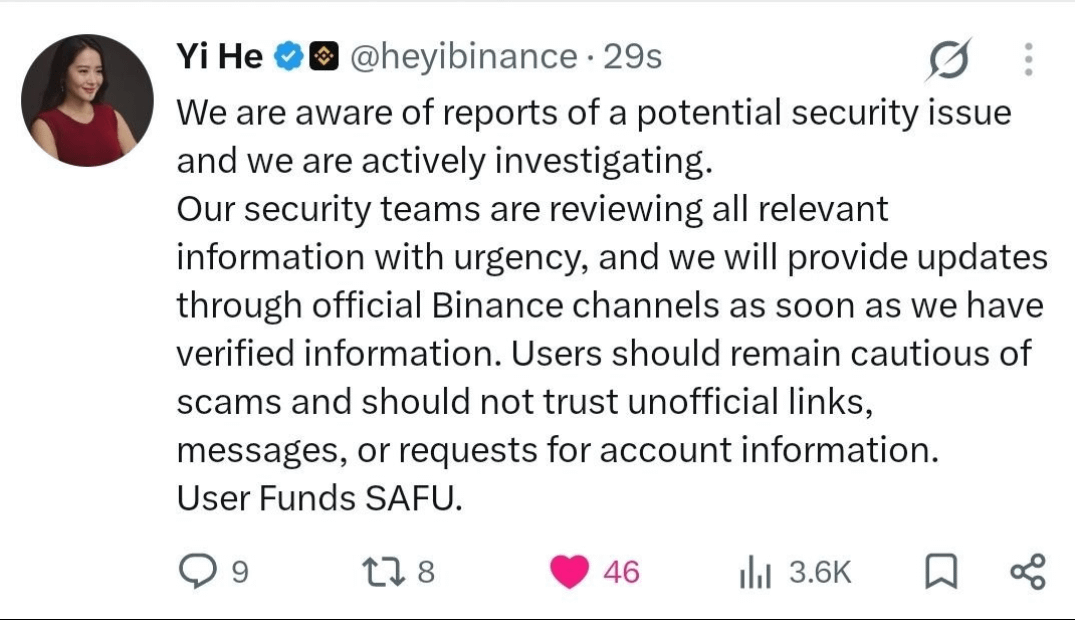
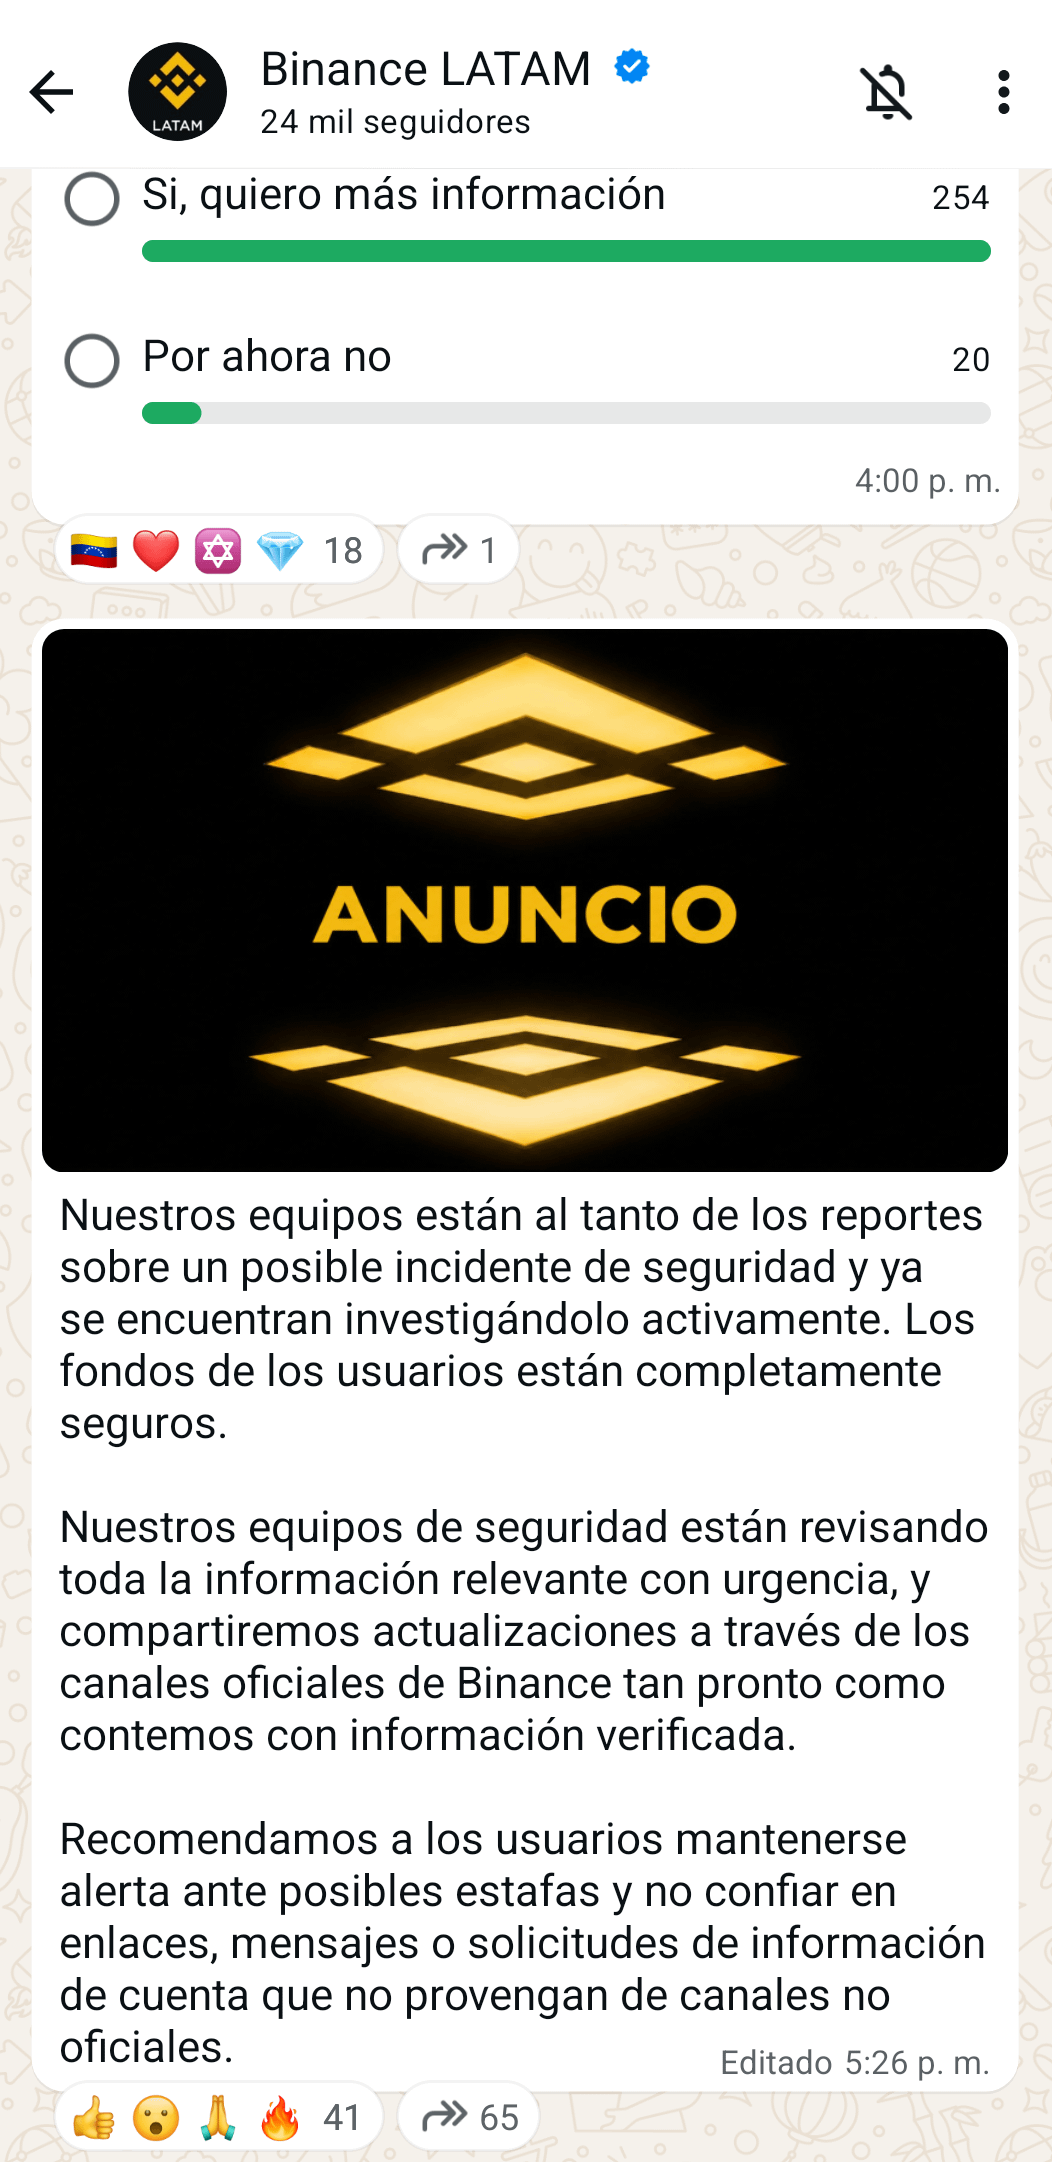
Ein schwerwiegender Sicherheitsvorfall oder ein direkter Hack von Binance – der weltweit größten zentralisierten Börse gemessen am Handelsvolumen – stellt eines der schwersten systemischen Risikoereignisse für das Kryptoökosystem dar.
4. Unmittelbare Auswirkungen auf den Markt und die Kursdynamik
Bei einem Ereignis dieser Größenordnung in den Hot Wallets oder der Infrastruktur von Binance lässt sich die Reaktion des Marktes in drei Hauptphasen unterteilen:
Liquidationskaskade und freier Fall (erste Stunden):
Der unmittelbare Vertrauensverlust löst massive Panikverkäufe aus (Panikverkäufe). Auf den Derivatemärkten werden Kettenliquidationen ausgelöst (gehebelte Long-Positionen), wodurch der Kurs exponentiell nach unten gedrückt wird.BNB: Dieser Vermögenswert verzeichnet die stärkste unmittelbare Korrektur (Kursverluste von mehr als 6 % bis 15 % innerhalb weniger Minuten), da er direkt mit dem Ökosystem und der betrieblichen Gesundheit der Börse verbunden ist.
Bitcoin (BTC) und Ethereum (ETH): Sie verzeichnen starke Kursverluste, da sie als globale Sicherheiten dienen. Anleger suchen sofortige Liquidität, bevor es möglicherweise zu einer Sperrung der Auszahlungen kommt.
Entkopplung der Altcoins und Liquiditätsstress: Da Binance die höchste Liquidität für Altcoin/USDT- und Altcoin/BTC-Handelspaare bündelt, führt eine vorübergehende Aussetzung des Handels oder der Orderbücher zu einer tiefgreifenden Illiquidität im übrigen Markt. Die Geld-Brief-Spanne auf anderen Börsen (wie OKX, Bybit oder Coinbase) weitet sich drastisch aus und treibt die Volatilität in die Höhe.
Massiver Wechsel zur Selbstverwahrung (Self-Custody):
Es kommt zu einer sofortigen Abzugswelle hin zu Hardware-Wallets (Ledger, Trezor) und dezentralen Börsen (DEXs), wodurch die Netzwerkgebühren (Gasgebühren) auf Blockchains wie Ethereum oder Bitcoin in die Höhe schnellen.
5. Würde sich das Versprechen des „SAFU“-Fonds erfüllen?
SAFU (Secure Asset Fund for Users) ist der von Binance eingerichtete Notfallversicherungsfonds zum Schutz der Vermögenswerte seiner Nutzer in Extremsituationen. Ob er einen Hack tatsächlich abdecken kann, hängt direkt vom Ausmaß des Angriffs ab:
[Höhe des Vorfalls]
│
├── ≤ 800 Mio. $ – 1.000 Mio. $ ────────► Zu 100 % durch SAFU gedeckt (durch BTC/Reserven abgesichert)
│
└── > 2.000 Mio. $ – 5.000 Mio. $+ ────► SAFU unzureichend ──► Einsatz von Unternehmenskapital / On-Chain-Sperrung
Faktoren, die die Deckung durch SAFU bestimmen:
Größe des Fonds im Verhältnis zum Verlustausmaß: Der SAFU-Fonds wird auf rund 1.000 Millionen US-Dollar geschätzt (und besteht hauptsächlich aus Bitcoin). Betrifft der Hack Hot Wallets mit Beträgen, die kleiner oder gleich dieser Summe sind, wird das Versprechen „Funds are SAFU“ formal eingehalten, da Binance die Verluste übernimmt und die betroffenen Nutzer entschädigt, ohne ihre Guthaben anzutasten.
Systemisches Defizit (außergewöhnliche Hacks > 2.000 Mio. $): Übersteigt der Schaden den Wert von SAFU, müsste Binance zur vollständigen Deckung auf seine Unternehmensbilanz, operative Reserven oder strategische Partnerschaften mit Stablecoin-Emittenten (Tether, Circle) zurückgreifen, um die Angreiferadressen On-Chain zu sperren. In diesem Fall würde die Einhaltung des SAFU-Versprechens einen Umstrukturierungsplan oder gestaffelte Auszahlungen erfordern.
Regulatorische Garantie und Verwahrung: Da ein Teil des Fonds im Rahmen geprüfter Verwahrungsmodelle getrennt von den Betriebskonten der Börse gehalten wird, dient der SAFU-Entschädigungsmechanismus als Versicherung der letzten Instanz. Er wurde gezielt so konzipiert, dass die allgemeine Zahlungsfähigkeit für die Nutzer nicht beeinträchtigt wird.
6. Langfristige strukturelle Folgen
Beschleunigung der Regulierung: Schwerwiegende Sicherheitsverletzungen bei marktbeherrschenden Börsen verstärken den Druck internationaler Aufsichtsbehörden (SEC, MiCA, ESMA), Echtzeitprüfungen der Cybersicherheit und deutlich strengere Anforderungen an Kapitalreserven vorzuschreiben.
Solvenzprüfung (Proof of Reserves): Der Branchenstandard würde sich von einem einfachen „Proof of Reserves“ mittels Merkle-Bäumen hin zu verpflichtenden Zero-Knowledge-Proofs verlagern, die von Dritten in Echtzeit überprüft werden können.
Stärkung der Dezentralisierung: Verlagerung des Handelsvolumens von traditionellen CEX-Modellen hin zu hybriden oder vollständig dezentralisierten Modellen (DEXs mit On-Chain-Orderbüchern).