Alphabet, die Muttergesellschaft von $GOOGLB , hat die Ergebnisse für das dritte Quartal 2026 veröffentlicht.
Der Umsatz stieg um 25 % auf 127,6 Milliarden US-Dollar.
Das Betriebsergebnis stieg um 30 % auf 40,6 Milliarden US-Dollar.
Auch Google Cloud verzeichnete ein explosives Wachstum: Der Umsatz mehr als verdoppelte sich mit einem Plus von 103 % auf 30,7 Milliarden US-Dollar, und das Betriebsergebnis überstieg 11 Milliarden US-Dollar.
Unglaubliche Zahlen für ein Unternehmen dieser Größe.
Doch jetzt kommt die Überraschung: Der Gewinn je Aktie sank um 26 %, von 2,87 auf 2,12 US-Dollar.
Der Hauptgrund?
Ein buchhalterischer Verlust von 8,66 Milliarden US-Dollar aus der Neubewertung der vom Unternehmen gehaltenen Investitionen, darunter seine Beteiligung an SpaceX.
Mit anderen Worten: Das Kerngeschäft wächst stark, während Veränderungen des Marktwerts bestimmter Anlagen die ausgewiesenen Gewinne belasten.
Doch an der Wall Street gibt es noch eine andere Sorge.
Google gab in nur drei Monaten 51,4 Milliarden US-Dollar für Investitionen aus und ließ damit den freien Cashflow auf minus 9,1 Milliarden US-Dollar sinken.
Das Management erwartet, dass die Ausgaben bis 2027 weiter steigen werden.
Unterdessen verlangsamte sich das Wachstum der Suchumsätze von 17 % im Vorquartal auf 12 %, und die Suche finanziert nach wie vor einen Großteil der Expansion des Unternehmens.
Darin liegt die eigentliche Geschichte.
Der Markt sieht ein Unternehmen, das dank KI außergewöhnlich stark wächst, aber weiterhin Dutzende Milliarden Dollar ausgeben muss, um diese Dynamik aufrechtzuerhalten.
Obwohl Alphabet über 265 Milliarden US-Dollar an Barmitteln und marktfähigen Wertpapieren verfügt, ist die langfristige Verschuldung des Unternehmens auf 125 Milliarden US-Dollar gestiegen.
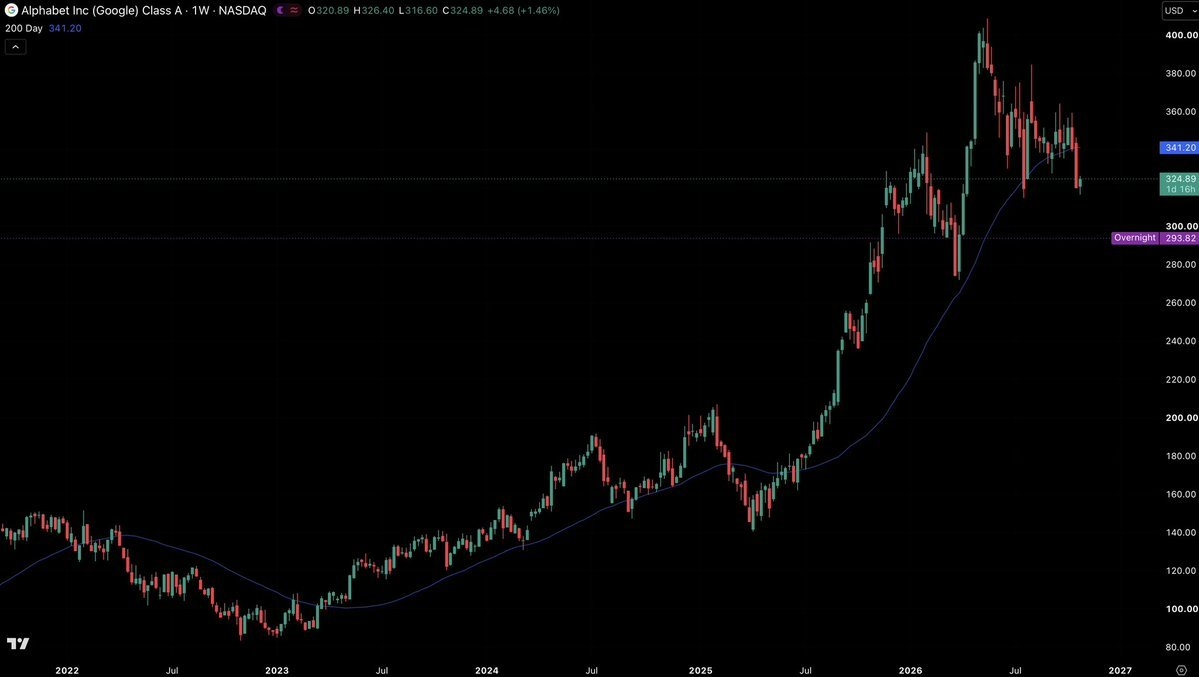
Laut den im Bericht genannten Kursen wird die Aktie derzeit bei etwa 293 US-Dollar gehandelt und liegt damit rund 28 % unter ihrem Höchststand.
Damit stehen Anleger vor einer spannenden Frage:
Ist dies eine Gelegenheit, ein Unternehmen zu einer niedrigeren Bewertung zu kaufen, dessen Cloud-Umsatz sich mehr als verdoppelt?
Oder beginnt der Markt zu bezweifeln, dass Technologieunternehmen massive KI-Investitionen in nachhaltige Cashflows umwandeln können?
Ich glaube, die Ergebnisse von Google zeigen, dass sich die Sicht der Wall Street auf den KI-Boom grundlegend verändert.
Anleger verlangen zunehmend Belege dafür, dass sich jeder von Unternehmen ausgegebene Dollar auszahlt – ganz gleich, wie beeindruckend ihr Umsatzwachstum sein mag.