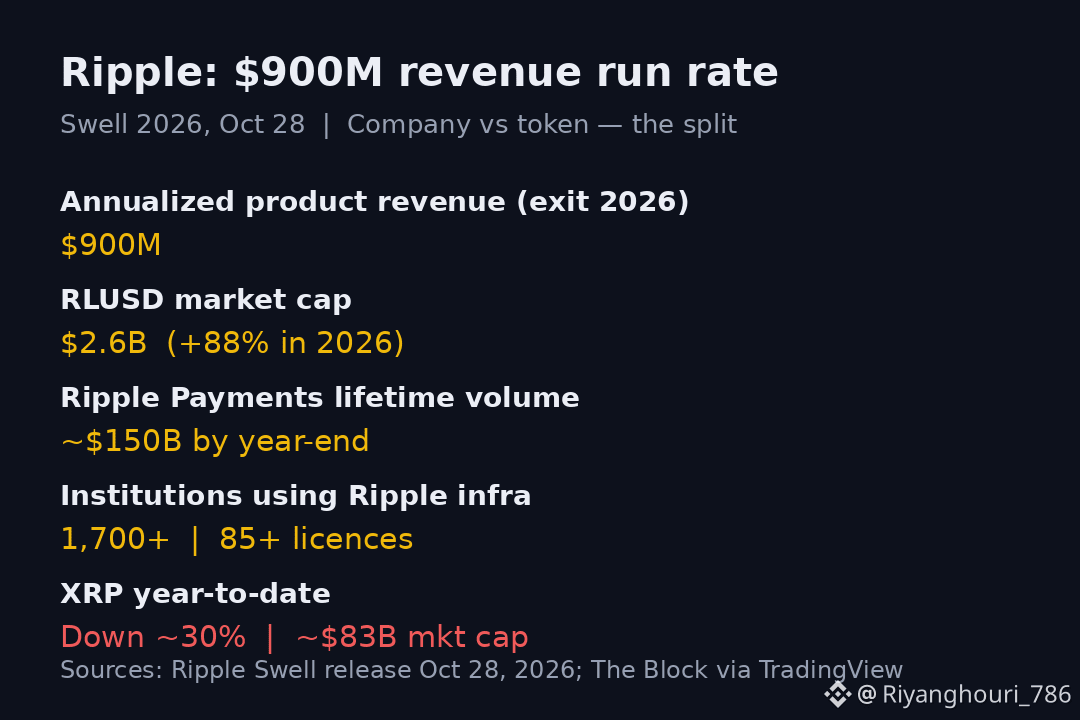
XRP ist in diesem Jahr um fast 30 % gefallen. Ripple teilte auf seiner Swell-Konferenz mit, dass das Unternehmen auf Kurs sei, 2026 mit einem annualisierten Produktumsatz von 900 Millionen US-Dollar abzuschließen. Beides kann gleichzeitig zutreffen — und ehrlich gesagt ist genau diese Lücke die ganze Geschichte.
Die Ankündigung vom 28. Oktober verbindet das Umsatzziel mit dem anderen Punkt, der tatsächlich zählt: der endgültigen OCC-Genehmigung, die Ripple am Montag für die Ripple National Trust Bank erhalten hat. Damit bekommt Ripple ein bundesweit reguliertes Vehikel, um RLUSD-Reserven zu verwahren und institutionelle Verwahrungsdienste anzubieten — genau die Art von Infrastruktur, mit der sich die Compliance-Teams von Banken wohlfühlen. Rechnet man RLUSD mit einer Marktkapitalisierung von 2,6 Milliarden US-Dollar hinzu, die in diesem Jahr um mehr als 88 % gestiegen ist, ein Zahlungsvolumen von fast 150 Milliarden US-Dollar seit dem Start und mehr als 1.700 Institutionen auf der Infrastruktur, während sich die Zahl der Kunden mit mehreren Produkten in diesem Jahr verdreifacht hat, wirkt der Business Case tatsächlich deutlich breiter als das alte Etikett „Zahlungsunternehmen“. Dass Aviva 50 Millionen Pfund in eine tokenisierte Anteilsklasse eines Fonds auf dem XRP Ledger investiert, ist genau die Art von unauffälligem institutionellem Anker, die mehr zählt als eine Schlagzeile von einer Konferenz.
Allerdings nehme ich die 900 Millionen US-Dollar auch nicht einfach für bare Münze. Ripple hat die Zahl weder nach Produkten aufgeschlüsselt noch genau definiert, wie die annualisierte Umsatzrate berechnet wird. Außerdem handelt es sich um eine Prognose für Jahresende und nicht um ein geprüftes Ergebnis. Und der Token hinkt weiterhin deutlich hinterher: Am 26. Oktober hielten Spot-XRP-Fonds lediglich rund 1,5 Milliarden US-Dollar, ihre Handelsvolumina lagen hinter denen der Bitcoin-, Ether- und Solana-Fonds. Einnahmen aus Verwahrungs- und Treasury-Dienstleistungen fließen nicht automatisch an XRP-Halter.
Was ich also beobachte, ist die Verbindung zwischen diesen beiden Geschichten: Führt die Einführung von RLUSD auf Robinhood und Coinbase tatsächlich zu mehr Nutzung und Gebühren auf dem Ledger, und beginnen die Mittelzuflüsse in XRP-Fonds, den Geschäftsnachrichten zu folgen, statt sie zu ignorieren? Wenn ja, sieht dieser Rückgang allmählich nach einer Fehlbewertung aus. Wenn nicht, kann Ripple als Unternehmen weiter wachsen, während XRP weiterhin wie ein unbeteiligter Zuschauer gehandelt wird.
Auf welcher Seite steht ihr — ist XRP im Verhältnis zu Ripples Geschäft unterbewertet, oder ist der Token inzwischen einfach davon abgekoppelt? $XRP