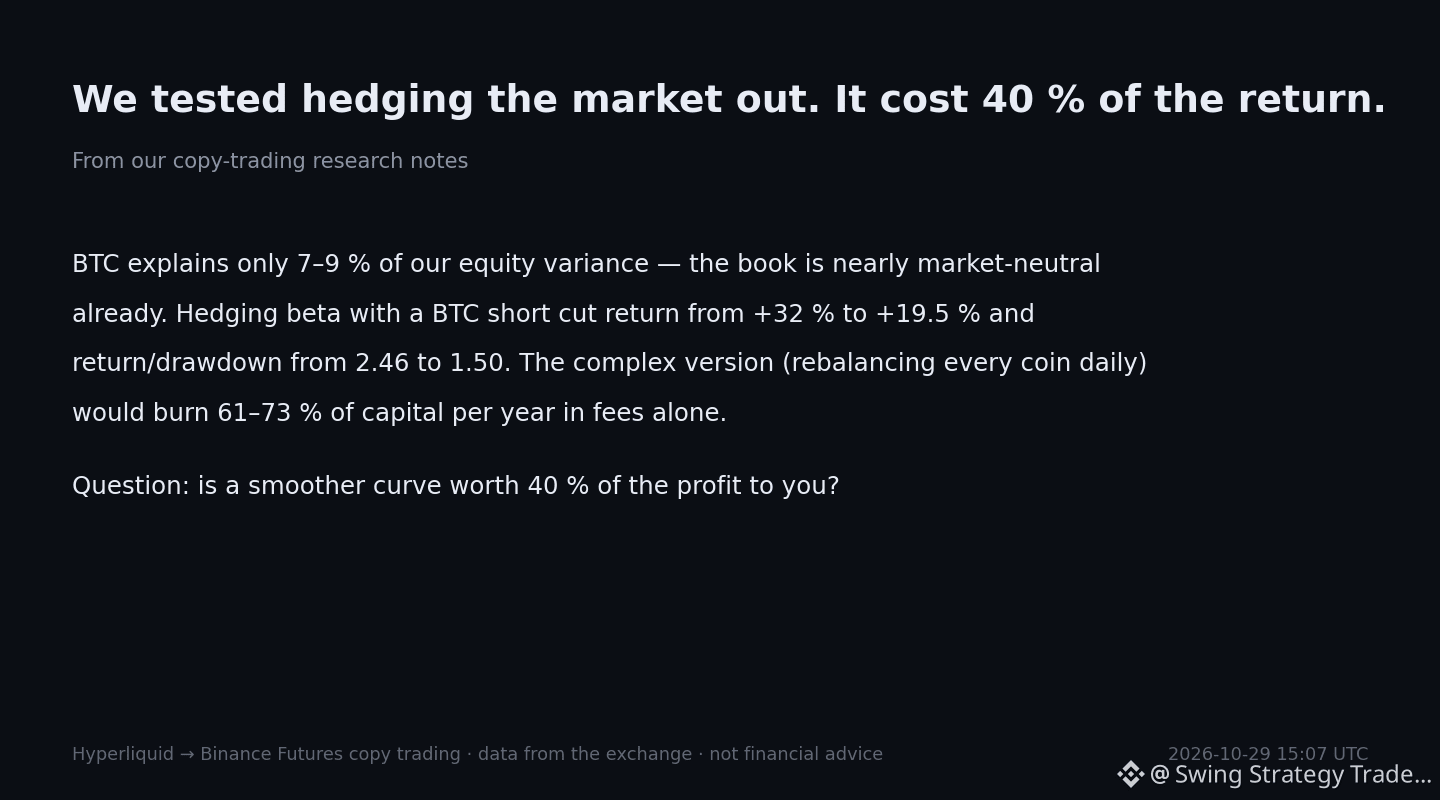
Wir haben getestet, den Markteinfluss abzusichern. Das hat uns 40 % Rendite gekostet.
BTC erklärt nur 7–9 % der Varianz unseres Portfolios – das Portfolio ist ohnehin schon nahezu marktneutral. Die Absicherung des Betas mit einem BTC-Short senkte die Rendite von +32 % auf +19,5 % und das Verhältnis von Rendite zu Drawdown von 2,46 auf 1,50. Die komplexe Variante (tägliches Rebalancing jeder einzelnen Coin-Position) würde allein an Gebühren 61–73 % des Kapitals pro Jahr kosten.
Frage: Ist dir eine glattere Kurve 40 % des Gewinns wert?
#copytrading #hyperliquid #tradingjournal
Wir setzen das auf einem Binance-Copy-Trading-Konto um. Die Gruppe, in der die Trades zuerst gepostet werden: https://app.binance.com/uni-qr/DpuA7yYD