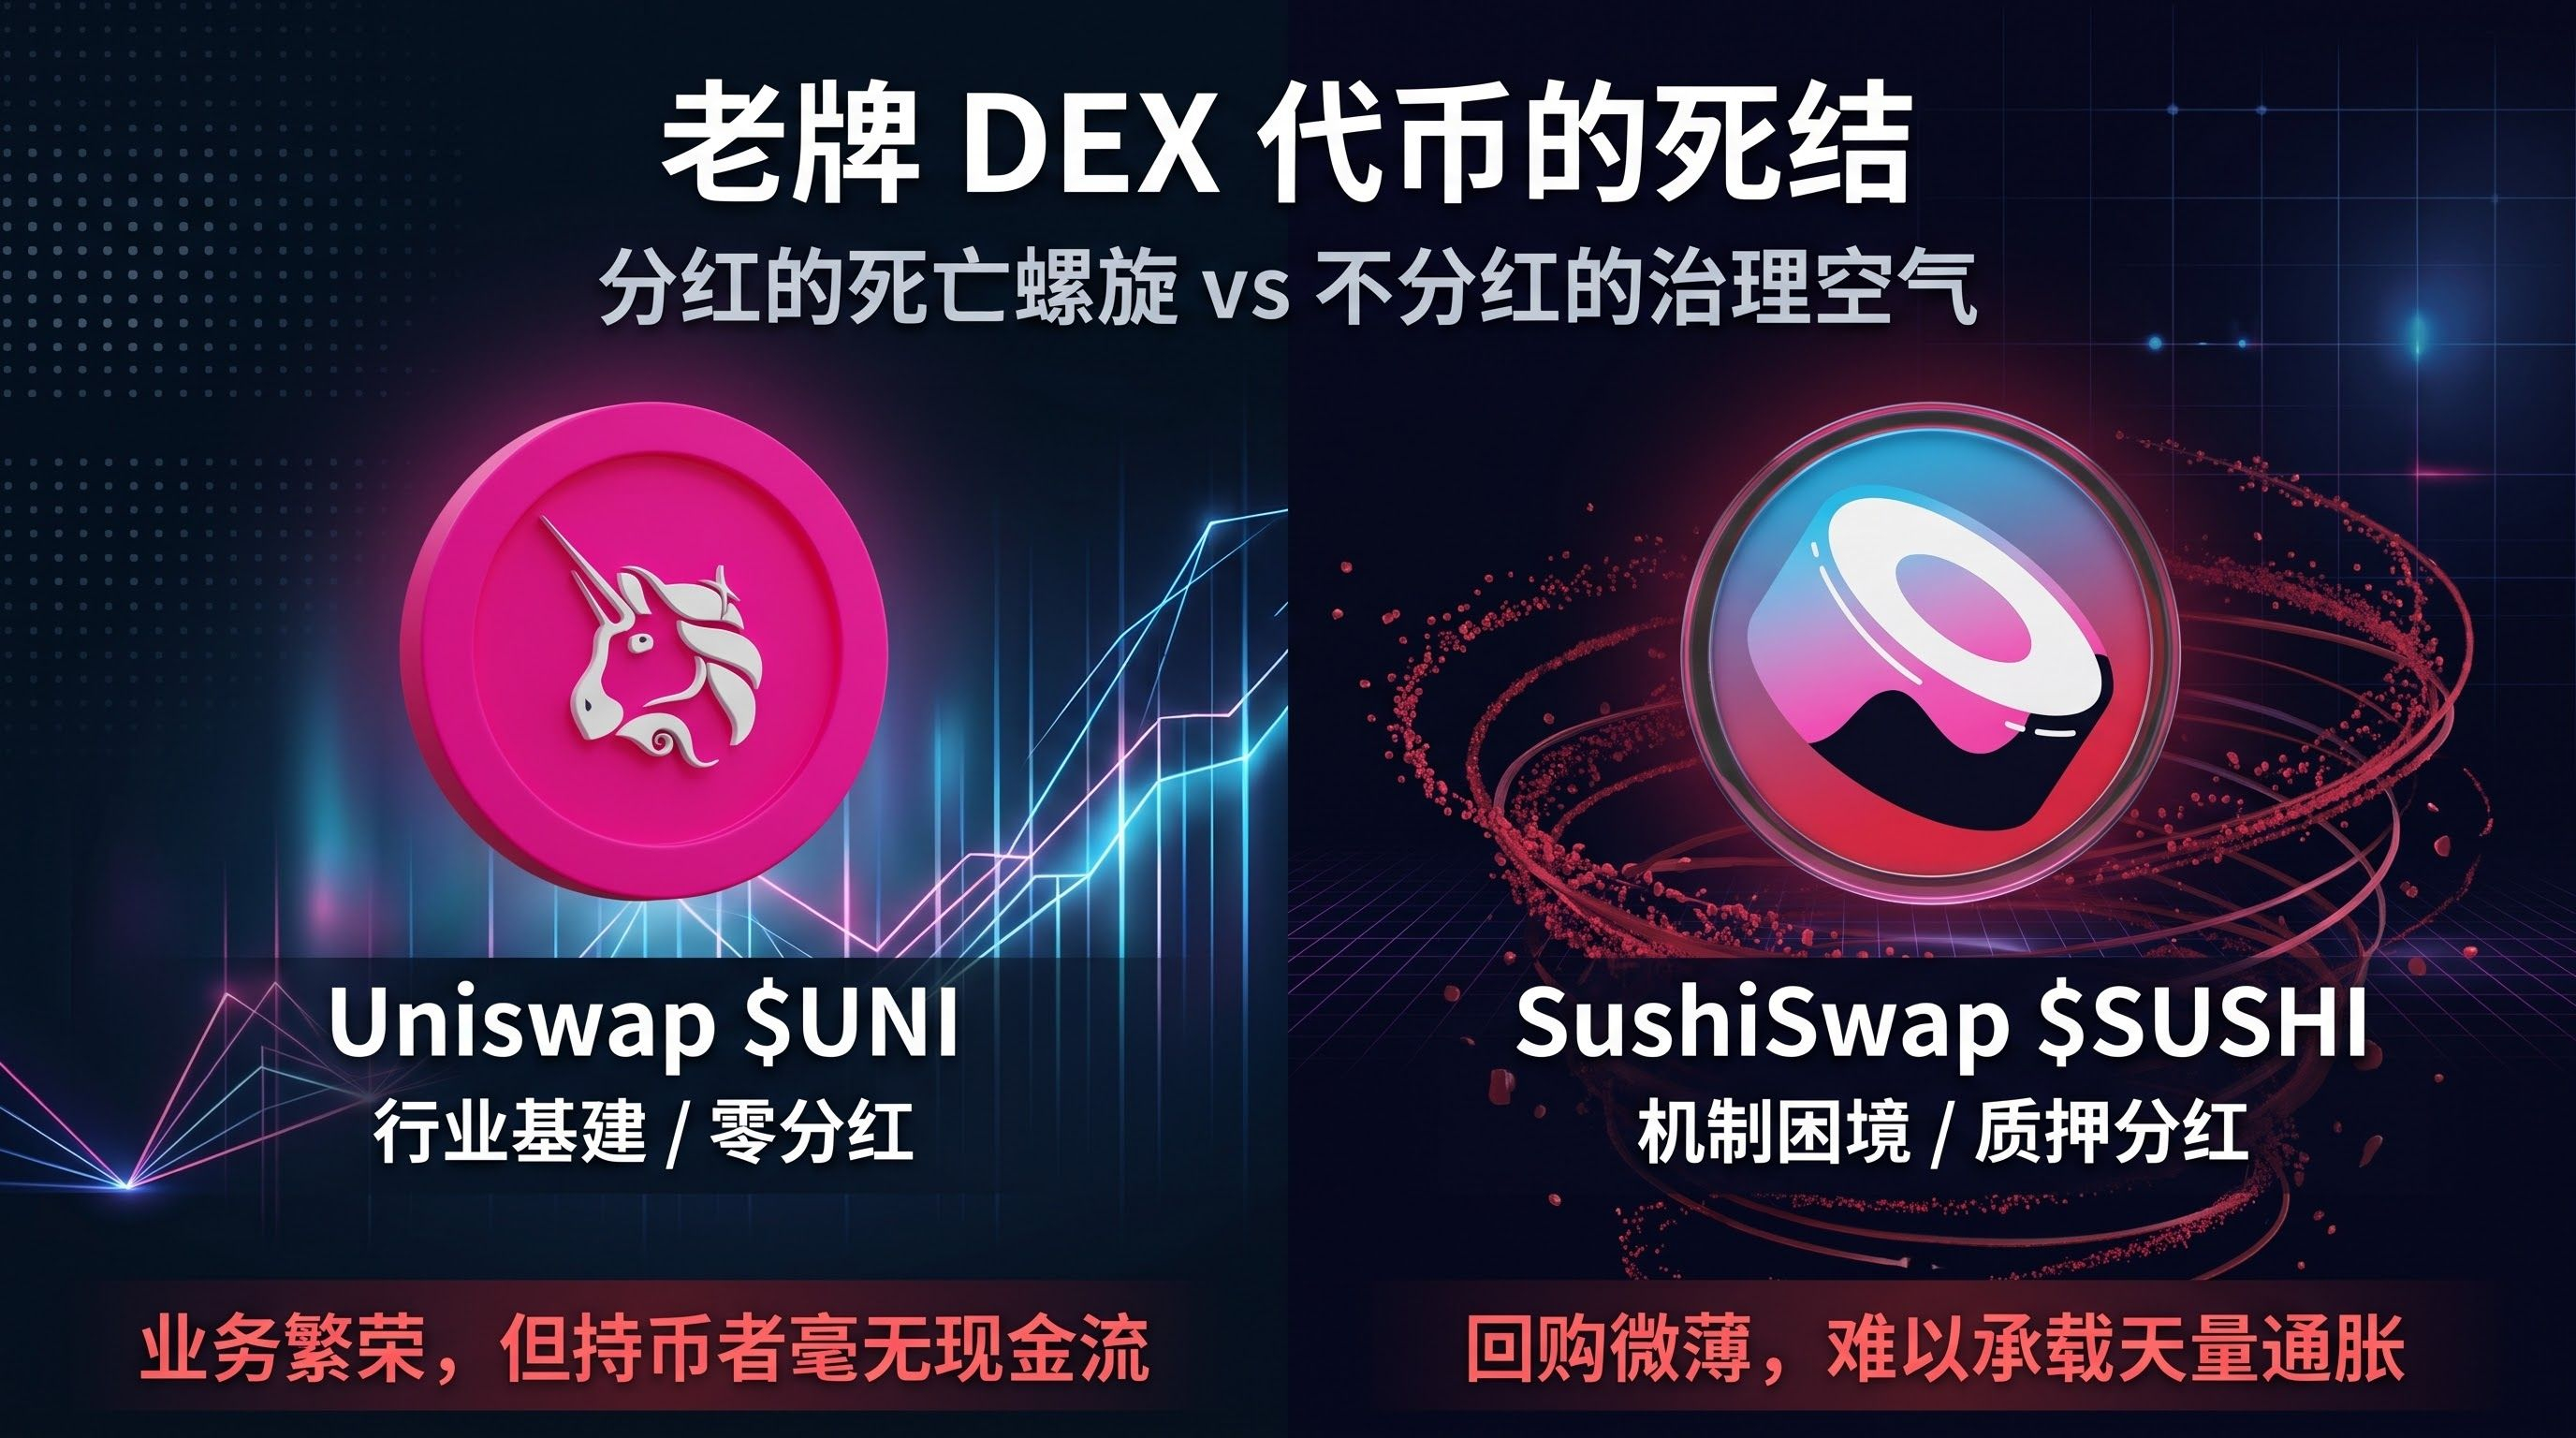
Die Dividenden führen in eine Todesspirale, ohne Dividenden verkommen sie zu bloßer Governance: Über die ausweglose Lage etablierter DEX-Token
Im gesamten Finanzbaukasten von DeFi gelten dezentrale Börsen (DEX) seit jeher als zentrale Infrastruktur für Liquidität. Betrachtet man jedoch die Token am Sekundärmarkt, haben die Tokenmodelle etablierter DEX wie #UNI und #sushi bis heute keinen wirklich gangbaren Weg gefunden. Auf den ersten Blick ist die eine zur unerschütterlichen Marktführerin im Spot-Handel geworden, während die andere längst an den Rand gedrängt wurde. Doch lässt man das zugrunde liegende Geschäft außer Acht und betrachtet nur den Tokenwert, laufen beide letztlich auf dasselbe hinaus.
Damals versuchte SUSHI, den Weg „fairer Dividenden“ einzuschlagen, und führte xSUSHI ein, um 0,05 % der Handelsgebühren für den Rückkauf von Token zu verwenden. Doch dieser Mechanismus hat einen fatalen Rechenfehler: Um die Liquiditätstiefe des Pools aufrechtzuerhalten, muss das Protokoll Unmengen neuer Token ausgeben, um die Miner zu subventionieren. Die Verkaufswellen aus dem täglichen Liquidity Mining lassen sich durch das geringe Rückkaufvolumen aus den Gebühren bei Weitem nicht auffangen. Sobald der Wettbewerb zunimmt und das tatsächliche Handelsvolumen sinkt, schrumpfen die Dividenden unmittelbar. Das löst noch heftigere Kapitalabzüge und Abverkäufe aus – der Dividendenmechanismus wird so zum Katalysator des beschleunigten Zusammenbruchs.
Hat UNI, das andere Extrem, das konsequent auf Dividenden verzichtet, damit den Ausweg gefunden? Auch die Realität ist ernüchternd. Uniswap hat dank seiner technologischen Hürden ein Monopol auf die Routing-Infrastruktur für On-Chain-Spot-Orders und ist zu einer unverzichtbaren Grundversorgung auf Ethereum geworden. Doch der Erfolg des Protokolls steht in keinerlei mathematischem Zusammenhang mit den Inhabern der Token am Sekundärmarkt. Um regulatorische Risiken zu vermeiden, bleibt der Gebühren-Schalter seit Jahren ausgeschaltet. Die gesamten Handelsgebühren auf Protokollebene gehen an die Market Maker, die Einnahmen aus dem Frontend an ein kommerzielles Unternehmen. Die Token-Inhaber halten ein zinsloses Ticket ohne Cashflow und ohne Anspruch auf Dividenden – und auch im Bärenmarkt sinkt der Bewertungsmaßstab immer weiter.
Wer auf Dividenden als Absicherung setzt, wird von der eigenen hohen Inflation eingeholt; wer dank eines Monopols überlebt, dessen Token ist vollständig von den Unternehmensgewinnen abgekoppelt. On-Chain-Tausch ist zweifellos eine unverzichtbare Grundinfrastruktur. Doch solange Token nicht auf rechtmäßige Weise und tatsächlich die Nettogewinne des Protokolls abschöpfen können, ist blinder Glaube an den langfristigen Wert solcher Vermögenswerte meist nichts als Wunschdenken.