
HYPE 幣全方位分析:基本面、資金籌碼、技術面與多空雙向交易策略
HYPE 是 Hyperliquid 去中心化衍生品交易平台的原生代幣。它的投資價值不應只看價格漲跌,而要深入分析平台真實收入、代幣回購、供應量變化、資金流向與市場估值。
本篇從基本面、籌碼面、技術面及交易風險四個方向,建立一套可執行的做多與做空策略。
核心原則:先看趨勢,再找進場點;先計算風險,再決定倉位。
一、HYPE 的商業模式:平台靠什麼賺錢?
Hyperliquid 的核心業務是鏈上永續合約交易,並持續擴展其他交易市場。
其商業模式主要來自交易活動所產生的手續費,以及相關生態系統的成長。
當交易者增加、交易量上升、流動性改善時,平台有機會取得更多收入。
但必須區分四個概念:
第一,交易量不等於收入。
第二,手續費收入不等於淨利潤。
第三,協議收入不等於代幣持有者的實際收益。
第四,平台收入增加,不代表 HYPE 一定上漲。
因此,判斷 HYPE 是否具有投資價值,不能只看 Hyperliquid 的交易量,更要研究收入如何分配,以及有多少經濟價值真正流向 HYPE。
二、基本面分析:真實收入能否支撐代幣估值?
分析 HYPE,最重要的是追蹤近 30 日的實際手續費、協議收入與回購金額。
如果平台收入持續增加,代表其商業活動可能正在擴張。
如果回購機制持續運作,則可能形成額外的市場買盤。
然而,必須進一步確認回購資金的來源、實際執行金額,以及買入的代幣是否被銷毀或繼續持有。
這些機制具有不同的經濟效果,不能混為一談。
我認為,評估 HYPE 最值得追蹤的三個數字是:
第一,每月真實協議收入。
必須確認收入來自實際交易活動,而不是單純使用交易量推算。
第二,每月可驗證的淨回購金額。
應確認實際買入數量與金額,並扣除相關賣出或其他流出,避免高估買盤。
第三,未來 12 個月新增流通量。
應將代幣解鎖、排放與其他供應變化納入分析,再與回購需求比較。
如果平台收入持續成長、回購穩定且新增供應壓力可控,HYPE 的中長期投資邏輯就會更加完整。
反之,即使平台具有良好的商業模式,若市場已經提前反映未來數年的成長,代幣仍然可能出現大幅修正。
三、籌碼面:回購與解鎖的多空力量
HYPE 的價格受到兩種重要力量影響。
一種是市場買盤,包括交易者需求、資金流入及協議回購。
另一種是潛在賣壓,包括代幣解鎖、持有人獲利了結,以及市場整體風險偏好下降。
回購是正面因素,但不能保證價格上漲。
代幣解鎖是需要注意的供應風險,但也不能直接認定所有解鎖代幣都會立即出售。
真正重要的是實際資金流向。
如果解鎖期間,市場交易量增加、價格仍能維持支撐,代表市場可能具有一定的承接能力。
如果解鎖前後出現大量賣壓,價格跌破支撐,反彈又無法收復失守區域,就需要提高做空策略的優先級。
籌碼判斷的核心,不是猜測大戶想做什麼,而是觀察大戶可能造成的供需變化是否已反映在價格上。
四、技術面:HYPE 多空關鍵價位
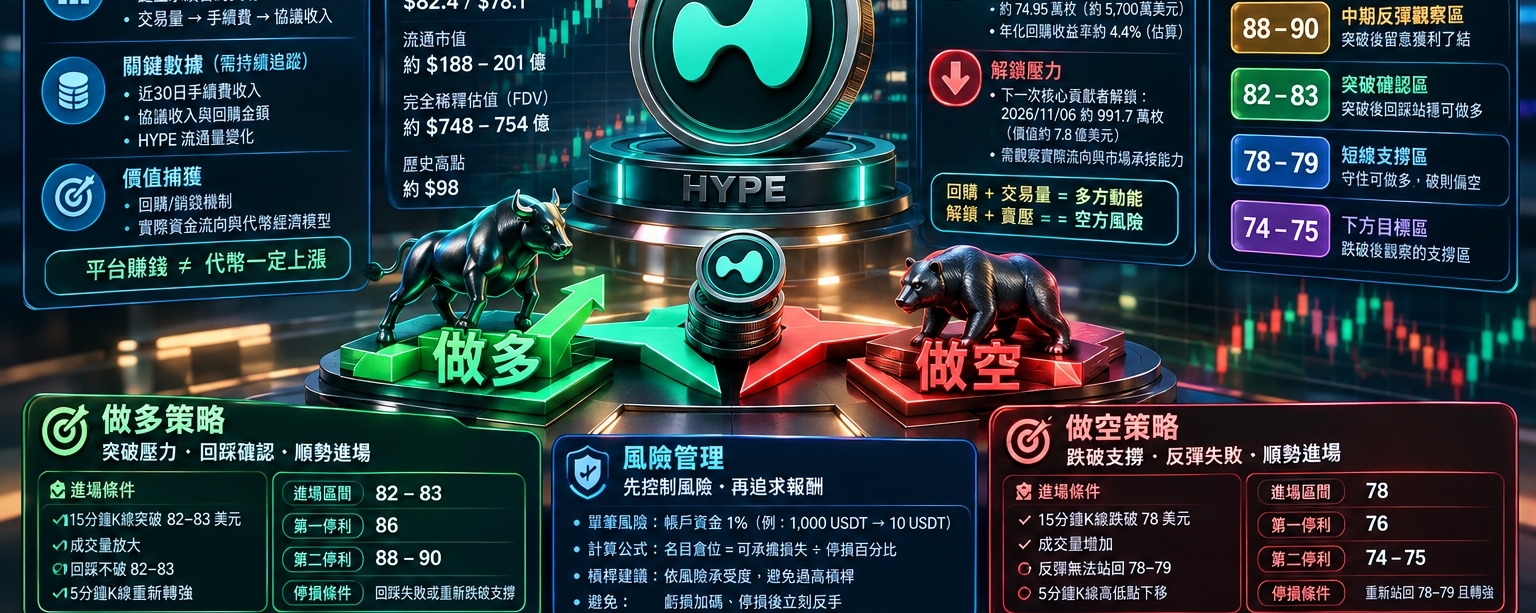
以下價位是前一輪市場資料的策略參考,並非已確認的即時報價。實際交易前,必須重新核對交易所價格。
1. 78~79 美元:短線支撐觀察區
若價格回踩此區域後止跌,並出現較高的低點,可以觀察短線做多機會。
但如果價格有效跌破 78 美元,反彈又無法重新站回,則可能形成偏空訊號。
2. 82~83 美元:短線突破觀察區
如果價格放量突破 82~83 美元,且回踩後仍能站穩,可以考慮順勢做多。
若價格多次測試此區域都無法突破,隨後出現放量下跌,則應提防假突破。
3. 74~75 美元:下方目標觀察區
如果價格跌破 78 美元,並持續形成低點降低的結構,可以觀察 74~75 美元附近的支撐反應。
但若價格已經接近此區域,不應再盲目追空,必須重新計算風險報酬比。
4. 88~90 美元:中期反彈觀察區
若 HYPE 有效突破 83 美元,並且持續放量上漲,可以觀察 88~90 美元附近的價格反應。
這是策略推演區域,不代表市場已經確認該區域為歷史壓力。
5. 約 98 美元:歷史高點附近
如果市場整體走強,HYPE 的價格結構持續改善,歷史高點附近將成為重要的供需測試區。
但歷史高點並不是必然的上漲目標,也不能僅憑距離歷史高點的幅度判斷代幣被低估。
五、實戰策略一:HYPE 做多
交易邏輯:突破壓力、回踩確認、順勢進場。
首先,等待價格有效突破 82~83 美元。
其次,觀察 15 分鐘 K 線是否收在突破區上方,並確認成交量是否配合。
接著,等待價格回踩 82~83 美元附近。
如果回踩沒有明顯跌破,5 分鐘 K 線重新轉強,且價格站回短線均線,才考慮建立多單。
第一個停利觀察區可以放在 86 美元附近,第二個觀察區則是 88~90 美元。
停損應設在回踩結構失效的位置,而不是任意設定固定金額。
如果價格突破後迅速跌回原本區間,代表突破可能失敗,應停止執行原本的多單計畫。
做多原則:不追逐已經大幅拉升的價格,只交易經過確認的突破。
六、實戰策略二:HYPE 做空
交易邏輯:跌破支撐、反彈失敗、順勢進場。
首先,等待價格有效跌破 78 美元。
其次,確認 15 分鐘 K 線是否收在支撐下方,以及成交量是否增加。
接著,等待價格反彈至 78~79 美元附近。
如果反彈無法重新站回失守區域,並出現高點降低、低點降低的結構,可以考慮建立空單。
第一個停利觀察區為 76 美元附近,第二個觀察區為 74~75 美元。
如果價格重新站回 78~79 美元區域,且回踩後持續走強,就應重新評估空單是否失效。
如果價格已經大幅下跌,距離下一個支撐只剩很小的空間,就不應為了追求獲利而忽略停損風險。
做空原則:不因為價格下跌就追空,而是等待支撐失守後的反彈失敗。
七、實戰策略三:假突破與假跌破
市場並非每次突破都會延續。
如果 HYPE 突破 83 美元後,無法維持在突破區上方,隨後重新跌回原本的交易區間,而且反彈無力,就可以等待反轉訊號,評估做空機會。
反過來,如果價格跌破 78 美元後迅速收復,並且形成更高的低點,則可能是空頭陷阱。
這時不應繼續盲目放空,而應等待回踩確認後,再評估做多機會。
最重要的原則是:
價格走勢優先於主觀預測。
不能因為已經看多,就忽略價格轉弱;也不能因為已經看空,就拒絕承認市場正在轉強。
八、如何同時規劃多單與空單?
如果想在多空兩個方向都有交易機會,我更建議採用條件式交易,而不是無條件同時持有等量多單與空單。
第一種情境:價格突破 83 美元,回踩確認後,只執行多單計畫。
第二種情境:價格跌破 78 美元,反彈失敗後,只執行空單計畫。
第三種情境:價格在 78~83 美元之間震盪,沒有明確方向,就等待。
第四種情境:突破或跌破後迅速反轉,重新評估原本策略,不勉強進場。
如果使用交易所條件單,應事先設定好另一側掛單的取消規則,避免多單已成交後,原本的空單又在不適合的情況下成交。
同時持有多空部位也不代表沒有風險。雙向持倉仍可能產生手續費、資金費率、滑價及保證金占用。
九、資金管理:先決定最多能虧多少
假設合約帳戶有 1,000 USDT,單筆交易最多承擔帳戶資金的 1%,那麼單筆計畫損失上限就是 10 USDT。
如果進場價與停損價相差 2%,理論名目倉位上限約為 500 USDT。
如果進場價與停損價相差 4%,理論名目倉位上限約為 250 USDT。
計算方式:
名目倉位=單筆可承擔損失 ÷ 停損百分比。
以上尚未計入手續費、資金費率與滑價,因此實際倉位應更加保守。
不要因為第一筆交易虧損就加倍下注,也不要因為空單停損就立刻建立更大的多單。
槓桿越高,清算風險通常越敏感。應先確定停損位置與倉位,再決定使用多少槓桿,而不是先選擇高槓桿再尋找進場理由。
十、最終結論:HYPE 現在應該做多還是做空?
我的判斷是:HYPE 具有真實交易業務作為基本面支撐,但代幣的合理估值仍需要結合收入、回購、供應解鎖與市場價格確認。
短線交易不應只依靠基本面決定方向。
如果價格突破 83 美元並回踩站穩,優先觀察做多機會。
如果價格跌破 78 美元且反彈失敗,優先觀察做空機會。
如果價格仍在 78~83 美元之間反覆震盪,就等待更明確的訊號。
如果出現假突破或假跌破,應重新判斷,而不是堅持原本方向。
真正有效的交易系統,不是每次都猜對市場,而是讓正確的交易有足夠的獲利空間,並將錯誤交易的損失控制在可承受範圍內。
最後提醒:上述價位是策略參考,不是已經確認的即時掛單指令。若要進一步制定具體下單計畫,應以當前 HYPE/USDT 永續合約的 15 分鐘 K 線、成交量及最新價格重新確認進場、停損與停利位置。