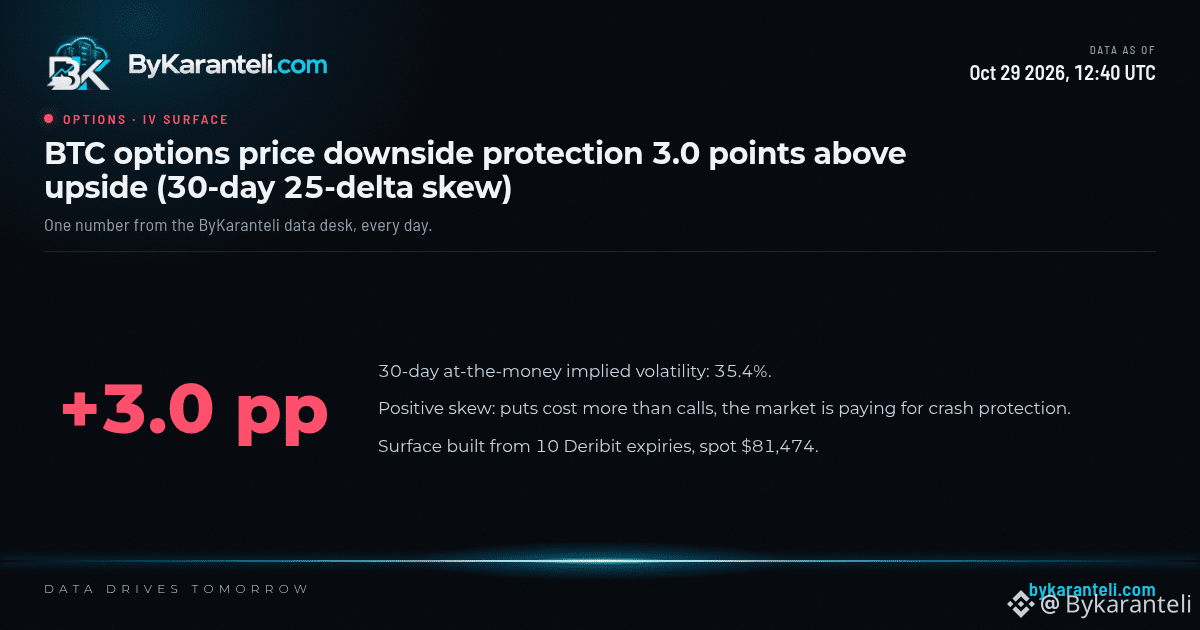
Optionshändler bewerten die beiden Marktseiten nicht gleich. Der Skew liegt bei +3,0 Prozentpunkten. Das bedeutet, dass Optionen auf der einen Seite eine um diesen Wert höhere implizite Volatilität aufweisen als vergleichbare Optionen auf der anderen Seite.
Zum Vergleich: Die At-the-Money-Optionen, also jene mit einem Ausübungspreis nahe dem aktuellen Kurs, weisen eine implizite Volatilität von 35,4 auf. Die Skew-Berechnung berücksichtigt 10 Laufzeiten.
Der Skew zeigt, wo Händler für Absicherung oder ein Engagement mehr bezahlen, nicht, in welche Richtung sich der Kurs bewegt. Ein Abstand von +3,0 Prozentpunkten ist für sich genommen nur ein einzelner Messwert, ohne Veränderung oder Spanne, mit der er verglichen werden könnte.
Zum Vergleich: Die At-the-Money-Optionen, also jene mit einem Ausübungspreis nahe dem aktuellen Kurs, weisen eine implizite Volatilität von 35,4 auf. Die Skew-Berechnung berücksichtigt 10 Laufzeiten.
Der Skew zeigt, wo Händler für Absicherung oder ein Engagement mehr bezahlen, nicht, in welche Richtung sich der Kurs bewegt. Ein Abstand von +3,0 Prozentpunkten ist für sich genommen nur ein einzelner Messwert, ohne Veränderung oder Spanne, mit der er verglichen werden könnte.