


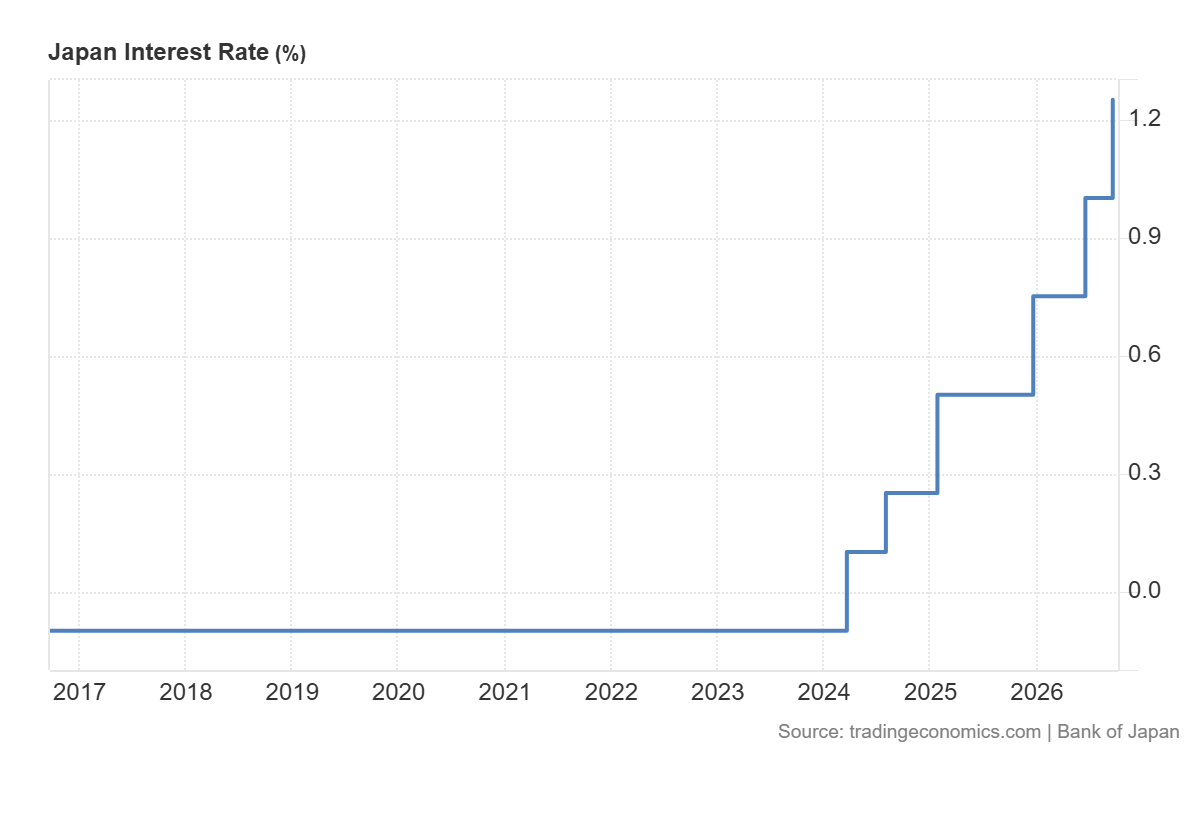
Es wird weithin erwartet, dass die Bank of Japan ihre Zinsen bei Abschluss ihrer zweitägigen Sitzung am Freitag unverändert lässt; eine Anhebung im Dezember bleibt jedoch möglich. Die Erhöhung im September, die zweite innerhalb von drei Monaten, brachte den Leitzins auf 1,25 %. Das ist der höchste Stand seit 31 Jahren. Seit 1990 wurde die Geldpolitik nicht mehr so schnell gestrafft.
Die Verantwortlichen würden lieber erst abwarten, welche Auswirkungen die Maßnahme auf die Wirtschaft hat, bevor sie die Zinsen erneut anheben, berichtete Bloomberg Anfang des Monats unter Berufung auf mit den Gesprächen vertraute Personen. Auch die Entscheidung im September fiel nicht einstimmig aus. Zwei von Premierministerin Sanae Takaichi nominierte Vorstandsmitglieder, die beide eine lockerere Fiskalpolitik befürworten, stimmten dagegen. Händler werteten das als Hinweis darauf, dass ihre Regierung künftige Zinserhöhungen möglicherweise bremsen könnte.
Eine Pause, die wohl nicht lange dauern wird
Prognostiker sehen bei der Entscheidung selbst kaum Spannung. Alle 16 Befragten einer CNBC-Umfrage, die vom 14. bis 26. Oktober durchgeführt wurde, erwarten eine Zinspause, und jeder Einzelne von ihnen geht davon aus, dass die Bank im Dezember oder Januar den Weg für eine Zinserhöhung ebnen wird, während Inflation und Löhne weiter steigen.
Die Swap-Preise für eine Zinserhöhung im Dezember haben sich bewegt. Als der Bloomberg-Bericht am 13. Oktober erschien, bezifferten Overnight-Swaps die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf rund 10 % und die einer Erhöhung bis Dezember auf 88 %. Bis zum 26. Oktober lag der Dezember-Wert bei Brown Brothers Harriman näher an 75 %.
Auch die von Reuters vom 13. bis 19. Oktober befragten Ökonomen tendierten in dieselbe Richtung. 54 der 78 Befragten, also knapp 70 %, erwarten, dass der Leitzins in diesem Quartal 1,5 % erreicht – fast doppelt so viele wie bei der vorherigen Umfrage. Rund 80 % derjenigen, die einen Monat nannten, entschieden sich für Dezember. Für die Sitzung in dieser Woche stimmten 2 %.
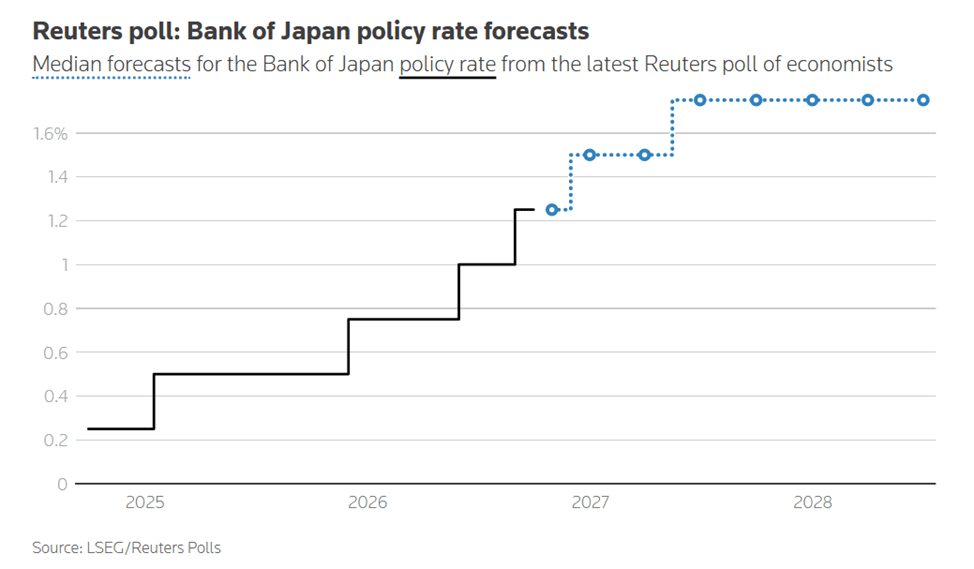
Bis Ende Juni 2026 erwarten 39 von 65 Analysten (60 %) einen Zinssatz von 1,75 % – derselbe Medianwert wie im September. Weniger klar ist, wo der Zyklus schließlich endet. Fast die Hälfte der 41, die eine Folgefrage beantworteten, veranschlagt den Endzinssatz auf 1,75 %. Der Anteil derjenigen, die 2 % oder mehr erwarten, ist jedoch auf 51 % gestiegen, gegenüber 40 % im September und 36 % im August.
Ueda will, dass sich 2 % verfestigen
Hinter all diesen Prognosen steht ein Gouverneur, der immer wieder erläutert, worauf er wartet. BOJ-Gouverneur Kazuo Ueda sagte diesen Monat wiederholt, dass die zugrunde liegende Inflation bereits nahe am Zielwert von 2 % liege. Ihm zufolge beweist es wenig, wenn dieser Wert ein oder zwei Monate lang erreicht wird. Er will, dass sich die Rate dort einpendelt, und hat klargemacht, dass die Bank eine Überschreitung nicht dulden wird.
Tokios Politik würde sich mehr Geduld wünschen. Bei der Sitzung im September forderte ein Vertreter des Kabinettsbüros die Bank auf, die kumulative Wirkung früherer Zinserhöhungen zu prüfen und ihre Schätzungen des neutralen Zinssatzes zu berücksichtigen, bevor sie die Geldpolitik weiter strafft, wie aus der am 1. Oktober veröffentlichten Zusammenfassung der Stellungnahmen hervorgeht.
Auch Strategen spüren dieses Spannungsverhältnis. Homin Lee, leitender Makrostratege bei Lombard Odier, ist der Ansicht, dass das makroökonomische Umfeld für eine weitere Straffung spricht. Zweifel hat er daran, ob der geldpolitische Rat geschlossen genug ist, um zwei Sitzungen in Folge die Zinsen anzuheben, angesichts der Fragilität des heimischen Anleihemarkts. Sosuke Nakamura von Citi Research kommt zu einer ähnlichen Einschätzung: Er sieht keine klaren Anzeichen dafür, dass sich die Inflation stark genug beschleunigt, um aufeinanderfolgende Zinserhöhungen zu rechtfertigen.
Der IWF außerhalb der Bank hält Tokio für auf dem richtigen Weg. Krishna Srinivasan, der die Asien- und Pazifikabteilung des Fonds leitet, sagte Reuters Anfang des Monats, die BOJ „tut derzeit das Richtige“. Er warnte außerdem, dass die Straffung beschleunigt werden müsse, falls die Inflation die Erwartungen übertreffe, damit sich die öffentlichen Erwartungen nicht vom Zielwert lösen. Alles bleibe datenabhängig, sagte er.
Preise liefern beiden Lagern Argumente
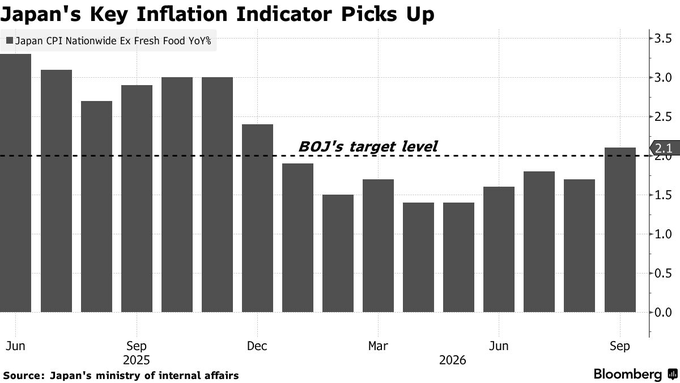
Die Daten lassen sich unterschiedlich interpretieren. Die Kerninflation im September, bei der frische Lebensmittel ausgeklammert werden, lag gegenüber dem Vorjahr bei 2,1 % und damit bislang auf dem höchsten Stand des Jahres. Die Importkosten steigen wegen des schwachen Yen weiter, und Energie ist nach wie vor teuer, auch wenn staatliche Subventionen die Belastung für die Haushalte etwas abfedern.
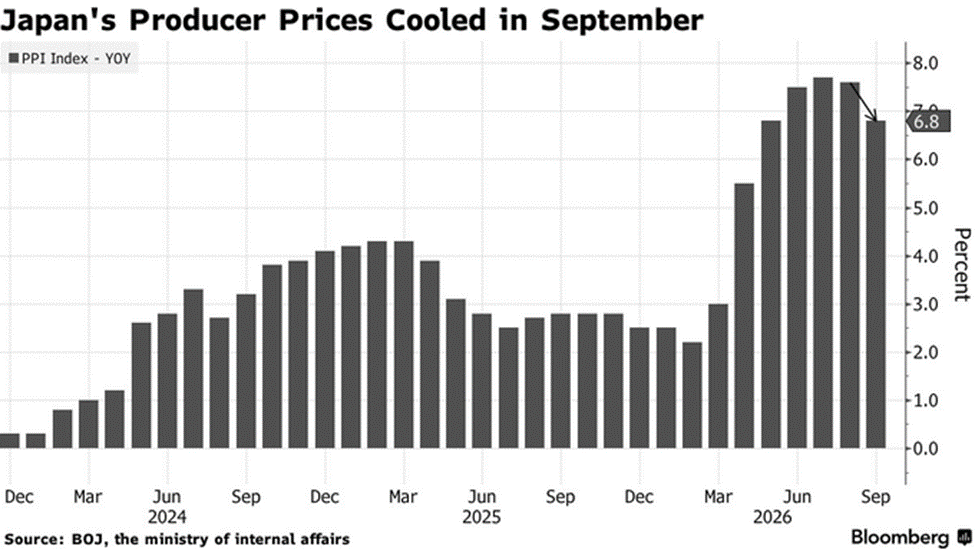
Die Erzeugerpreise wirken ruhiger. Im September stiegen sie um 6,8 %, nach 7,6 % im August; das war der schwächste Jahresanstieg seit Mai. Im Monatsvergleich sanken die Preise zum zweiten Mal in Folge um 0,3 %. Das deutet darauf hin, dass der Kostendruck bei den Vorleistungen seinen Höhepunkt erreicht haben könnte, was der BOJ Spielraum zum Abwarten gäbe. Hauptgrund für die Verlangsamung war jedoch günstigerer Reis aus der neuen Ernte.
Gewerkschaften zeigen keine Anzeichen, nachzulassen
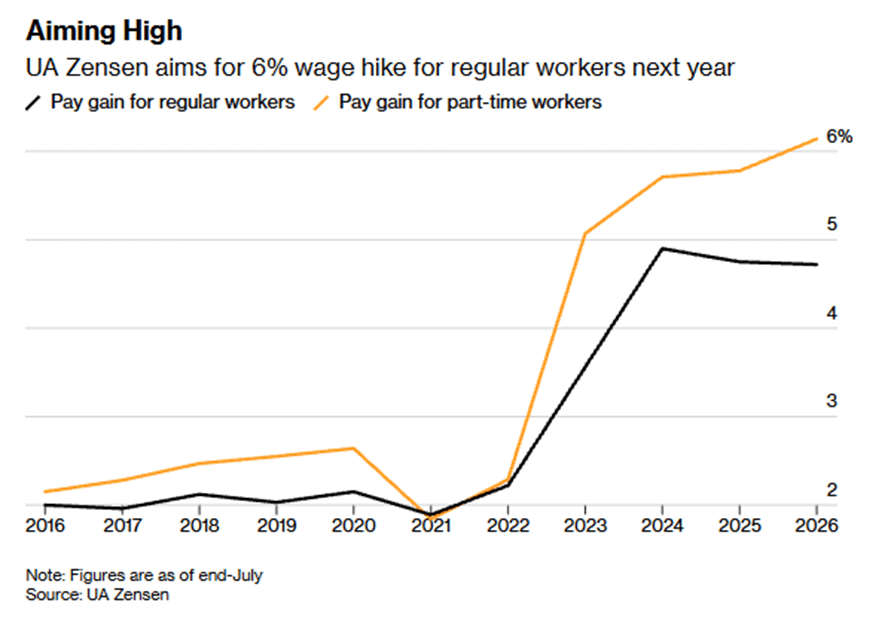
Der Arbeitsmarkt spricht für eine weitere Straffung, auch wenn nicht in diesem Monat. Löhne sind eine weitere Kraft, die auf die Preise drückt. Japans größte Industriegewerkschaft, UA Zensen, plant für 2027 eine Lohnerhöhung von insgesamt 6 % für Vollzeitbeschäftigte zu fordern, davon 4 % beim Grundgehalt. Das entspricht ihrem Ziel für 2026, das mit einer Vereinbarung über 4,72 % endete. Für Teilzeitkräfte fordert sie 7 %, und Beschäftigte von Unternehmen, deren Löhne deutlich hinter denen vergleichbarer Betriebe zurückbleiben, sollen zusätzlich 1 % erhalten.
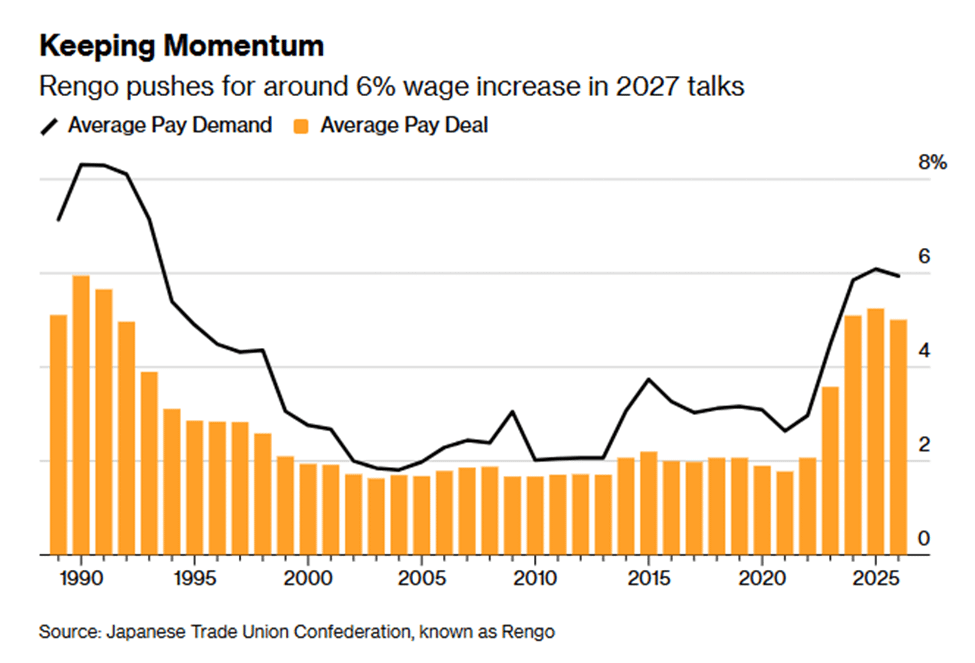
Rengo, der größte Gewerkschaftsbund des Landes, möchte, dass seine Mitglieder mindestens 5 % und idealerweise 6 % fordern, wobei die Grundgehälter um 3 % bis 4 % steigen sollen. Ziel ist es, das Lohnwachstum aufrechtzuerhalten, damit die Verbraucherausgaben und die Gesamtwirtschaft Schritt halten. Forderungen sind noch keine Vereinbarungen, doch eine Zentralbank, die nach Belegen dafür sucht, dass sich 2 % verfestigt haben, wird sie dennoch als ermutigend werten.
Anleihehändler nehmen es gelassen
Zumindest die Anleihehändler scheinen unbesorgt. Japanische Staatsanleihen hielten sich am Donnerstag, einen Tag vor der Entscheidung, stabil. Unterstützung kam von einer Auktion zweijähriger Anleihen, die auf eine stärkere Nachfrage stieß. Die Gebotsdeckungsquote stieg auf 4,03, nach 3,89 bei der Auktion im Vormonat. Kursgewinne bei US-Staatsanleihen, nachdem die Federal Reserve die Zinsen unverändert ließ und sich kaum zu einer Zinserhöhung im Dezember äußerte, sorgten für zusätzlichen Rückenwind.
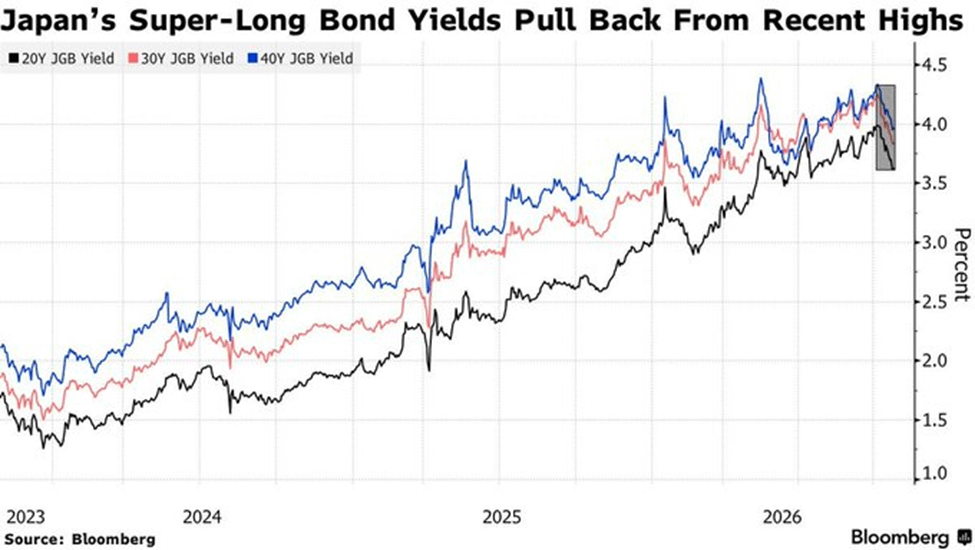
Über die gesamte Zinskurve hinweg sind die Veränderungen gering. Die Rendite zehnjähriger Anleihen ist um einen halben Basispunkt auf 2,83 % gestiegen, ebenso die der 30-jährigen Anleihen auf 3,88 %. Die Rendite fünfjähriger Anleihen liegt unverändert bei 2,265 %. Die Rendite der maßgeblichen zweijährigen Anleihe ist mit 1,895 % um einen halben Basispunkt gesunken und hat damit den frühen Anstieg nach den Auktionsergebnissen umgekehrt (die Renditen fallen, wenn die Anleihekurse steigen).
Yuhi Kawano, Marktanalyst bei Mizuho Securities, wertet die Zurückhaltung der Fed als Grund dafür, dass die BOJ weniger Grund zur Eile hat, was dem Yen und dem Anleihemarkt zugutekommen dürfte.
Neun Stimmen, mehrere Denkrichtungen
Die Ruhe am Anleihemarkt erstreckt sich nicht auf die politische Debatte. Zwei ehemalige Amtsträger haben sich jüngst gegensätzlich positioniert. Haruhiko Kuroda, der die BOJ ein Jahrzehnt lang leitete, schrieb in einem diesen Monat erschienenen Buch, die Bank sollte wohl bei jeder Sitzung eine Zinserhöhung um einen Viertelprozentpunkt erwägen, bis sich die Zinsen einem für die Wirtschaft neutralen Niveau annähern. Er unterstützt Uedas Bestreben, die Geldpolitik nach Jahren extrem lockerer Bedingungen zu normalisieren, und sagt, Japan sei um 2024 vollständig aus der Deflation herausgekommen, als die Löhne zu steigen begannen.
Masazumi Wakatabe, ein ehemaliger Vizegouverneur, mahnt zur Vorsicht. Das reale Wachstum sei weiterhin niedrig, argumentiert er, und „die Hälfte der Preissteigerungen ist auf Kostendruck zurückzuführen“. Die Bank müsste eine Zinserhöhung seiner Meinung nach rechtfertigen, wenn das Wachstum negativ wäre und die Inflation größtenteils kostbedingt wäre.
Auch die amtierenden Mitglieder sind sich nicht einig. Toichiro Asada, einer der beiden Abweichler im September, argumentierte, dass die Wirtschaft bei einer Kerninflation ohne frische Lebensmittel, die zuletzt unter 2 % lag, nicht unbedingt als stark genug für eine Zinserhöhung gelten könne. Er wollte die bestehende geldpolitische Leitlinie unverändert lassen.
Ayano Sato, die andere Abweichlerin, sagte, die Wirtschafts- und Preisentwicklung habe sich nicht nennenswert beschleunigt, weshalb ihr eine Zinserhöhung bei jener Sitzung unangemessen erschien. Grundsätzlich ist sie nicht gegen eine Straffung. Sato befürwortet schrittweise Erhöhungen und sagt, eine straffere Geldpolitik könne nachhaltiges Wachstum unterstützen. Sie verweist jedoch auf die schwachen Verbraucherausgaben und will nicht sagen, wann die nächste Erhöhung erfolgen sollte.
Die Falken sitzen auf der anderen Seite des Tisches. Vorstandsmitglied Junko Koeda sagt, die Bank sollte bei Zinserhöhungen nicht „übermäßig vorsichtig“ werden, da die Aufwärtsrisiken für die Preise erheblich und die Finanzierungsbedingungen weiterhin locker seien. Zudem betonte sie, wie wichtig es sei, die Bilanz weiter zu normalisieren.
Vizegouverneur Ryozo Himino schlägt in dieselbe Richtung. Die zugrunde liegende Inflation liege recht nahe bei 2 %, sagt er, doch die mittel- und langfristigen Inflationserwartungen stiegen weiter. Wenn Anpassungen aufgeschoben würden, könnten sich Preisrisiken verwirklichen und der Wirtschaft schaden.
Lässt man die Namen beiseite, geht es bei dem Streit darum, welcher Fehler mehr kostet. Kuroda fürchtet, dass eine zu langsame Kursänderung die Normalisierung unvollendet lassen könnte. Wakatabe befürchtet, dass zu frühe Zinserhöhungen einer Wirtschaft, die kaum wächst, den Schwung nehmen könnten. Doch auch er lässt Spielraum: Eine Zinserhöhung könnte angemessen werden, sagte er, wenn Takaichis Ausgabenpläne und Wachstumsstrategie genügend Investitionen und Binnennachfrage ankurbeln, um den neutralen Zinssatz Japans anzuheben.
Ob das gelingt und ob ihre beiden Nominierten es ebenso sehen würden, falls es dazu kommt, ist eine Frage, die keine Umfrage beantwortet hat.