


GDP+PCE bestätigen die geldpolitische Ausrichtung der Fed in der Waller-Ära: Wie groß ist die unmittelbare Bedrohung durch den Handel auf eine Zinserhöhung im Dezember?
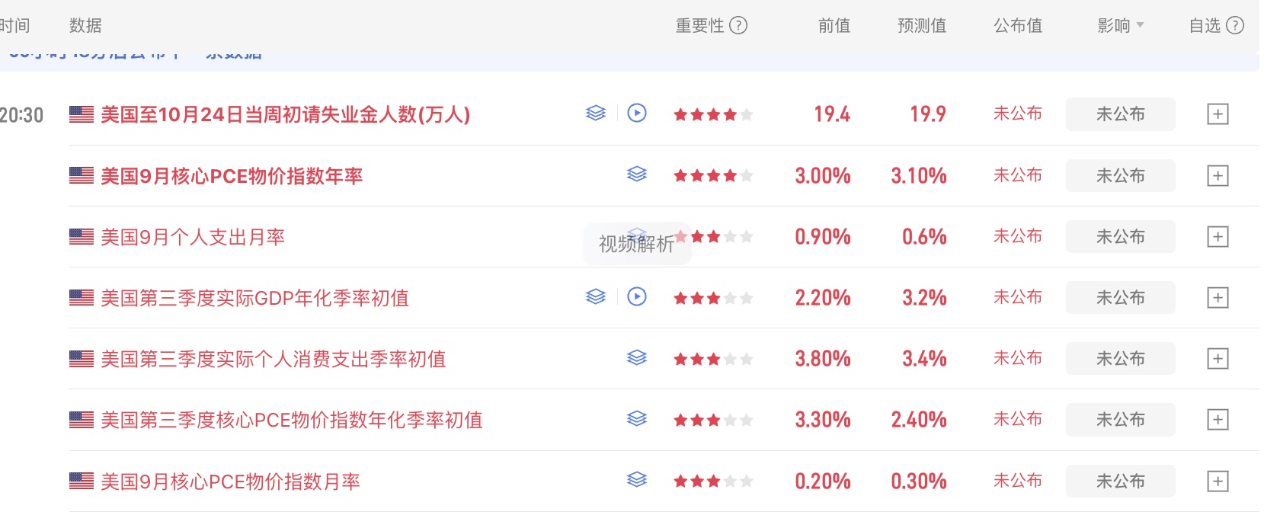
In Wallers Ansprache in den frühen Morgenstunden wurden die wirtschaftliche Resilienz und Inflationssorgen betont; heute Abend werden genau die US-BIP-Daten für Q3 und die PCE-Daten für September veröffentlicht, was als weitere Festigung der geldpolitischen Orientierung der Fed in der Waller-Ära gilt!
Priorität liegt auf dem PCE; es geht nicht um die nominalen Daten, sondern darum, wie stark die sekundäre Weitergabe der Energiepreise auf die September-Inflation ist, auf die monatliche Kerninflation zu achten und auf die Inflation im Dienstleistungssektor; wenn Mieten und Ähnliches steigen, wird dies die Wahrscheinlichkeit einer Zinserhöhung im Dezember weiter erhöhen #FOMC会议
In seiner Ansprache in den frühen Morgenstunden betonte Waller den von den Daten geleiteten politischen Rahmen der Fed. Zweitens akzeptiert Waller keine „weiche Inflation“ und sagte, die Fed werde die Inflationserwartungen nicht ändern. Am wichtigsten ist, dass Waller erklärte, die Fed könne den Einfluss der Energiepreise auf die nominale Inflation (den CPI-Schock) tolerieren, aber die sekundäre Weitergabe auf die Kerninflation (PCE) nicht hinnehmen
Nach dieser Erwartung dürfte die Wahrscheinlichkeit einer Zinserhöhung im Dezember erneut steigen, wenn das BIP heute Abend wie erwartet wächst und der PCE-Index im September erwartungsgemäß zulegt. Derzeit liegt die Wahrscheinlichkeit für eine Zinserhöhung im Dezember bei 85,4 %.
Wie groß ist die unmittelbare Gefahr für die Märkte durch eine Zinserhöhung im Dezember noch?
Der Anstieg der Inflation im September war für die Märkte durch die vorherigen CPI-Daten bereits teilweise absehbar. Auch eine Zinserhöhung im Dezember ist seit fast einem Monat in den Markterwartungen eingepreist. Zwar lag die Wahrscheinlichkeit zuvor bei höchstens 70 %, doch die über längere Zeit verlässliche Einpreisung hat dazu geführt, dass die Märkte dies vorweggenommen und die Erwartungen bereits eingepreist haben.
Die größte Gefahr heute Abend besteht also nicht darin, wie stark die Daten die Wahrscheinlichkeit einer Zinserhöhung im Dezember steigen lassen, sondern darin, ob die Daten zu Kerninflation, Dienstleistungen und Mieten eine weitere Zinserhöhung im ersten Quartal 2027 wahrscheinlicher machen!
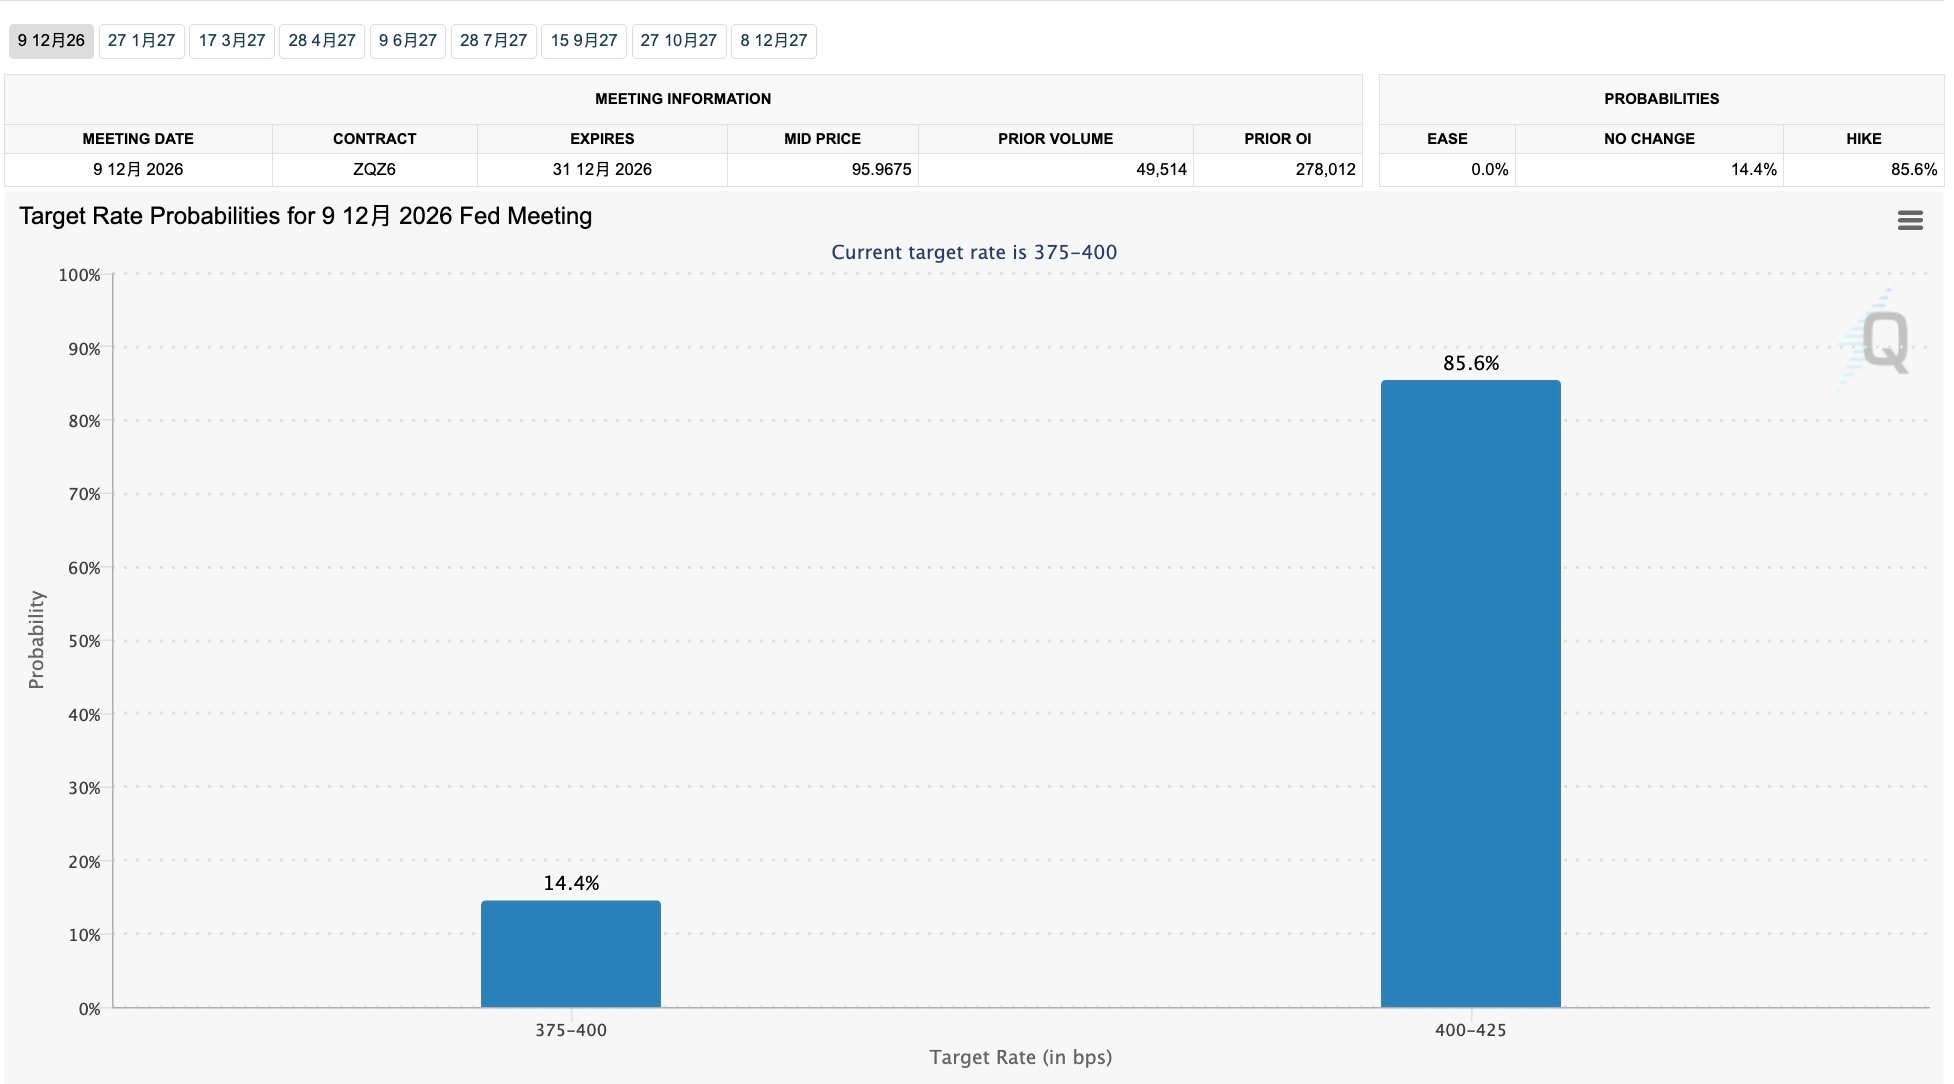
Sollten die Daten lediglich einen leichten Inflationsanstieg oder eine anhaltend hohe Inflation zeigen und die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf 90 % festigen, wäre meiner Meinung nach ein Großteil davon bereits eingepreist. Die weitere Anpassung der Marktbewertung dürfte sich dann eher bei Anleihen, Gold und dem US-Dollar zeigen; die Volatilität an den Risikomärkten muss dagegen nicht besonders hoch ausfallen.
Steigt dadurch jedoch die Wahrscheinlichkeit einer Zinserhöhung im ersten Quartal 2027, müssen die Märkte länger anhaltend hohe Zinsen einpreisen, was sich direkt auf die Risikomärkte auswirkt. Bislang liegt die Wahrscheinlichkeit einer weiteren Zinserhöhung bis März 2027 bei 49,3 % und damit knapp unter 50 % – das ist noch relativ stabil.
Was die heutigen Daten angeht: Sollten sie den Erwartungen entsprechen, wäre das für mich ein Fall, in dem sich die hawkische Erwartung erfüllt. Nach der Veröffentlichung könnten die Märkte ihre Sorgen sogar abschütteln. Wenn damit vorübergehend ein makroökonomischer Belastungsfaktor wegfällt, wäre das positiv für die Risikomärkte. Fallen die Daten allerdings stärker aus als erwartet, dürften die Risikomärkte weiterhin unter Druck stehen.
Die erste Stunde nach der Veröffentlichung der Daten und vor der US-Börseneröffnung dient ihrer vorläufigen Verarbeitung. Solange die Daten nicht deutlich stärker ausfallen als erwartet, dürften sich die US-Aktienmärkte heute Abend wieder auf die Unternehmenszahlen konzentrieren.
Die drei wichtigsten makroökonomischen Faktoren dieser Woche sind Geopolitik und Rohöl, Unternehmenszahlen sowie die Fed-Politik und die Konjunkturdaten. Nach heute Abend sollte eine der Unsicherheiten im Wesentlichen ausgeräumt sein. Wenn es bei den Unternehmenszahlen keine neuen Probleme gibt und Brent nicht weiter steigt, dürften sich die Risikomärkte kurzfristig etwas beruhigen!