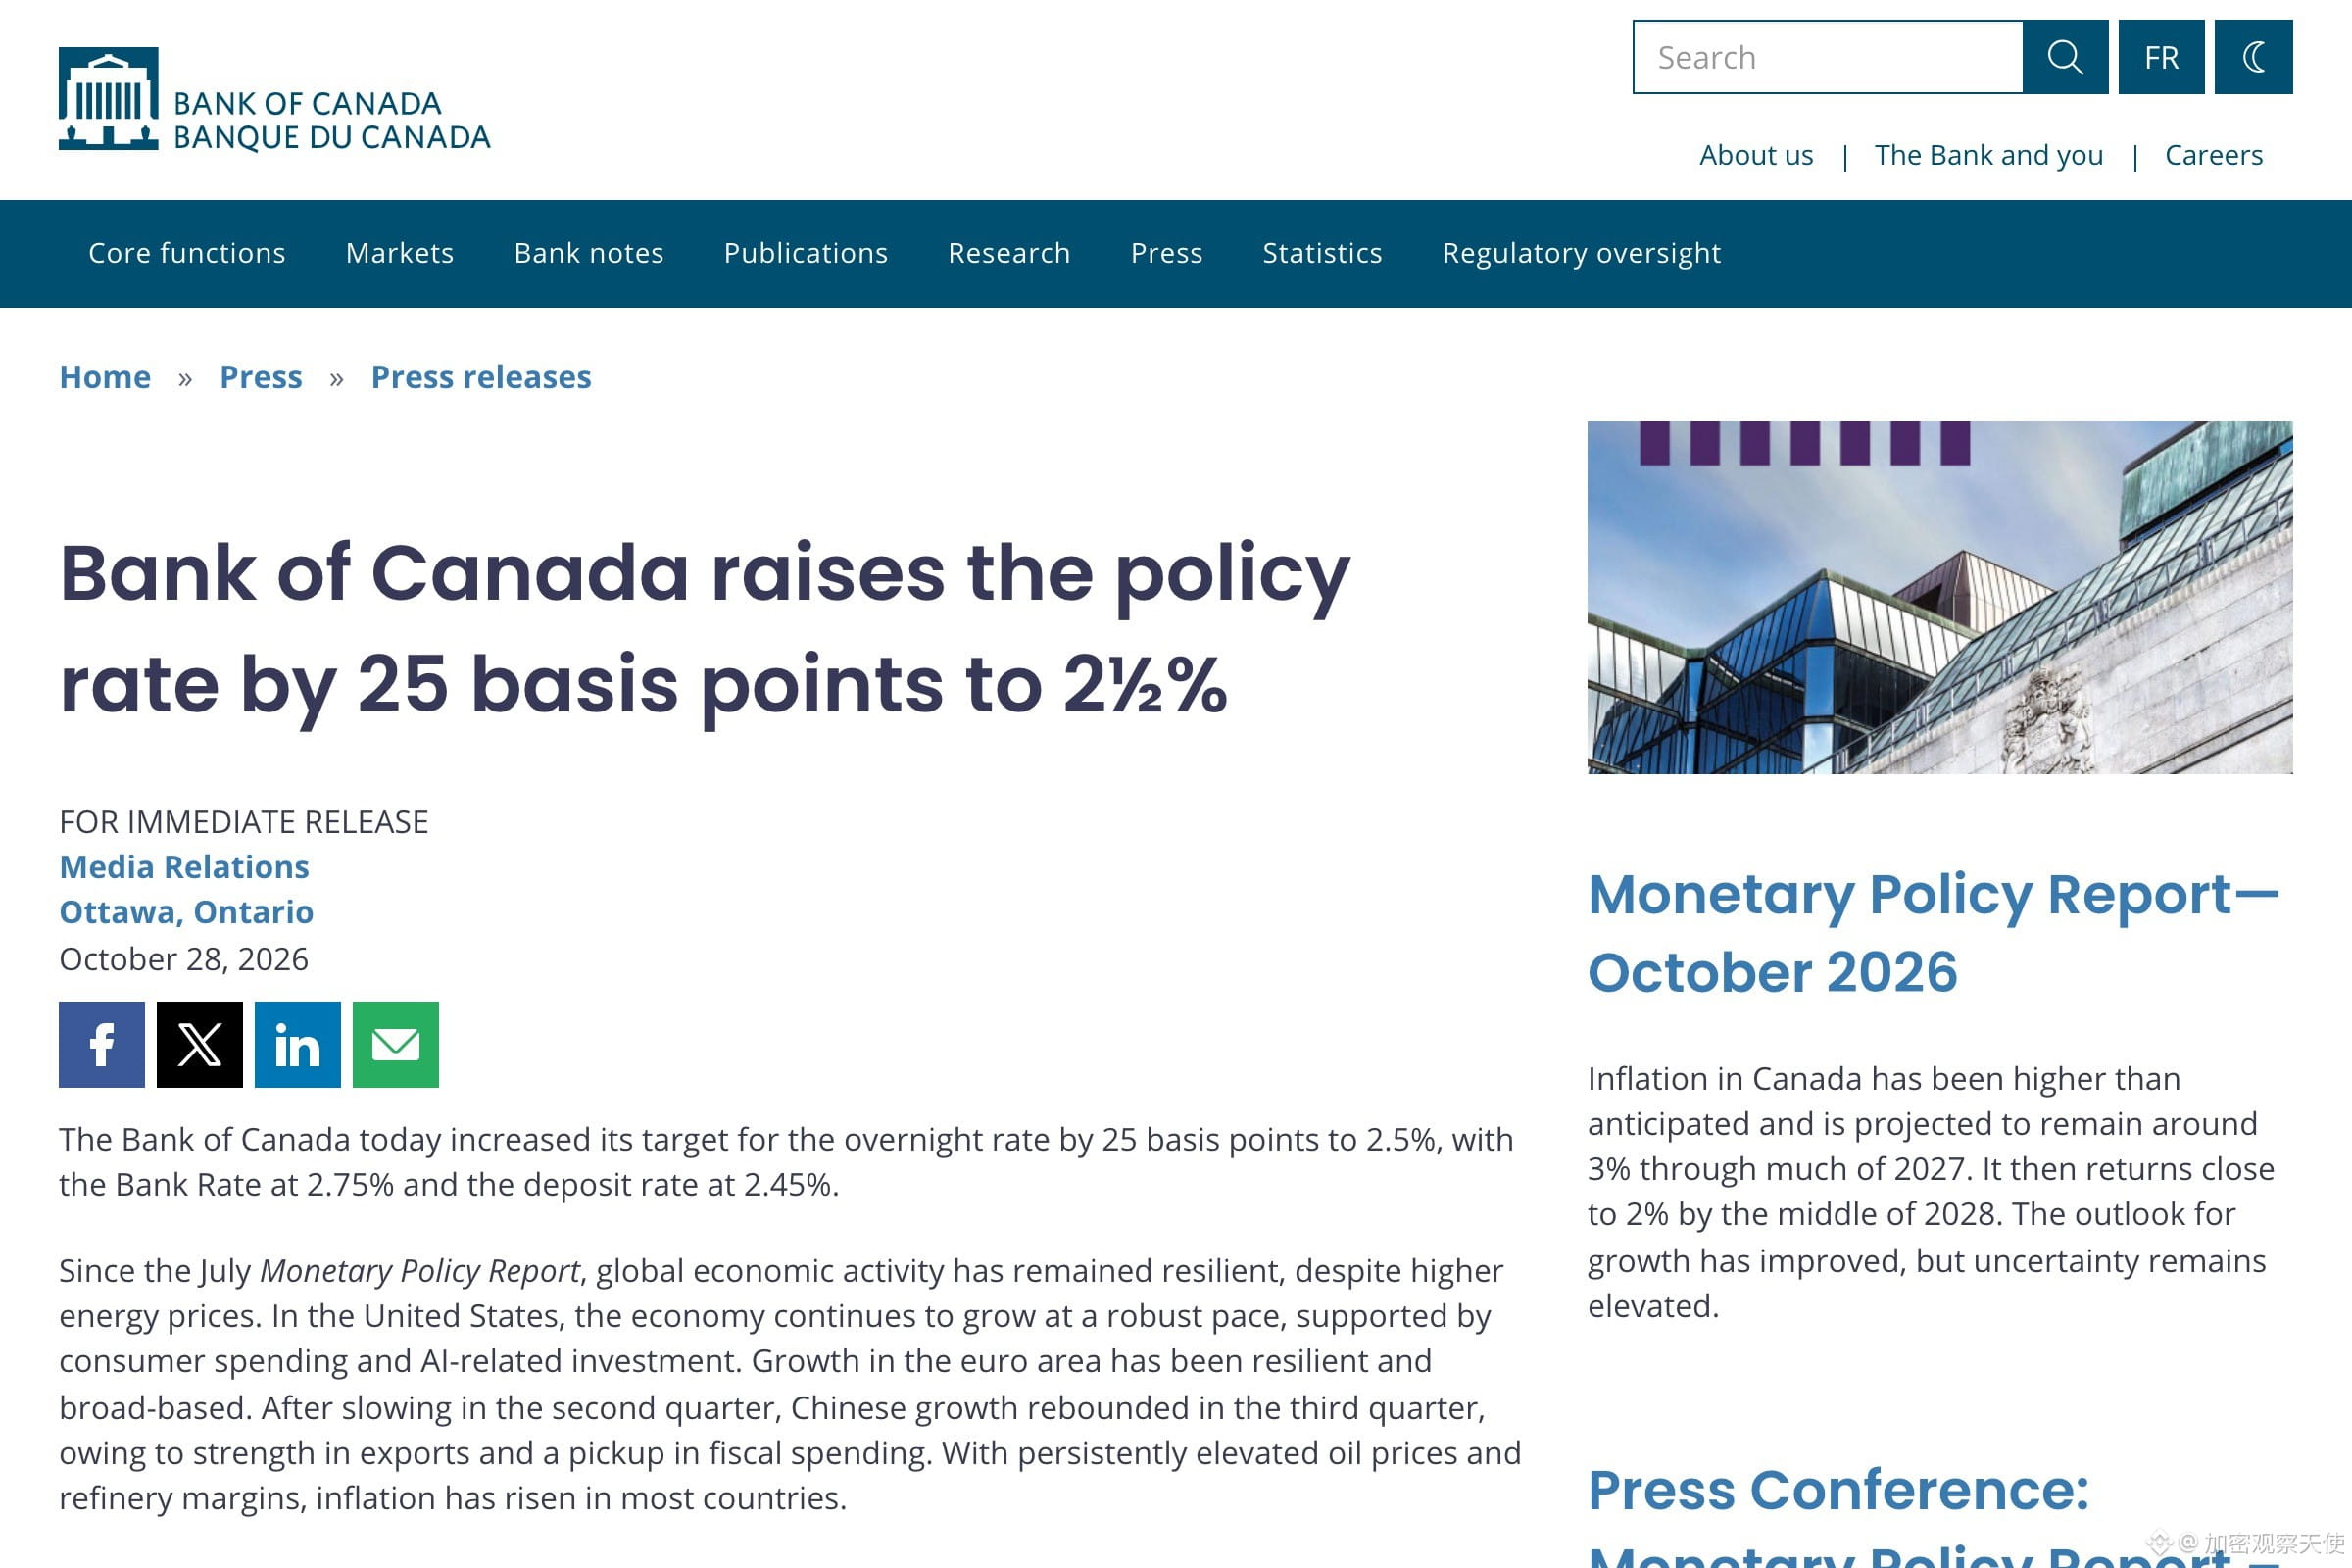
Am 30. Oktober letzten Jahres senkte Kanada den Leitzins auf 2,25 %.
Am 28. Oktober dieses Jahres erhöhte es ihn wieder auf 2,50 % – nach 363 Tagen war der ganze Zyklus abgeschlossen.
Der Grund war keine überhitzte Wirtschaft, sondern der Ölpreis.
In der Pressemitteilung der Bank of Canada hieß es wörtlich, die Ölpreise und Raffineriemargen blieben anhaltend hoch und die Inflation sei in den meisten Ländern bereits gestiegen.
Die letzte Zinserhöhung davor erfolgte am 13. Juli 2023 – dazwischen lagen drei Jahre und drei Monate.
So sieht die Bilanz dieser Runde aus.
Seit April verharrt der VPI bei etwa 3 %, zum Jahresende werden 3,5 % erwartet.
Ohne Benzin lag die Inflation im September bei 2,2 %, die Kerninflationsmaße bewegten sich nahe an 2 %.
Die durchschnittliche Inflationsprognose für 2027 liegt bei 3 % – genau einen Prozentpunkt höher als im Bericht vom Juli.
Bis die Inflation wieder 2 % erreicht, dürfte es bis Mitte 2028 dauern.
In der Erklärung stand außerdem, dass weitere Anhebungen des Leitzinses nötig sein könnten. Angesichts der Unsicherheit habe der Rat jedoch beschlossen, vorsichtig vorzugehen.
Die vom Markt wahrgenommene Falkenhaftigkeit und die Vorsicht in diesem Satz sind nicht dasselbe.
Noch wichtiger zum Festhalten ist ein anderer Satz.
Die globalen Finanzierungsbedingungen haben sich seit Juli verschärft, die Renditen von Staatsanleihen in den Industrieländern sind gestiegen, und Aktien- sowie Kreditmärkte schwankten wegen der Unsicherheit über die Aussichten für KI.
Eine Zentralbank widmet der Bewertung von KI in der eigentlichen Zinsentscheidung einen eigenen Satz.
Das zeigt, dass sie die Finanzierungskosten für KI-Investitionen als einen der Übertragungskanäle einstuft.
Historisch gesehen sind Zinserhöhungen als Reaktion auf Angebotsschocks meist nur von kurzer Dauer.
Am 3. Juli 2008 erhöhte die Europäische Zentralbank den Leitzins um 25 Basispunkte auf 4,25 % – mit derselben Begründung: Die Ölpreise trieben die Inflation nach oben.
Am 8. Oktober desselben Jahres beteiligte sie sich an einer weltweit koordinierten Zinssenkung und senkte den Leitzins wieder auf 3,75 % – nur 97 Tage später.
Im April und Juli 2011 erhöhte sie den Leitzins erneut jeweils um 25 Basispunkte auf insgesamt 1,50 %.
Am 3. November senkte sie ihn wieder auf 1,25 %, am 8. Dezember auf 1,00 %.
Von der zweiten Zinserhöhung bis zur ersten Zinssenkung vergingen 119 Tage.
Die geradlinige These, dass eine restriktivere Zentralbankpolitik zwangsläufig fallende Risikoanlagen bedeutet, erwies sich in beiden Beispielen also als falsch.
Auf die Zinserhöhungen folgten unmittelbar Zinssenkungen.
Die Achillesferse zinspolitischer Reaktionen auf Angebotsschocks liegt nicht bei der Zentralbank, sondern beim Ölpreis.
Solange der Ölpreis nicht seinen Höhepunkt erreicht hat, lassen sich Zinserhöhungen schwer stoppen. Ist der Höhepunkt erreicht, werden sie oft genauso schnell zurückgenommen, wie sie gekommen sind.
Was ich bei dieser Runde nicht einschätzen kann, ist ihr Endpunkt.
Wenn der Ölpreis ein weiteres Quartal lang über 100 US-Dollar bleibt, ist 3,5 % möglicherweise noch nicht der Höchststand. Das ist plausibel, aber nicht zu belegen.
Das Nützlichste an dieser historischen Betrachtung sind nicht die Jahreszahlen, sondern die Reihenfolge.
Zentralbanken, die von den Energiepreisen getrieben werden, schwenken am Ende alle früher um, als der Markt erwartet.
Denn Angebotsschocks lassen von selbst nach, die Nachfrage nicht.
Der nächstfällige WTI-Kontrakt liegt bei 101,46 US-Dollar; die nächste Zinsentscheidung der Bank of Canada ist am 9. Dezember.
Werten Sie diese Zinserhöhung als Signal für eine weltweite Straffung oder als Reaktion auf den Ölpreis?
Die Zinsangaben und der Wortlaut stammen aus der Pressemitteilung der Bank of Canada vom 28. Oktober, der Ölpreis vom Handel am 29. Oktober.
Die obigen Ausführungen beruhen auf öffentlich zugänglichen Informationen und meiner persönlichen Analyse. Sie stellen keine Anlageberatung dar.