

Kürzlich ist etwas Merkwürdiges passiert.
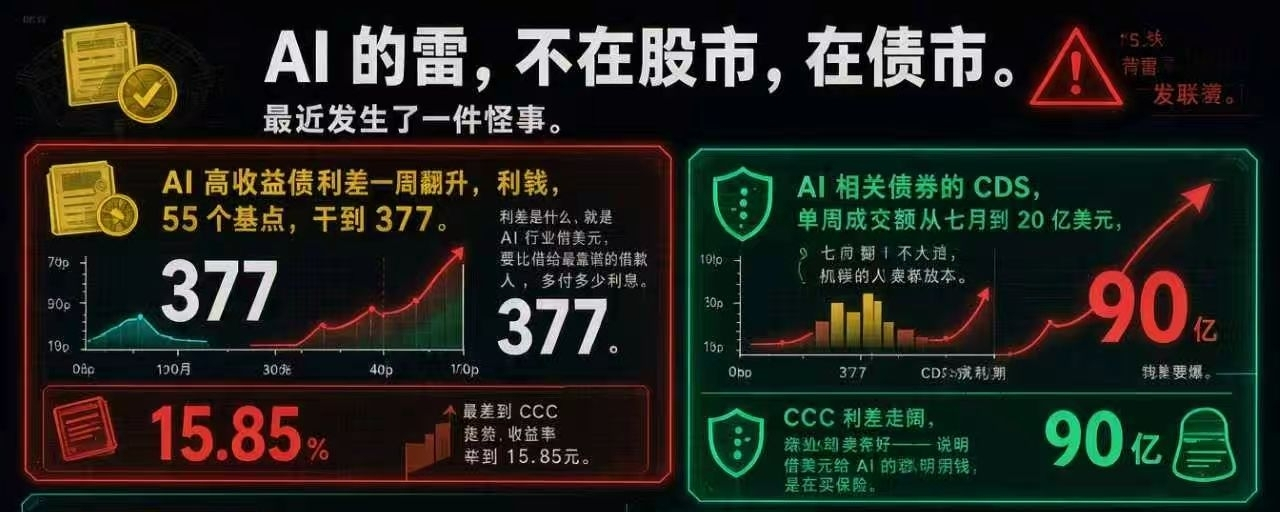
Kein einziges KI-Unternehmen ist zahlungsunfähig geworden, doch die Risikoaufschläge für hochverzinsliche KI-Anleihen am US-Anleihemarkt schossen innerhalb einer Woche um 55 Basispunkte auf 377 Basispunkte hoch.
Was ist ein Risikoaufschlag?
Wie viel mehr Zinsen muss die KI-Branche zahlen, wenn sie sich Dollar leiht, verglichen mit den zuverlässigsten Kreditnehmern?
Je größer der Risikoaufschlag, desto weniger Vertrauen haben die Kreditgeber.
Bei den schlechtesten Ramschanleihen mit CCC-Rating schoss die Rendite auf 15,85 Prozent.
Klartext: Wer der KI 100 Dollar leiht, muss dafür über 15 Dollar Zinsen im Jahr bekommen, damit überhaupt jemand dazu bereit ist.
Und das ist noch nicht alles.
Das wöchentliche Handelsvolumen von CDS auf KI-bezogene Anleihen stieg innerhalb von vier Monaten von 2 Milliarden Dollar im Juli auf 9 Milliarden.
Alle wissen, dass die Blase platzen wird.
Aber wie? Dafür zeichnet sich jetzt langsam ein Bild ab.
Die CCC-Spreads weiten sich aus, doch CDS sind gefragt – das zeigt: Das kluge Geld, das der KI Dollar leiht, verkauft seine Anleihen nicht, sondern kauft Versicherungsschutz.
Anleihen zu verkaufen ist unflexibel. Versicherungsschutz zu kaufen ist günstiger und ermöglicht außerdem den Einsatz von Hebelwirkung.
Sie haben früh eine Sache durchschaut:
Diese KI-Euphorie wird nicht alles mitreißen. Einige werden zuerst scheitern.
Dieses Drehbuch hat sich in der Geschichte schon einmal abgespielt.
Von 1996 bis 2002 gab es einen Boom beim Aufbau der Glasfaser-Internetinfrastruktur. Noch bevor die Blase 2003 endgültig platzte, krachte zuerst der Schuldenmarkt.
Auch vor der Subprime-Krise von 2007 legten die CDS-Volumina zuerst auf diese Weise zu.
Wenn eine Krise kommt, entsteht eine neue Kategorie von Anleihen. Danach kaufen Indizes und ETFs sie mechanisch mit.
Das klügste Geld aber hatte sich längst auf der Versicherungsseite positioniert und seine Short-Positionen aufgebaut.
Ein wöchentliches CDS-Handelsvolumen von neun Milliarden Dollar bedeutet, dass der Markt bereits die Ausfallrisiken von KI-Unternehmen einpreist.
Was die Wall Street jetzt tut: Sie zerlegt das vage Konzept der „KI-Anleihe“, das als bloßes Anhängsel von Tech-Aktien galt, und betrachtet die Unternehmen einzeln.
Wie hoch ist die Ausfallwahrscheinlichkeit? Wie viel lässt sich im Ernstfall zurückholen? In welchem Jahr wird die Anleihe fällig?
Das nächste Risiko besteht also nicht in einem gemeinsamen Kollaps, sondern in einer Spaltung.
Die Starken können weiterhin günstig Geld aufnehmen.
Die Schwachen dagegen bekommen plötzlich kein Geld mehr.
Dann gerieten die KI-Giganten ins Gefangenendilemma, und der Wettbewerb in der Branche wurde immer erbitterter.
Nehmen wir Meta, das gerade Muse vorgestellt hat.
Die Investitionsausgaben für 2026 werden mit 135 bis 145 Milliarden US-Dollar veranschlagt. Außerdem ließ das Unternehmen am Markt verlauten, in den kommenden Jahren insgesamt rund 825 Milliarden ausgeben zu wollen.
Der freie Cashflow lag im dritten Quartal bei minus 2,12 Milliarden.
Meta ist schließlich Facebook. Seit dem Börsengang 2012 war der Cashflow erstmals in einem einzelnen Quartal negativ.
Kurz darauf kündigte das Unternehmen an, stimmrechtslose Aktien der Klasse C auszugeben, um Kapital aufzunehmen.
Ein Unternehmen, das jedes Jahr einen operativen Cashflow von über 130 Milliarden erwirtschaftet und Dutzende Milliarden an Barmitteln auf der hohen Kante hat, will seine KI-Expansion plötzlich durch externe Finanzierung stemmen.
Genau darin liegt das Dilemma: Microsoft, Google, Amazon und Oracle sind alle auf derselben Rennstrecke. Niemand wagt es, als Erster auf die Bremse zu treten.
Sobald ein Unternehmen seine KI-Investitionen kürzt, preist der Markt sofort ein: Ihr habt kalte Füße bekommen.
Kalte Füße heißt: Angst bekommen.
Und sobald man Angst bekommt, preist der Aktienkurs schon vorab die Erwartung eines KI-Crashs ein.
Das nennt man den Fehlschluss der Verallgemeinerung.
Für sich genommen ist die Entscheidung jedes einzelnen Unternehmens rational: Die Geschäftszahlen sind gesund, die Investitionen kräftig.
Zusammengenommen wird die ganze Branche irrational – der Investment-Grade-Anleihemarkt wird von einer Flut neuer Anleihen überschwemmt.
Doch das Risiko wird nicht die Giganten mit ihren enormen Cashflows zu Fall bringen.
Es wird die nachgelagerten Unternehmen der Lieferkette treffen – jene, die ihre Hebelwirkung bis zum Äußersten ausgereizt haben und speziell für Meta arbeiten.
Das Risiko wird von oben nach unten weitergegeben, doch der Knall kommt von unten nach oben.
Der Takt der Giganten entscheidet über das Schicksal der KI-Rechenleistungsanbieter.
Wer die Internetblase von 2000 miterlebt hat, dürfte dieses Drehbuch wiedererkennen.
Erinnert das nicht an die Rückkehr der Lieferantenfinanzierung?
Ende der neunziger Jahre verlieh Lucent seinen Kunden direkt Geld, damit sie die eigenen Glasfasergeräte kaufen konnten. Insgesamt stellte das Unternehmen über acht Milliarden Dollar an Kundenfinanzierungen und Kreditgarantien bereit.
Solange die Geschäfte gut liefen, profitierten beide Seiten: Das Unternehmen verdiente, und der Zulieferer verdiente auch.
Später gingen reihenweise Internetunternehmen pleite, und all diese Forderungen wurden zu faulen Krediten. Lucent selbst wurde mit in den Abgrund gezogen.
Deshalb sollten wir in dieser Runde anfangen, die Schulden im Blick zu behalten.
Selbst wenn wir den Berg hinuntersteigen müssen, sollten wir erst den Weg nach unten erkennen.
Technologische Revolution und Bereinigung der Kreditmärkte schließen sich nie gegenseitig aus – es geht nur darum, was zuerst kommt.
2028 bis 2030 ist das Zeitfenster, in dem ein großer Teil der KI-Schulden dieser Runde fällig wird.
Ob die KI-Anwendungen in zwei Jahren genug echtes Geld einbringen, um die heute aufgenommenen Schulden zu decken –
das ist die Antwort auf die Frage, wie diese Bombe hochgeht.