


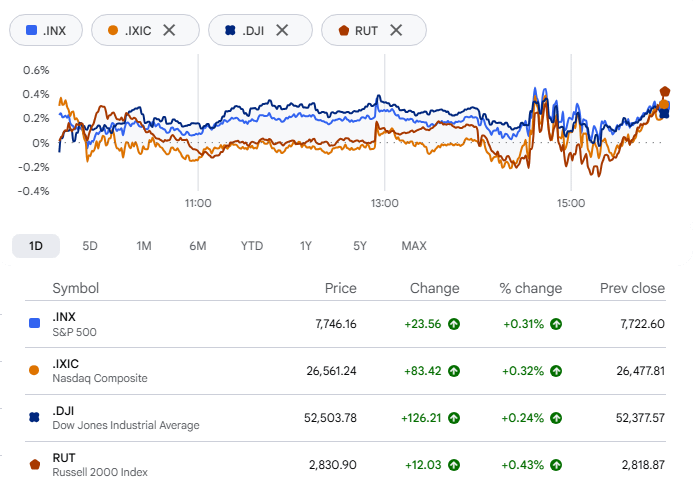
US-Aktien schlossen am Mittwoch mit einem leichten Plus und verlängerten damit die Gewinnserie sowohl des S&P 500 als auch des Dow Jones Industrial Average auf drei Sitzungen. Der S&P 500 legte um 0,28 % zu und schloss bei 7.743,98 Punkten. Der Nasdaq Composite stieg um 0,27 % auf 26.549,85 Punkte, und der Dow gewann 97,53 Punkte oder 0,19 % und beendete den Handel bei 52.475,10 Punkten.
Nebenwerte entwickelten sich etwas besser: Der Russell 2000 stieg um 0,41 % auf 2.830,51 Punkte. Die Händler behielten den ganzen Tag die Uhr im Blick, da Microsoft und Alphabet ihre Ergebnisse nach Börsenschluss vorlegen sollten.
Chiphersteller prägten die Sitzung. SK Hynix erzielte im dritten Quartal einen Rekordgewinn: Der Betriebsgewinn belief sich auf 83,3 Billionen Won, und der Umsatz überschritt erstmals 100 Billionen Won. Die in den USA notierten Aktien des Unternehmens sprangen um 13 %. Der Philadelphia Semiconductor Index legte um 1,75 % zu. Neben den Zahlen kündigte das Unternehmen an, rund 100 Billionen Won an die Aktionäre zurückzugeben. UBS hält das erst für den Anfang. Die Analysten rechnen nun damit, dass die Ausschüttungen ab 2027 bis zu 60 % des freien Cashflows erreichen könnten. Analyst Nicolas Gaudois bezeichnete die Aktionärsrenditen als „entscheidenden positiven Kurstreiber“.
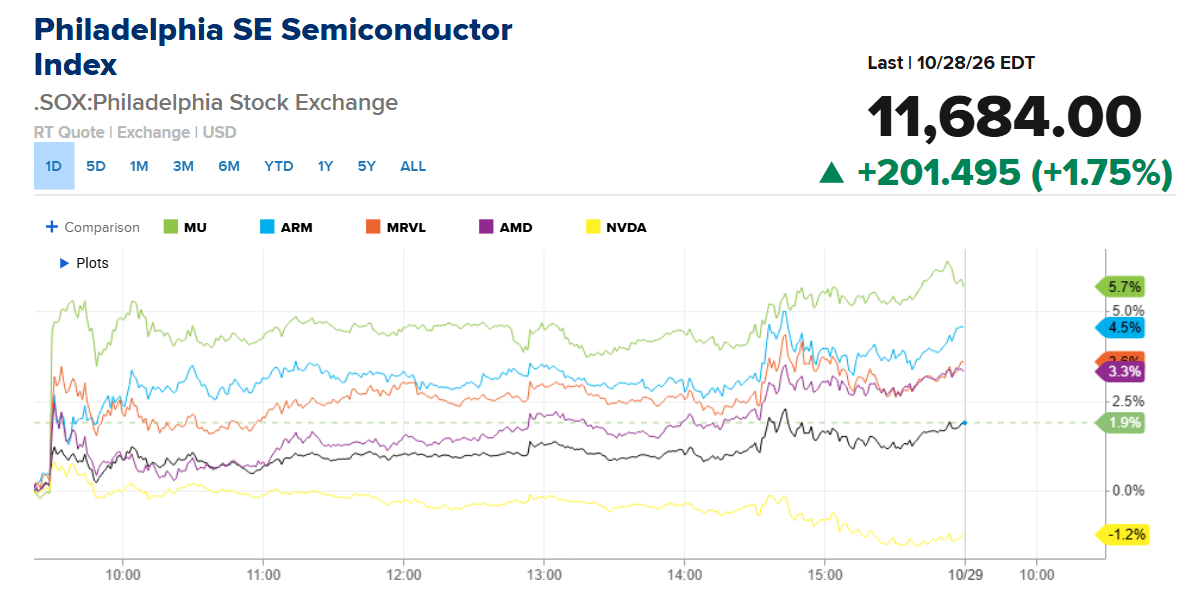
Die Rally breitete sich schnell aus. Micron schloss fast 6 % höher, Arm legte 4 % zu und Marvell Technology sowie Advanced Micro Devices gewannen jeweils rund 3 %. Nvidia setzte aus und gab 1,17 % nach.
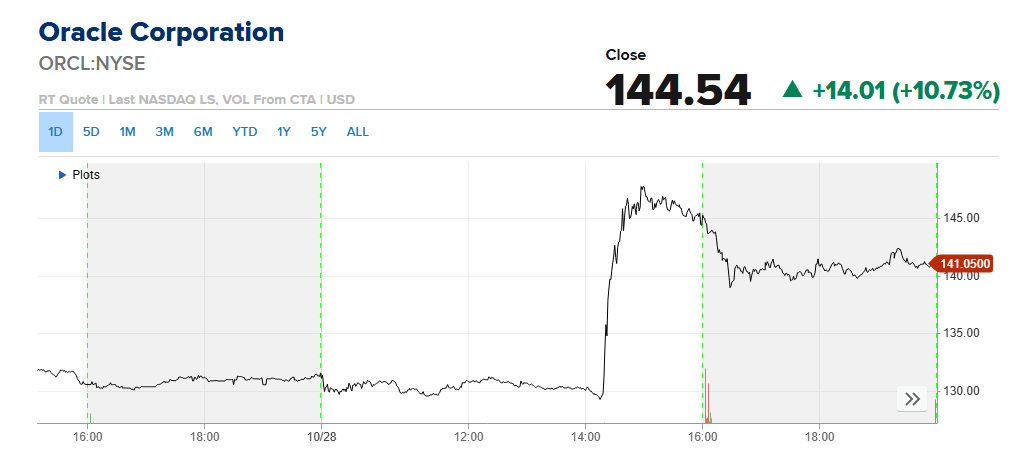
Oracle legte aufgrund eigener Nachrichten zu. Die Aktie stieg um fast 11 %, nachdem der Softwarekonzern ein Umsatzziel von 225 Milliarden Dollar für das Geschäftsjahr 2030 festgelegt hatte. Das entspricht einem jährlichen Wachstum von rund 35 %. Außerdem erklärte das Unternehmen, zwischen den Geschäftsjahren 2027 und 2030 keine weiteren Mittel über 20 Milliarden Dollar aufnehmen zu wollen.
Restaurants und Übernahmegespräche sorgten für den Rest der Bewegung. Brinker International, Eigentümer von Chili's, stieg um rund 12 %, nachdem das Unternehmen seine Prognose für den bereinigten Jahresgewinn auf 13,30 bis 13,90 Dollar je Aktie angehoben hatte. Der FactSet-Konsens lag bei 13,28 Dollar. Auch die Umsatzprognose wurde angehoben; die vergleichbaren Umsätze bei Chili's stiegen im Quartal um 10,1 %. Wingstop schloss 12 % höher, nachdem der bereinigte Gewinn mit 1,08 Dollar je Aktie die von LSEG-Analysten erwarteten 1,02 Dollar übertroffen hatte. Der Umsatz von 185 Millionen Dollar blieb jedoch hinter der Prognose von 193 Millionen Dollar zurück.
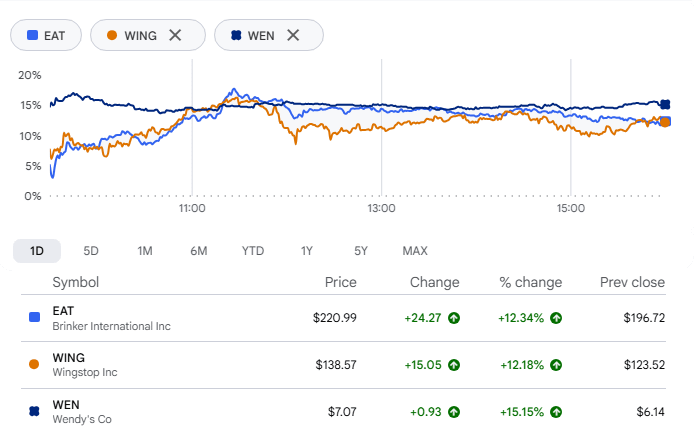
Dann kam Wendy's, dessen Aktie um 15 % stieg, nachdem das Wall Street Journal berichtet hatte, dass Nelson Peltz' Trian Management 1,4 Milliarden Dollar geboten hat, um die Fast-Food-Kette von der Börse zu nehmen. Trian, seit Langem Aktionär des Unternehmens, führt laut dem Bericht gemeinsam mit BlueFive Capital und Sixth Street Partners die Gruppe an. Das Blatt berief sich dabei auf mit der Angelegenheit vertraute Personen. In einer späteren Mitteilung bezifferte Trian das Angebot auf 7,35 Dollar je Aktie.
Nicht alle machten mit.
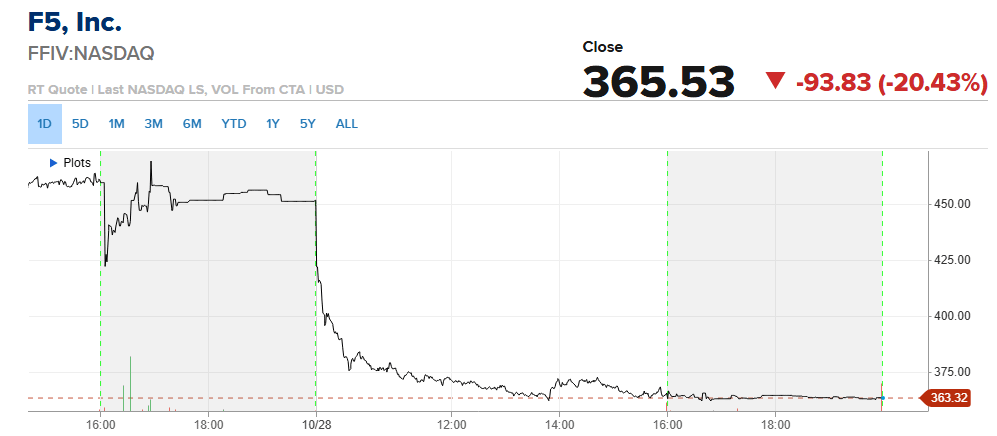
F5 verlor 20 %, obwohl das Unternehmen die Quartalserwartungen übertraf und für das Geschäftsjahr 2027 einen bereinigten Gewinn je Aktie von 18 bis 18,30 Dollar in Aussicht stellte – etwas mehr als der Konsens von 18,03 Dollar. Die Anleger schreckte die Umsatzwachstumsprognose von 8 bis 9 % sowie Anzeichen dafür ab, dass der Erneuerungszyklus bei Hardware abkühlt. Piper Sandler stufte die Aktie von „Overweight“ auf „Neutral“ herab. Auch Regionalbanken hatten zu kämpfen. Der State Street SPDR S&P Regional Banking ETF (KRE) schloss fast 1 % im Minus – der stärkste Rückgang seit dem 7. Oktober, als er 1,68 % verlor –, obwohl der breitere Finanzsektor leicht zulegte. Truist Financial, M&T Bank und Huntington Bancshares notierten nahe ihren Tagestiefs.
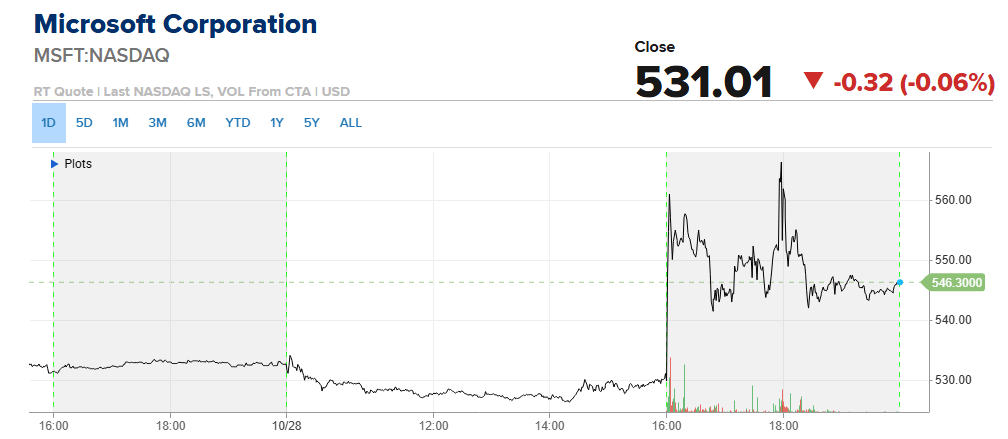
Nach Börsenschluss entwickelten sich die beiden Mega-Caps in entgegengesetzte Richtungen. Microsoft stieg im nachbörslichen Handel um rund 4 %, nachdem der Umsatz um 19 % auf 92,28 Milliarden Dollar gewachsen war und das Wachstum von Azure 48 % erreicht hatte. Beides lag über den Prognosen. Alphabet verlor hingegen etwa 10 %. Die Ergebnisse verfehlten die Erwartungen, und auch die Schlagzeilenzahl für Google Cloud – mehr als eine Verdopplung des Umsatzes auf 30,7 Milliarden Dollar – konnte weder den negativen freien Cashflow von rund 9,1 Milliarden Dollar noch die Warnung ausgleichen, dass die Investitionsausgaben 2027 deutlich steigen werden. Die Aktie hatte die reguläre Sitzung unverändert beendet.
Sektoranalyse:
Sektoren mit der besten Wertentwicklung
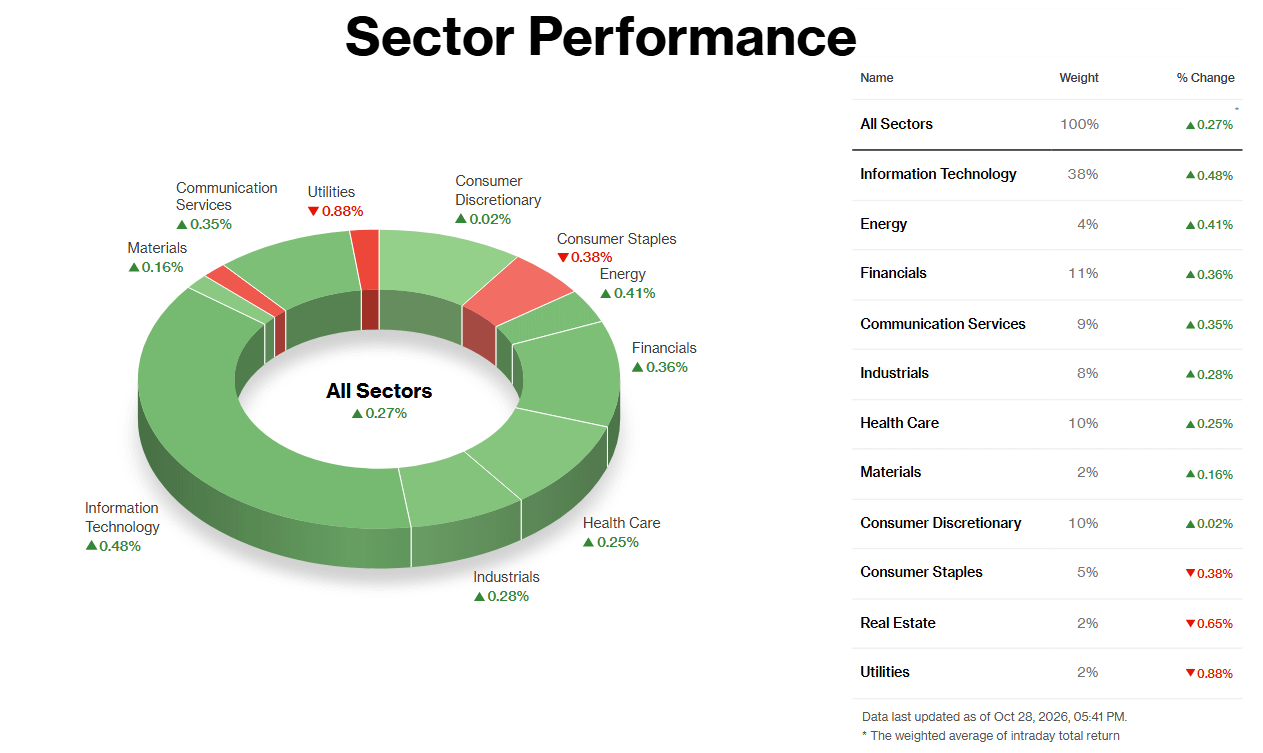
Technologie führte mit einem Plus von 0,48 %, wobei Halbleiter den größten Beitrag leisteten. SK Hynix meldete Rekordergebnisse und erklärte, seine Speicherchips seien bis 2029 ausverkauft. Daraufhin stiegen die in den USA notierten Aktien des Unternehmens um 13,3 %, während der Philadelphia Semiconductor Index den vierten Handelstag in Folge zulegte. Mit einem Gewicht von 38 % trug der Technologiesektor den Index nach oben. Ob der Aufwärtstrend anhält, hängt davon ab, ob sich die Ausgaben für KI auszahlen. Nach Börsenschluss legte Microsoft zu, während Alphabet nachgab – zwei gegensätzliche Antworten auf diese Frage.
Der Energiesektor legte um 0,41 % zu, während der Rohölpreis um mehr als 2 % stieg. Zuvor hatten die Huthis im Jemen erklärt, die größte Raffinerie Saudi-Arabiens angegriffen zu haben. Die saudischen Behörden hatten dies zunächst nicht bestätigt. Der Anstieg der Aktien war nur ein Bruchteil des Rohölpreisanstiegs. Strategen von ING merkten an, dass die Risikoprämie zurückgehen könnte, wenn die Zwischenwahlen ohne neue Angriffe auf den Iran vorübergehen.
Der Finanzsektor stieg um 0,36 %, ohne dass ein einzelner Faktor ausschlaggebend war. Eine steilere Zinskurve ist ein günstiges Umfeld für Kreditgeber, während der Rückgang von Robinhood um 3,3 % nach einem Gewinnrückgang den Anstieg bremste.
Sektoren mit der schlechtesten Wertentwicklung
Versorger fielen um 0,88 % und verzeichneten damit den stärksten Rückgang unter den 11 Sektoren. Immobilien verloren 0,65 % und Basiskonsumgüter 0,38 %. Der gemeinsame Nenner war der Anleihemarkt. Die Fed ließ die Zinsen unverändert, doch zwei Mitglieder sprachen sich abweichend für eine Erhöhung aus, und der Vorsitzende Kevin Warsh wollte die Finanzierungsbedingungen nicht als restriktiv bezeichnen. Die längerfristigen Renditen stiegen; die Rendite zehnjähriger US-Staatsanleihen lag bei fast 5 %. Versorger und Immobilienwerte sind wegen ihrer Erträge beliebt, doch dieser Reiz lässt nach, wenn Staatsanleihen höhere Renditen bieten. Bei Basiskonsumgütern gab es keinen eigenen Auslöser. Die Bewegung scheint sich auf den gesamten Sektor zu erstrecken und von den Zinsen getrieben zu sein – in einer Branche, die sich ohnehin schlechter entwickelt als der übrige Markt.
Was bringt also der Donnerstag? Die Daten zum BIP im dritten Quartal und zur PCE-Inflation im September werden vor Börsenbeginn veröffentlicht, Amazon legt seine Ergebnisse nach Börsenschluss vor. Hält Microsofts anfänglicher Kurssprung an, und greift Alphabets Kursrutsch auf andere Schwergewichte im KI-Bereich über? Die Sitzung wird einen ersten Eindruck vermitteln.