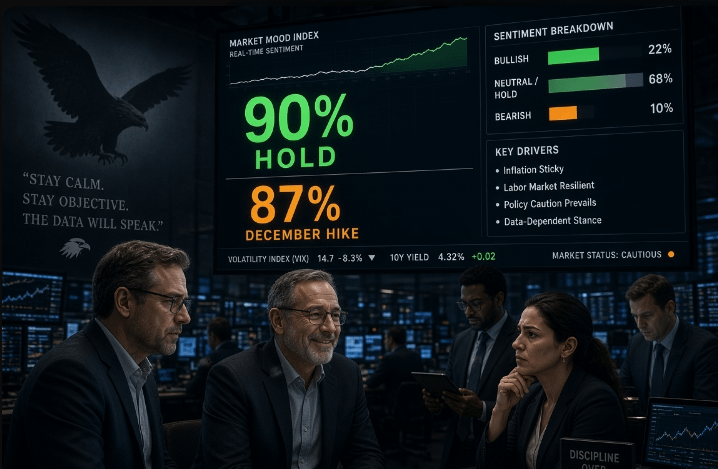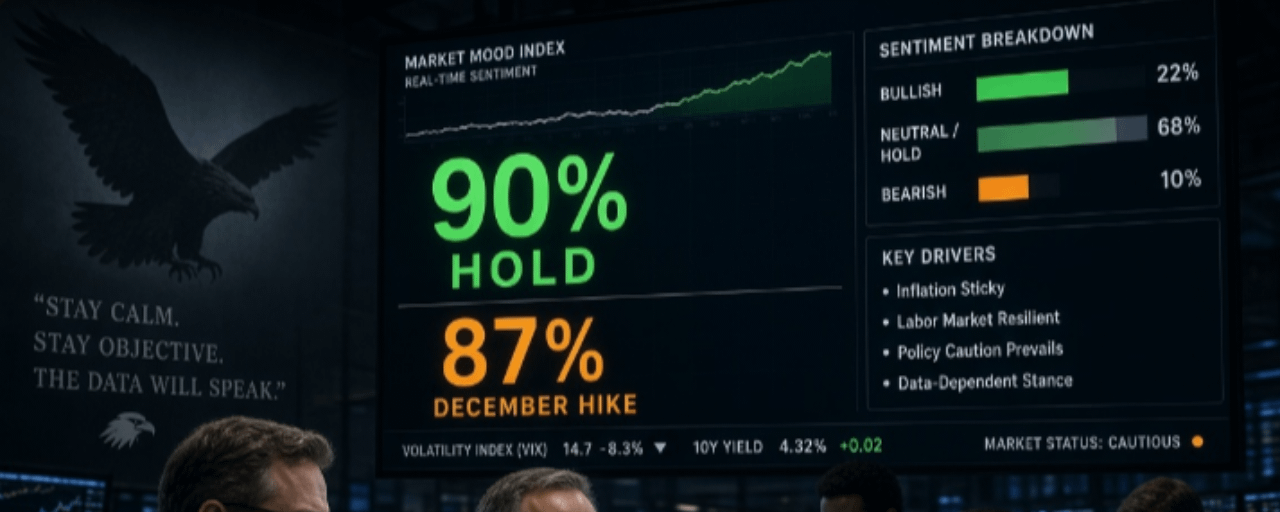
Den Daten des CME FedWatch-Tools zufolge gehen die Markterwartungen für den Zinsentscheid der Federal Reserve im Oktober 2026 überwiegend von einer Beibehaltung der Zinssätze aus. Die Wahrscheinlichkeit einer Zinserhöhung ist äußerst gering.
Erwartung für den Zinsentscheid im Oktober: Eine Beibehaltung der Zinssätze ist nahezu sicher
Den neuesten Daten des CME FedWatch-Tools zufolge liegt die Wahrscheinlichkeit, dass die Fed vor dem Zinsentscheid die Zielspanne für den Federal Funds Rate bei 3,75 %–4,00 % belässt, bei etwa 90 % oder sogar darüber.
Konkret:
* Wahrscheinlichkeit, dass die Zinsen unverändert bleiben: Mehrere Quellen verweisen auf FedWatch-Daten, denen zufolge die Wahrscheinlichkeiten 90 %, 90,6 % bzw. 88,9 % betragen. Ein weiterer Bericht beziffert die Wahrscheinlichkeit unveränderter Zinsen auf etwa 93 % (bei einer Wahrscheinlichkeit von nur rund 7 % für eine Zinserhöhung).
* Wahrscheinlichkeit einer Zinserhöhung: Entsprechend liegt die Wahrscheinlichkeit, dass die Fed bei dieser Sitzung eine Zinserhöhung beschließt, nur bei etwa 7 % bis 10 %.
Dezember und darüber hinaus: Erwartungen eines „restriktiven Stillhaltens“
Obwohl der Markt weithin erwartet, dass die Fed im Oktober „die Füße stillhält“, bedeutet das nicht, dass der Zinserhöhungszyklus beendet ist. FedWatch-Daten zeigen, dass die Markterwartungen für eine Zinserhöhung bis zum Jahresende weiterhin relativ hoch sind. Daraus ergibt sich die Erwartung einer „restriktiven Pause“.
* Erwartungen für eine Zinserhöhung im Dezember: Daten von Mitte Oktober zeigten, dass der Markt die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf über 71 % (genauer gesagt 71,4 %) schätzte. Andere Berichte stellten außerdem fest, dass die Wahrscheinlichkeit einer Zinserhöhung im Dezember nach der Veröffentlichung starker Inflationsdaten auf 67 % gestiegen war.
* Gesamtjahreserwartungen zum Jahresende: Händler rechnen mit einer Wahrscheinlichkeit von mehr als 80 %, dass die Fed die Zinsen bis zum Jahresende mindestens einmal anhebt.
Zusammenfassung: Die Signale des FedWatch-Tools sind sehr eindeutig: Der Markt ist nahezu sicher, dass die Fed die Zinsen bei der Sitzung im Oktober unverändert lässt. Dies wird jedoch als „vorübergehende Pause“ betrachtet, und die Markterwartungen für eine weitere Zinserhöhung im Dezember bleiben hoch. Dabei ist zu beachten, dass die FedWatch-Daten dynamisch sind und sich in Echtzeit mit Wirtschaftsdaten und Äußerungen von Fed-Vertretern ändern.
Welche Coins sind von der obigen Aussage stärker betroffen?
Das Szenario eines „restriktiven Stillhaltens“ – bei dem die Federal Reserve die Zinsen kurzfristig unverändert lässt, aber mögliche künftige Zinserhöhungen signalisiert – wirkt sich auf verschiedene Bereiche des Kryptowährungsmarktes unterschiedlich aus. Bleiben die Zinsen hoch, ist die Liquidität weiterhin knapp und die Kreditkosten bleiben hoch. Dadurch entsteht ein Umfeld, in dem Anleger relative Sicherheit spekulativen Risiken vorziehen.
1. Altcoins und High-Beta-Anlagen (am stärksten negativ betroffen)
Small-Cap-Altcoins, spekulative DeFi-Token und Meme-Coins sind stark auf niedrige Zinsen, reichlich verfügbares günstiges Kapital und eine hohe Risikobereitschaft angewiesen.
Warum sie am stärksten leiden: In einem Umfeld hoher Zinsen steigen die Opportunitätskosten für das Halten spekulativer Anlagen, die keine fundamentalen Erträge abwerfen. Anleger verlagern Kapital aus High-Beta-Token in ertragsbringende traditionelle Anlagen (wie US-Staatsanleihen) oder sicherere Krypto-Blue-Chips.
Auswirkungen: Gedämpfte Kursentwicklung, geringere Liquidität und stärkere Abverkäufe, wenn eine restriktive Inflationsstimmung vorherrscht.
2. Infrastruktur- und Layer-1-Token (mittlere bis starke Auswirkungen)
Bekannte Layer-1-Blockchains (z. B. Ethereum, Solana und NEAR Protocol) erleben in Zeiten restriktiver Fed-Signale eine erhöhte Volatilität.
Warum sie betroffen sind: Diese Anlagen sind die wichtigsten Triebkräfte für dezentrale Finanzdienstleistungen (DeFi), den NFT-Handel und die Netzwerkliquidität. Wenn hohe Kreditkosten die allgemeine Aktivität auf der Blockchain verlangsamen, werden Transaktionsgebühren und Staking-Renditen im Vergleich zu den traditionellen risikofreien Zinssätzen weniger wettbewerbsfähig.
Auswirkungen: Die Kursbewegungen korrelieren stark mit makroökonomischen Indikatoren (CPI/PPI) und den Trends an den Aktienmärkten.
3. Bitcoin (BTC) (mäßig betroffen / relativ sicherer Hafen)
Als Marktführer erlebt Bitcoin nach einem „restriktiven Stillhalten“ gewöhnlich zunächst eine Konsolidierungsphase oder kurzfristige Volatilität.
Warum Bitcoin besser abschneidet: Höhere Zinsen stärken zwar den US-Dollar (DXY) und setzen Risikoanlagen vorübergehend unter Abwärtsdruck, doch Bitcoin profitiert von institutioneller Liquidität und seinem Ruf als makroökonomische Absicherung.
Auswirkungen: Eine relative Outperformance gegenüber Altcoins (die häufig zu einem Anstieg der Bitcoin-Dominanz führt), da Kapital aus risikoreicheren Token abgezogen wird.
4. Stablecoins (Profiteure / operative Auswirkungen)
Fiatgedeckte Stablecoins (wie USDC und USDT) verhalten sich in einem Umfeld hoher Zinsen anders.
Warum sie profitieren: Die Emittenten fiatgedeckter Stablecoins hinterlegen ihre Reserven mit kurzfristigen US-Staatsanleihen und Zahlungsmitteläquivalenten. Höhere Fed-Zinsen ermöglichen es den Emittenten, auf ihre Sicherheitenreserven höhere Zinserträge zu erzielen.
Auswirkungen: Höhere Gewinnmargen für Reserveemittenten sowie eine anhaltend hohe Nachfrage von Händlern, die ihr Kapital in Zeiten der Marktunsicherheit in stabilen Anlagen parken.
Zusammenfassung
AnlagekategorieRelative AnfälligkeitMarktverhalten bei einem „restriktiven Stillhalten“ Small-Cap- und Meme-CoinsExtrem hochStarker Liquiditätsrückgang; Kapitalabflüsse in sicherere Anlagen.Layer-1- und DeFi-TokenHochRückgang der Netzwerkaktivität und sinkende Renditen im Vergleich zu Anleiherenditen.Bitcoin (BTC)MäßigKurzfristige Volatilität innerhalb einer Handelsspanne; gewinnt gegenüber Altcoins relativ an Dominanz.Fiatgedeckte StablecoinsGering (positiv für Emittenten)Höhere Renditen auf die Reserven der Emittenten; hohe Eignung zur Absicherung von Liquidität.