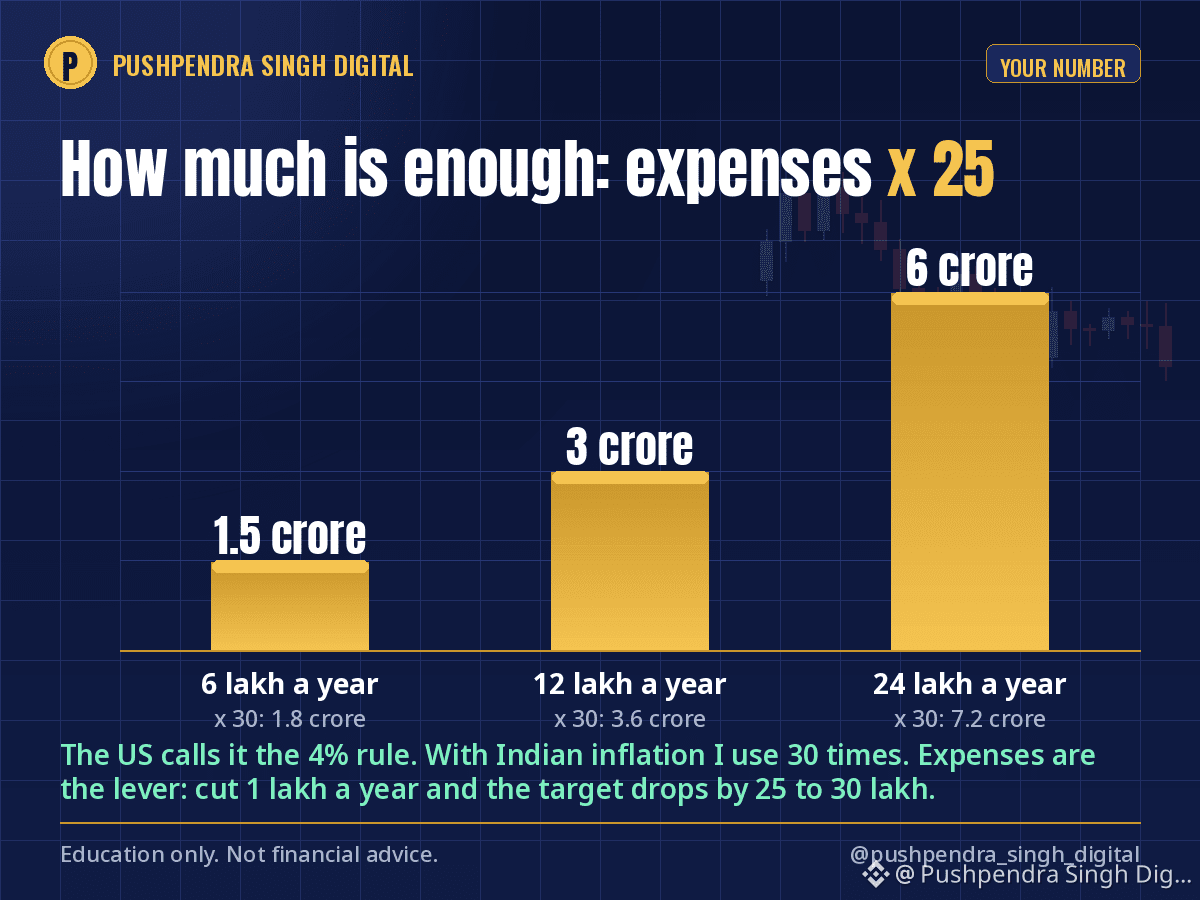

Wie viel Geld ist genug? Es gibt eine Formel, und die meisten Menschen haben die Rechnung für ihr eigenes Leben nie gemacht.
Jährliche Ausgaben mal 25.
Wenn deine Familie 6 Lakh pro Jahr ausgibt, ist die Zahl 1,5 Crore. 12 Lakh pro Jahr, 3 Crore. 24 Lakh pro Jahr, 6 Crore. Investiert in eine Mischung, die die Inflation schlägt, kann dieser Betrag deine Ausgaben aus den Erträgen decken, ohne das Kapital anzugreifen. In den USA nennt man das die 4%-Regel.
Die indische Anpassung: Unsere Inflation ist höher, daher verwende ich für meine eigene Zahl 30 statt 25. 6 Lakh pro Jahr werden zu 1,8 Crore. Vorsichtiger, besserer Schlaf.
Warum die Zahl wichtig ist, selbst wenn du ihr noch lange nicht nahe bist:
Sie verwandelt "Ich will reich sein" in ein Ziel mit Datum.
Sie zeigt dir, dass die Ausgaben der Hebel sind, nicht die Renditen. Wenn du die jährlichen Ausgaben um 1 Lakh senkst, verringert sich das Ziel um 25 bis 30 Lakh.
Sie sagt dir, wann du aufhören kannst, Risiken einzugehen, die du nicht brauchst. Die meisten geplatzten Konten gehören Menschen, die schon genug hatten und es nicht wussten.
Meine eigene Zahl steht auf der ersten Seite meines Journals. Jeden Monat bewegt sich die Nettovermögenslinie auf sie zu oder von ihr weg, und das ist die einzige Kennzahl, die ich verfolge.
Das Diwali-Wochenende ist ein guter Zeitpunkt, um diese Rechnung einmal zu machen. Hast du deine Zahl schon einmal berechnet? Teile den Multiplikator, den du verwendest, nicht den Betrag.
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #FinancialFreedom #PersonalFinance #FIRE