
Bonus- und Gehaltserhöhungsmitteilungen treffen in dieser Saison ein, und mit ihnen der teuerste Satz der persönlichen Finanzplanung: "Ich habe es mir verdient."
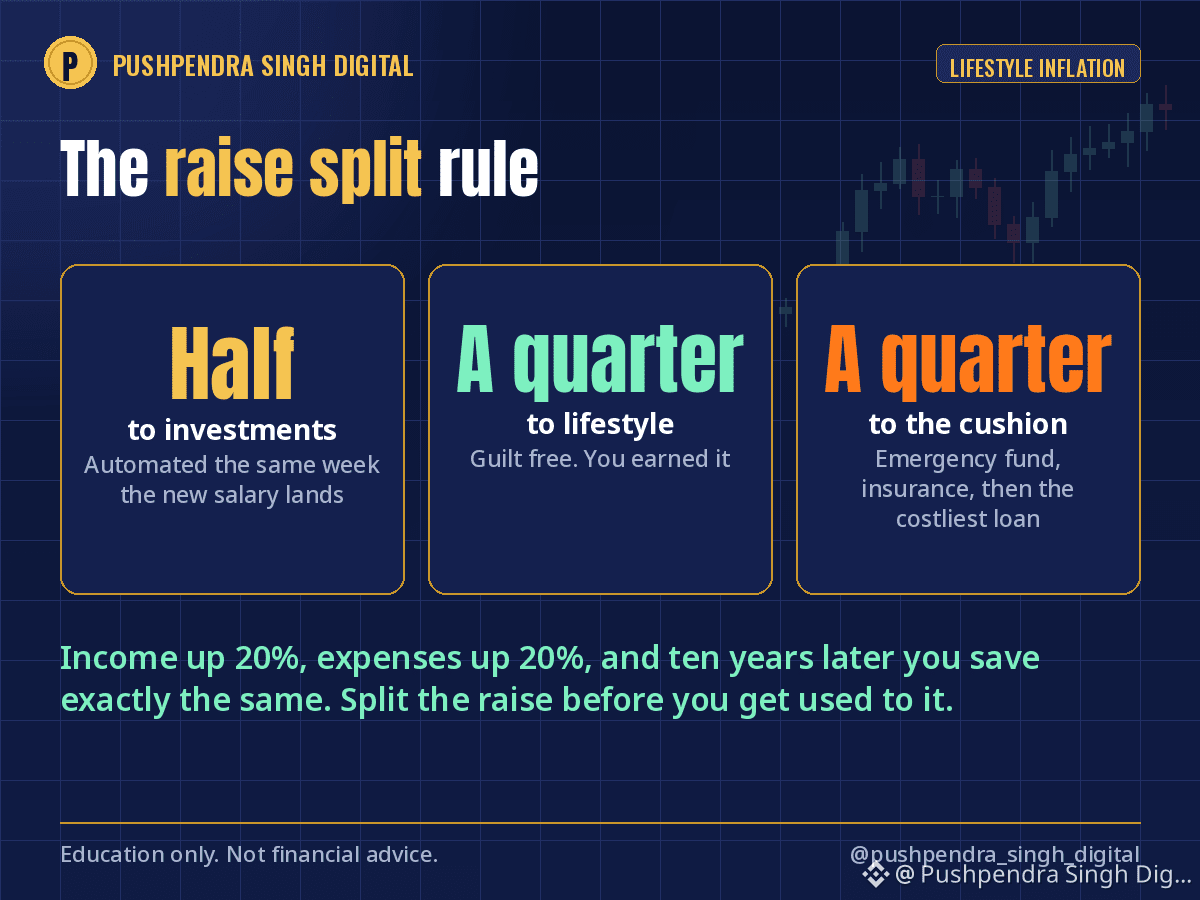
Lifestyle-Inflation ist ganz einfach. Das Einkommen steigt um 20 %, die Ausgaben steigen um 20 %, und zehn Jahre später verdienst du dreimal so viel und sparst genau gleich viel. Zwischen meinem ersten und dritten Job habe ich das selbst erlebt. Die größere Wohnung, die Autorate, jedes Jahr ein besseres Handy. Sparquote: unverändert.
Die Regel, die das geändert hat: die Regel zur Aufteilung von Gehaltserhöhungen:
Die Hälfte jeder Gehaltserhöhung fließt in Geldanlagen – automatisiert noch in derselben Woche, in der das neue Gehalt eingeht. Höhere SIP-Beiträge, freiwillige EPF-Beiträge, ein monatlicher Bitcoin-Kauf. Dieses Geld kommt nie auf dem Ausgabenkonto an.
Ein Viertel geht in den Lebensstil – ganz ohne schlechtes Gewissen. Du hast es dir schließlich verdient.
Ein Viertel geht in den finanziellen Puffer: in den Notgroschen, bis er sechs Monatsausgaben abdeckt, danach in bessere Versicherungen und schließlich in die vorzeitige Tilgung des teuersten Kredits.
Die Rechnung über ein ganzes Berufsleben: Wer die Hälfte jeder Gehaltserhöhung spart, kommt Mitte dreißig auf eine Sparquote von 40 % oder mehr, ohne jemals das Gefühl zu haben, auf etwas verzichten zu müssen – denn dieses Geld hatte man von Anfang an noch gar nicht.
Deine nächste Gehaltserhöhung ist das Geld, das du am einfachsten jemals investieren wirst. Du bist es noch nicht gewohnt.
Was hast du mit deiner letzten Gehaltserhöhung gemacht?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Lifestyle-Inflation ist ganz einfach. Das Einkommen steigt um 20 %, die Ausgaben steigen um 20 %, und zehn Jahre später verdienst du dreimal so viel und sparst genau gleich viel. Zwischen meinem ersten und dritten Job habe ich das selbst erlebt. Die größere Wohnung, die Autorate, jedes Jahr ein besseres Handy. Sparquote: unverändert.
Die Regel, die das geändert hat: die Regel zur Aufteilung von Gehaltserhöhungen:
Die Hälfte jeder Gehaltserhöhung fließt in Geldanlagen – automatisiert noch in derselben Woche, in der das neue Gehalt eingeht. Höhere SIP-Beiträge, freiwillige EPF-Beiträge, ein monatlicher Bitcoin-Kauf. Dieses Geld kommt nie auf dem Ausgabenkonto an.
Ein Viertel geht in den Lebensstil – ganz ohne schlechtes Gewissen. Du hast es dir schließlich verdient.
Ein Viertel geht in den finanziellen Puffer: in den Notgroschen, bis er sechs Monatsausgaben abdeckt, danach in bessere Versicherungen und schließlich in die vorzeitige Tilgung des teuersten Kredits.
Die Rechnung über ein ganzes Berufsleben: Wer die Hälfte jeder Gehaltserhöhung spart, kommt Mitte dreißig auf eine Sparquote von 40 % oder mehr, ohne jemals das Gefühl zu haben, auf etwas verzichten zu müssen – denn dieses Geld hatte man von Anfang an noch gar nicht.
Deine nächste Gehaltserhöhung ist das Geld, das du am einfachsten jemals investieren wirst. Du bist es noch nicht gewohnt.
Was hast du mit deiner letzten Gehaltserhöhung gemacht?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits