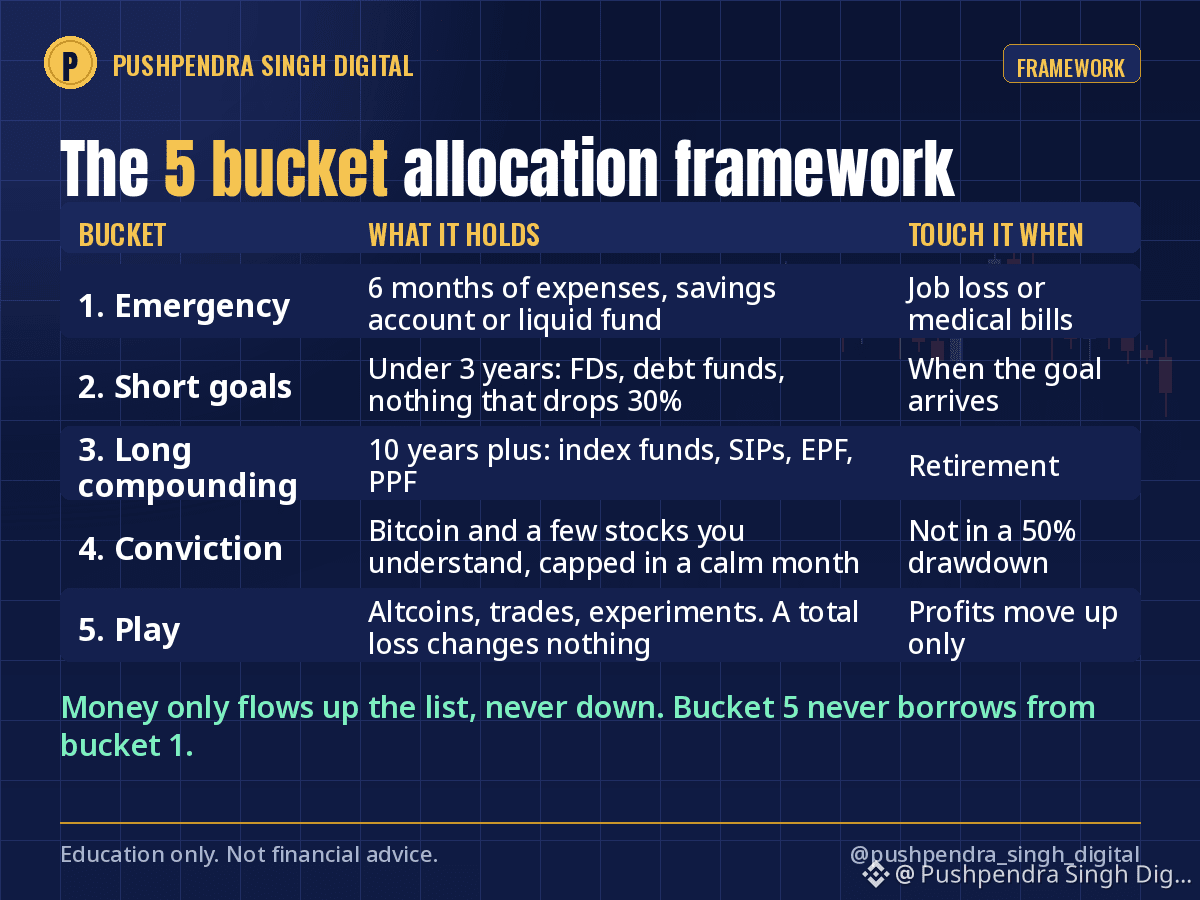

Die meisten Geldprobleme entstehen, weil ein einziger Topf fünf Aufgaben erfüllen muss. Hier ist das Fünf-Töpfe-Modell, das ich verwende – nach Priorität geordnet.
Topf 1, Notfälle: Ausgaben für 6 Monate. Sparkonto oder liquider Fonds. Nur bei Jobverlust oder Arztrechnungen antasten. Nicht bei einem Kursrückgang.
Topf 2, kurzfristige Ziele (unter 3 Jahre): das Auto, die Hochzeit, die Diwali-Reise. Festgeld, Anleihenfonds – nichts, was in einem schlechten Monat 30 % verlieren kann.
Topf 3, langfristiger Vermögensaufbau (10 Jahre und mehr): Indexfonds, SIPs, EPF, PPF. Der unspektakuläre Kern. Er erhält den größten Anteil und die geringste Aufmerksamkeit.
Topf 4, Überzeugung: Bitcoin, einige Aktien, die du verstehst, Geld, das du während eines Kursrückgangs von 50 % halten kannst, ohne zu verkaufen. Auf einen Prozentsatz begrenzt, den du in einem ruhigen Monat festlegst, nicht während einer Rallye.
Topf 5, Spielgeld: Altcoins, Trades, Experimente. So bemessen, dass ein Totalverlust nichts an deinem Leben ändert. Wenn es wächst, wandern die Gewinne in Topf 3 oder 4, nicht umgekehrt.
Die Regel, die das Ganze funktionieren lässt: Geld fließt nur nach oben in der Liste, niemals nach unten. Topf 5 leiht sich niemals Geld aus Topf 1.
Speichere dir das. Welcher Topf muss in deinem Leben gerade zu viele Aufgaben erfüllen?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #AssetAllocation #Investing