Googles Q3-Zahlen: Die Cloud hat sich verdoppelt – warum hat die Wall Street trotzdem so hart zugeschlagen?
Am 28. Oktober erlebte der US-Aktienmarkt ein geradezu dramatisches Vergleichsexperiment: Microsoft und Google legten am selben Tag ihre Geschäftszahlen vor – die eine Aktie stieg, die andere fiel.
Noch bemerkenswerter ist der Verlierer: Googles Cloud-Umsatz schoss im Jahresvergleich um 103 Prozent nach oben und hat sich damit mehr als verdoppelt. Microsoft, dessen Aktie zulegte, wuchs in der Cloud tatsächlich langsamer.
Eigentlich müsste der Kapitalmarkt im KI-Zeitalter ein Wachstum dieser Größenordnung feiern. Doch die Reaktion an der Wall Street war genau umgekehrt: Nachbörslich brach die Google-Aktie zeitweise um fast 10 Prozent ein. Über Nacht lösten sich rund 280 Milliarden Dollar an Börsenwert in Luft auf, der Kurs fiel von über 350 Dollar auf etwa 325 Dollar.
Um zu verstehen, woher dieser heftige Schlag kam, muss man zunächst einen grundlegenden Wandel erkennen, der gerade stattfindet: Der Maßstab, an dem der Markt die KI-Giganten misst, hat sich unmerklich verschoben – von „Wer wächst am schnellsten?“ zu „Wer wächst am schnellsten, ohne sich dabei finanziell zu verausgaben?“. Google ist diesmal genau an einer Bruchstelle dieses neuen Maßstabs hängen geblieben.
Ein „auf den ersten Blick sehr schöner“ Geschäftsbericht
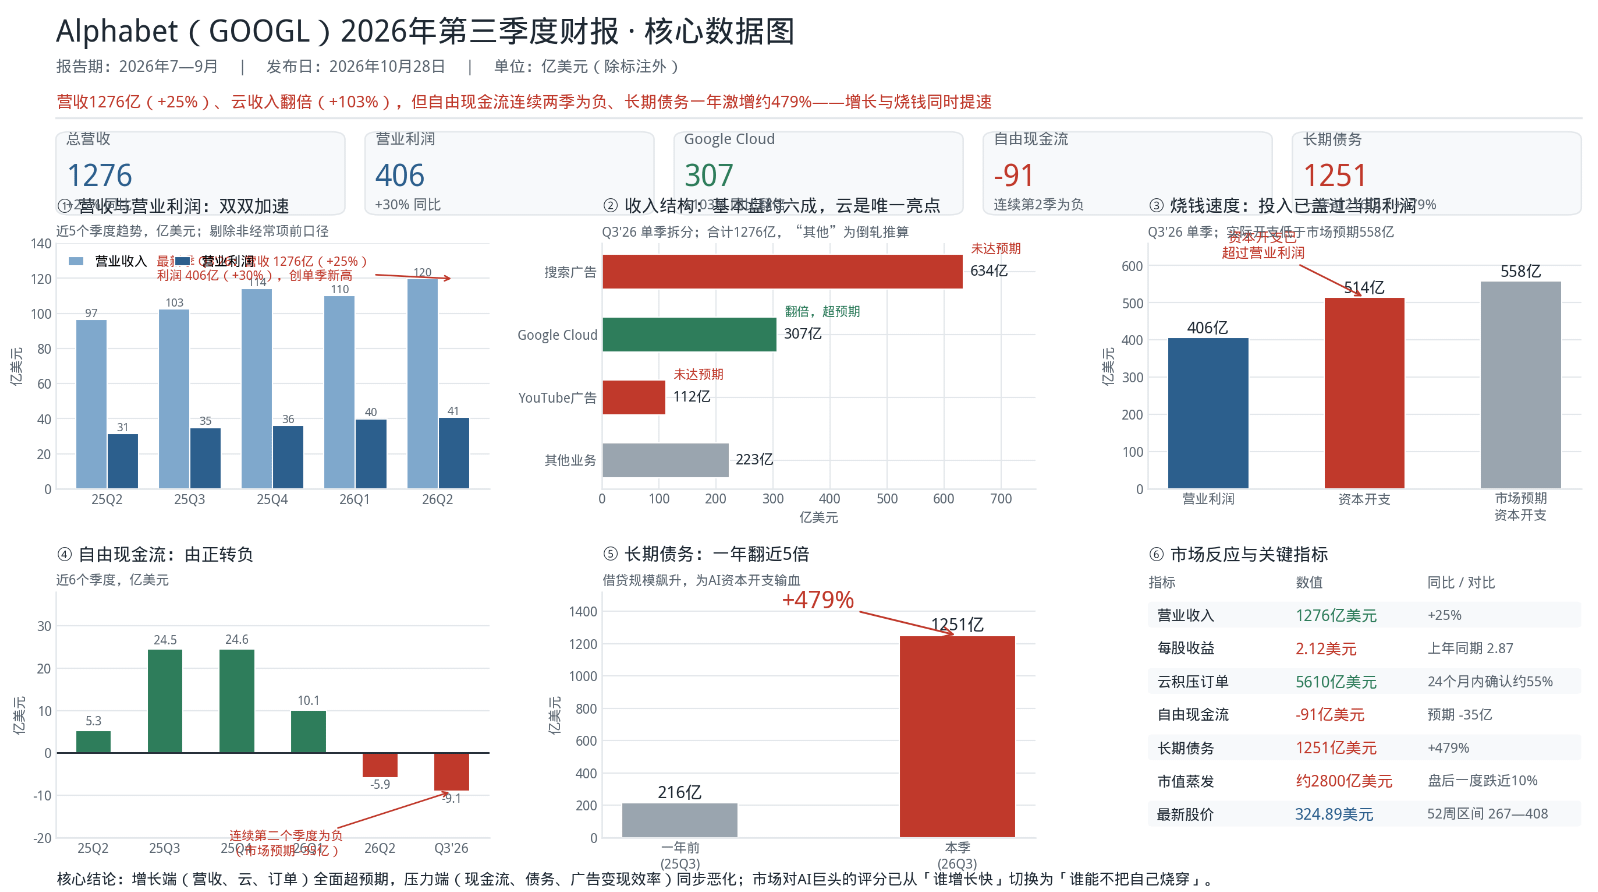
Wer nur auf die obersten Zeilen schaut, findet an diesem Geschäftsbericht kaum etwas auszusetzen. Der Gesamtumsatz lag bei 127,6 Milliarden Dollar, ein Plus von 25 Prozent gegenüber dem Vorjahr. Das Betriebsergebnis belief sich auf 40,6 Milliarden Dollar, ein Plus von 30 Prozent – der Gewinn wuchs also sogar schneller als der Umsatz. Das zeigt, dass die operative Effizienz nicht eingebrochen ist, sondern sich weiter verbessert.
Google Cloud erzielte im Quartal einen Umsatz von 30,7 Milliarden Dollar – doppelt so viel wie im Vorjahr. Noch beeindruckender: Der Auftragsbestand ist auf 561 Milliarden Dollar angewachsen. Das Management erwartet, in den kommenden 24 Monaten etwas mehr als 55 Prozent davon als Umsatz verbuchen zu können.
Die Gemini-App hat die Marke von einer Milliarde Nutzer überschritten. Auch bei der Hardware geht es voran: TPUs verlassen zunehmend Googles eigene Cloud-Rechenzentren und kommen nun auch in den Rechenzentren der Kunden zum Einsatz. Pichai kündigte ausdrücklich an, dass die Umsätze mit dem Verkauf von TPU-Systemen 2027 deutlich anziehen werden.
Jeder dieser Faktoren für sich genommen wäre eine gute Nachricht, die den Aktienkurs in die Höhe treiben könnte. Kein Wunder also, dass viele zunächst verwirrt waren: Wie konnten derart starke Zahlen zu einem Kurseinbruch führen?
Der Riss zeigt sich ausgerechnet dort, wo am meisten verdient wird
Die Antwort steckt in einer Aussage des Managements, die leicht zu übersehen ist. Google räumte selbst ein: Die Zahl der Suchanfragen im AI Mode ist so stark gestiegen wie seit fünf Jahren nicht mehr, doch diese neuen Suchanfragen lassen sich bislang nur sehr begrenzt monetarisieren. Die Nutzer beginnen tatsächlich, auf ganz neue Weise mit der Google-Suche zu interagieren. Das Problem: Die Zahl der Suchanfragen steigt, die Einnahmen aber nicht im gleichen Maße.
Google hat damit zum ersten Mal so deutlich eine unangenehme Tatsache offengelegt: KI schmälert die Erträge aus seiner profitabelsten Geldmaschine. In Zahlen ausgedrückt: Die Suchwerbung brachte 63,4 Milliarden Dollar ein, die YouTube-Werbung 11,2 Milliarden – beide blieben hinter den Markterwartungen zurück. Zusammen machen sie 74,6 Milliarden Dollar aus, fast 60 Prozent des Gesamtumsatzes. Sie sind die eigentliche Cashcow und der wichtigste Gewinnpool des Konzerns. Das Kerngeschäft ist nicht eingebrochen, doch seine Monetarisierungseffizienz hält erstmals nicht mehr Schritt. Genau dieser Riss beunruhigt den Markt wirklich.
Was den Markt wirklich alarmiert, ist die Art, wie das Geld verbrannt wird
Wenn die schwächere Werbeentwicklung nur einen „Punktverlust“ bedeutet, ist der Cashflow selbst das Warnsignal. Die Investitionsausgaben beliefen sich im dritten Quartal auf 51,4 Milliarden Dollar und lagen damit deutlich über dem Betriebsergebnis von 40,6 Milliarden Dollar im selben Quartal. Der freie Cashflow war mit 9,1 Milliarden Dollar negativ – zum zweiten Quartal in Folge und deutlich schlechter als die vom Markt erwarteten minus 3,5 Milliarden Dollar.
Noch deutlicher wird das Problem bei den Schulden. Die langfristigen Kredite schossen innerhalb eines Jahres von 21,6 Milliarden auf 125,1 Milliarden Dollar in die Höhe – ein Anstieg um rund 479 Prozent. Die Einnahmen aus den von Unternehmenskunden abgeschlossenen KI-Rechenleistungsverträgen werden nach und nach verbucht. Doch die Rechnungen für Rechenzentren, Chips und Strom müssen sofort bezahlt werden. So entsteht ein Bild, das typisch für unsere Zeit ist: Die Cloud wächst, während die Liquidität knapp wird.
Ausgehend von der Investitionsprognose von 195 bis 205 Milliarden Dollar für das Gesamtjahr wurden in den ersten drei Quartalen bereits rund 132 Milliarden investiert. Das bedeutet, dass im vierten Quartal weitere 60 bis 70 Milliarden dazukommen. Das Geld wird immer schneller verbrannt.
Dieselbe Berichtssaison, zwei unterschiedliche Schicksale
Stellt man Microsoft und Google nebeneinander, wird die Logik dieser klaren Belohnung und Bestrafung deutlich. Der Markt bewertet drei Dinge: Erwartungen, Kerngeschäft und Tempo der Investitionen.
Microsofts Azure übertraf sowohl die eigene Prognose als auch die Erwartungen der Analysten – die Ergebnisse fielen also besser aus als erwartet. Google Cloud verdoppelte zwar den Umsatz, doch die Werbeeinnahmen aus der Suche und YouTube verfehlten beide die Erwartungen; damit verlor das Kerngeschäft zunächst einen Punkt. Beim Cashflow ist Microsofts operative Mittelzuflussdeckung deutlich gesünder. Bei Google war der freie Cashflow zwei Quartale in Folge negativ, während sich die Schulden innerhalb eines Jahres fast verfünffacht haben. Wenn zwei von drei Bereichen schwächeln, kann auch die verdoppelte Cloud das nicht ausgleichen.
Anders gesagt: Die Spielregeln haben sich geändert. Starkes Cloud-Wachstum ist nur noch die Eintrittskarte; einen Bewertungsaufschlag gibt es nur für „besser als erwartet und ohne den Cashflow zu überstrapazieren“. Die Bonusphase für KI-Geschichten geht zu Ende – der Markt fängt an, genau nachzurechnen.
Worauf Google setzt
In der Telefonkonferenz bezeichnete das Management 2027 als „goldenes Jahr der KI-gestützten Produktivität“ und sagte zugleich offen, dass die Investitionsausgaben in diesem Jahr noch deutlich steigen werden. Das ist eine klare Ansage: Google weiß genau, was es tut. Das Unternehmen nutzt die Ausweitung seiner Bilanz, um Zeit zu gewinnen. Es setzt darauf, dass sich die Monetarisierung der KI 2027 tatsächlich auszahlt und dass der Verkauf von TPUs an externe Kunden die heutigen Investitionen wieder hereinholt.
Diese Wette ist nicht aussichtslos. Der Auftragsbestand von 561 Milliarden Dollar, der Einzug der TPUs in die Rechenzentren der Kunden und der durch das Gemini-Ökosystem angetriebene Bedarf an Rechenleistung und Speicher sind konkrete Wege, auf denen sich die Investitionen auszahlen können. Doch auch das Risiko ist klar: Ob sich die Wette lohnt, hängt vom Ausgang eines Wettlaufs zwischen zwei Faktoren ab – kann die Monetarisierung des AI Mode mit dem Tempo des Anstiegs der Investitionsausgaben Schritt halten?
Worauf es jetzt ankommt
Googles Kerngeschäft wird kurzfristig nicht einbrechen. Das Unternehmen gehört weiterhin zu den stärksten Plattformen der Welt für die Verbreitung von Inhalten und die Monetarisierung von Werbung. Daran hat sich nichts geändert.
Drei Entwicklungen sollte man besonders im Blick behalten: Erstens, ob sich das Wachstum der Suchwerbung im nächsten Quartal stabilisiert. Verfehlt Google die Erwartungen erneut, wäre das ein Zeichen dafür, dass die KI die Monetarisierung dauerhaft und nicht nur vorübergehend verwässert – dann geriete das Kerngeschäft tatsächlich ins Wanken. Zweitens, wann der freie Cashflow wieder positiv wird und welche konkreten Investitionspläne Google für 2027 vorgibt. Ob die Verschuldung unter Kontrolle bleibt, ist die entscheidende Frage für diese große Wette. Drittens, wie schnell der externe Verkauf von TPUs tatsächlich an Fahrt gewinnt. Dies ist der wichtigste Weg, um aus „Investitionen“ wieder „Geldzuflüsse“ zu machen.
Das Kerngeschäft zu behaupten und es auch künftig behaupten zu können, sind zwei verschiedene Fragen. Was Google derzeit verteidigt, ist ein Geschäftsmodell, das von der KI selbst gerade umgeschrieben wird. Ob Google es weiter behaupten kann, zeigt sich nicht in den heutigen Umsatzzahlen, sondern im Wettlauf zwischen Cashflow und Monetarisierungseffizienz in den kommenden vier Quartalen.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利