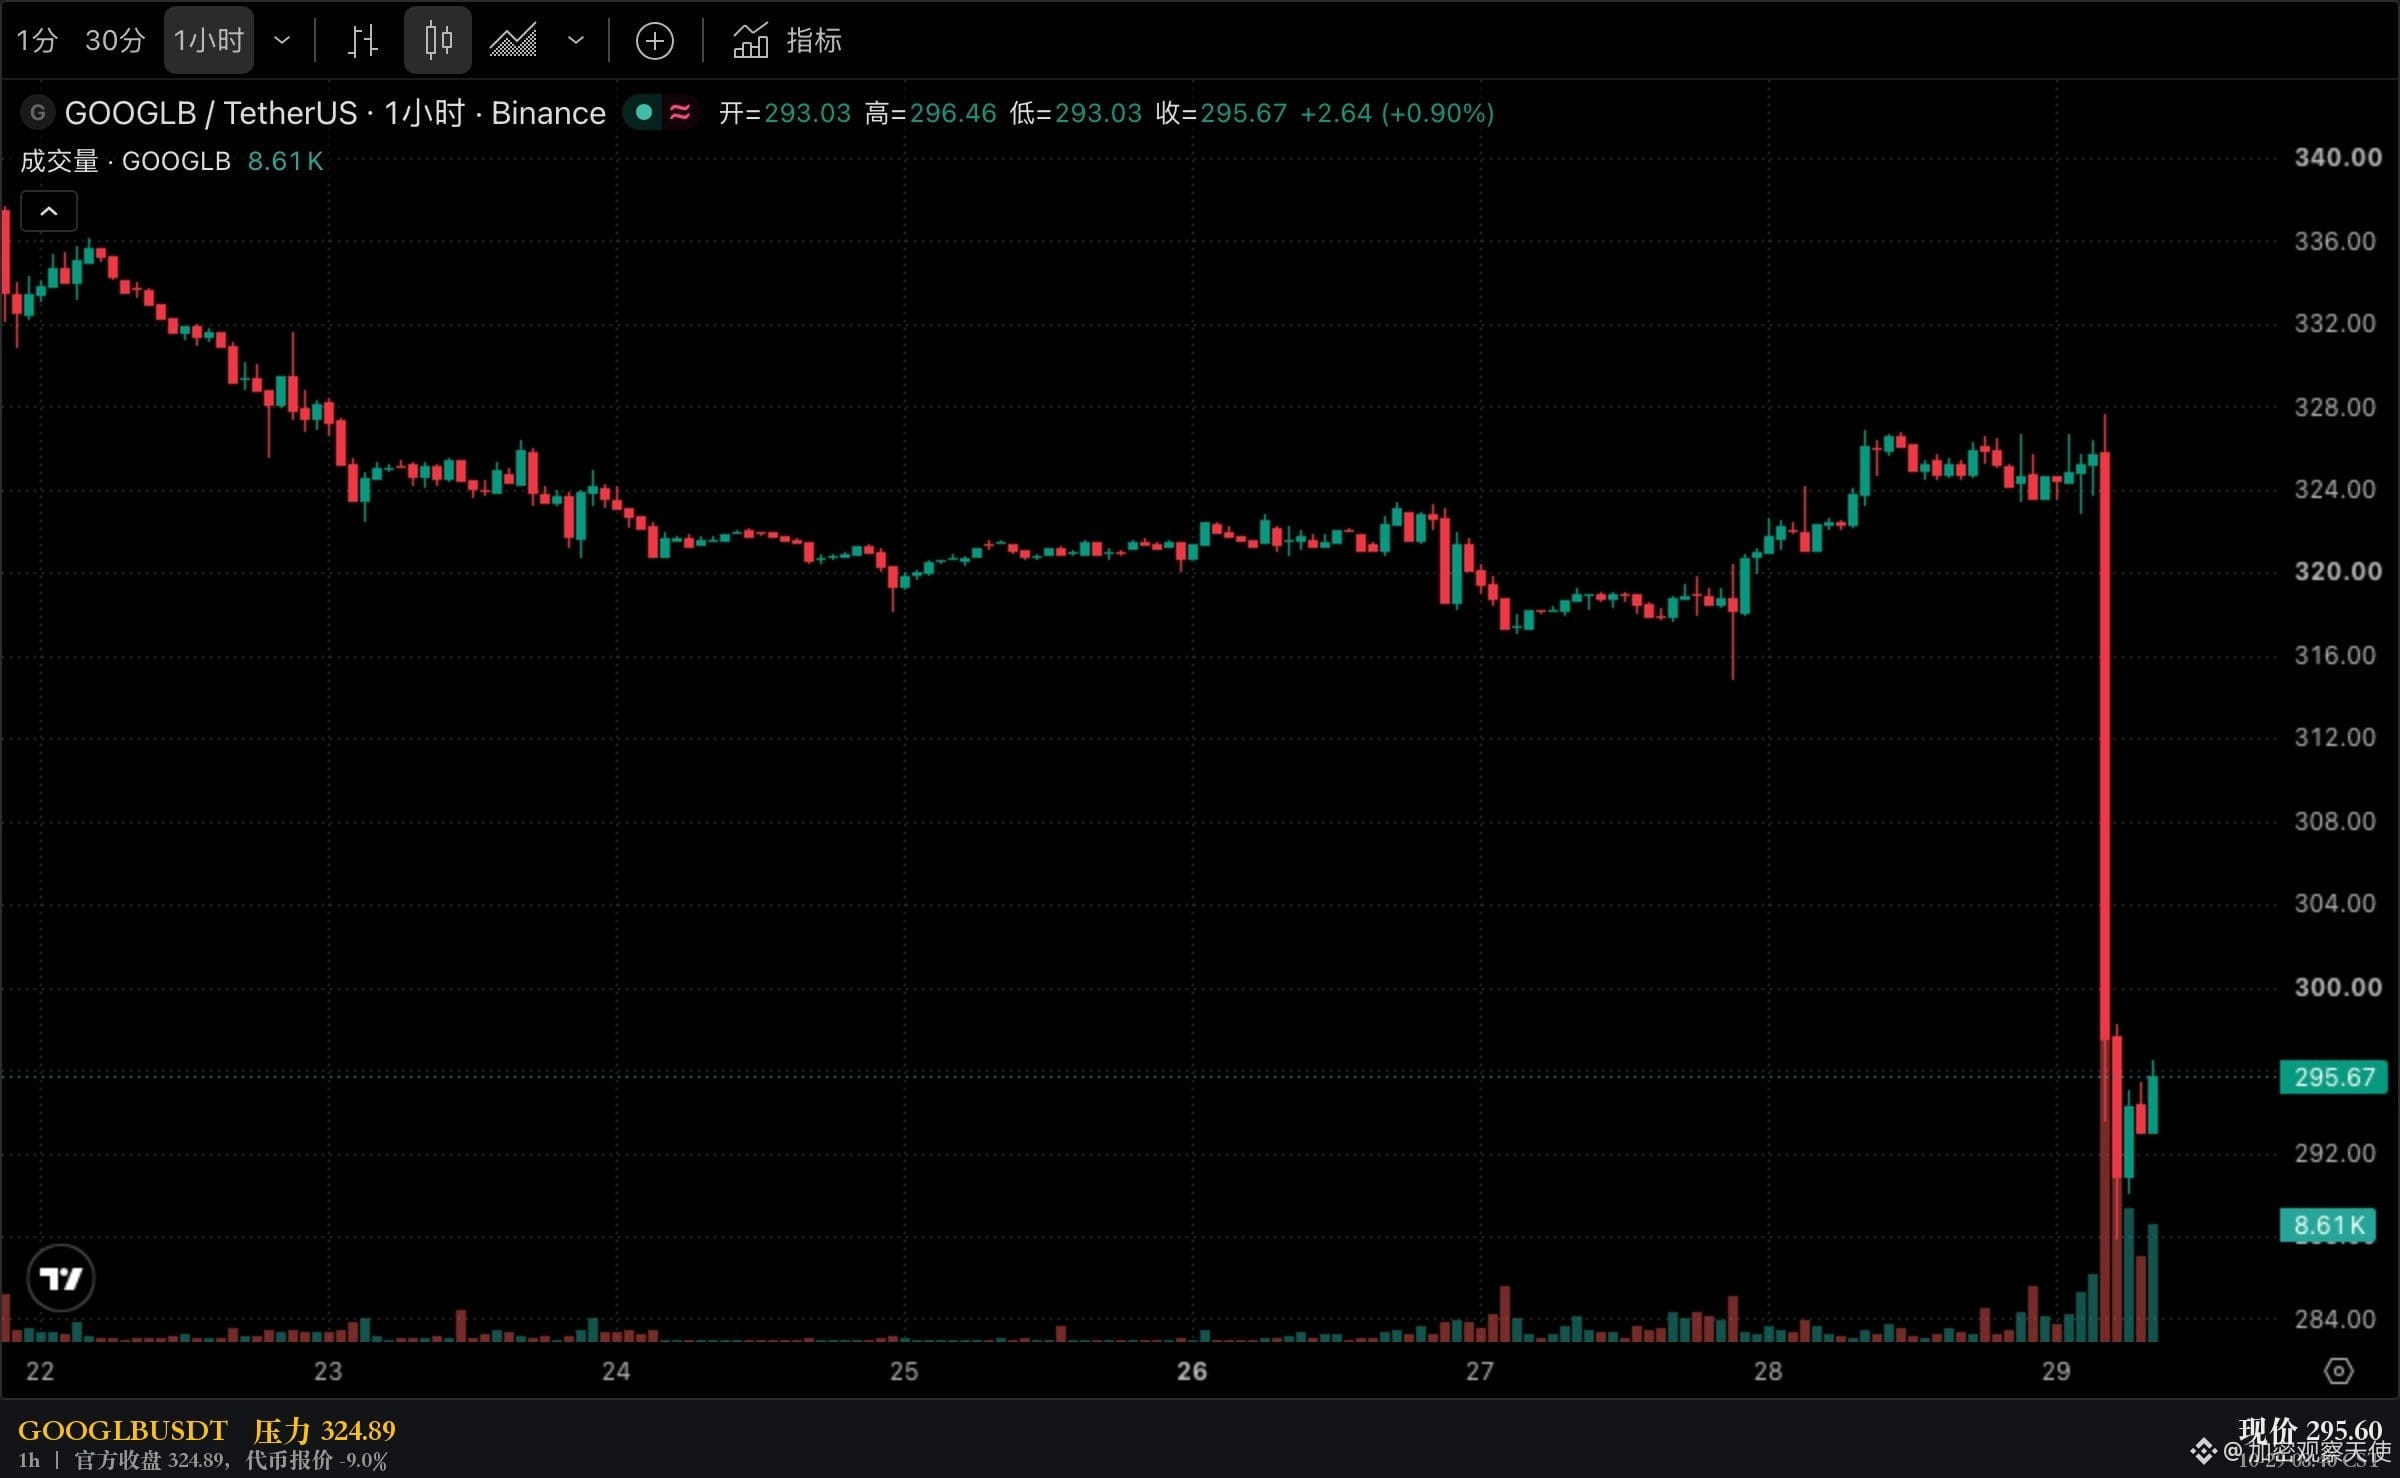
In derselben Nacht verdoppelten beide Unternehmen ihre Investitionsausgaben. Zwei #美股 -Quartalsberichte. Das Wachstum bei Google Cloud war mehr als doppelt so hoch wie bei Microsoft, doch die Kurse der beiden Token lagen 12 Prozentpunkte auseinander.
Der Markt bewertet nicht das KI-Wachstum, sondern wie viel Cash nach den Ausgaben noch übrig ist.
Zuerst Microsoft. Im Quartal betrug der operative Cashflow 58 Milliarden Dollar, die Investitionen in Sachanlagen 39.367 Milliarden. Der freie Cashflow belief sich auf 18.633 Milliarden.
Im Vorjahresquartal waren es 25.663 Milliarden. Das sind 27,4 % weniger im Jahresvergleich, aber der Cashflow ist weiterhin positiv.
Nun zu Alphabet. Der operative Cashflow lag bei 42.290 Milliarden, die Investitionen in Sachanlagen bei 51.355 Milliarden. Der freie Cashflow war mit 9.065 Milliarden negativ.
Im Vorjahresquartal war er mit 24.461 Milliarden positiv. Auch kumuliert für die ersten drei Quartale lag er bei minus 4.804 Milliarden.
Der Nettogewinn sank um 25 %, hauptsächlich aufgrund eines Verlusts von 8.664 Milliarden aus Wertpapieren. Rechnet man diesen Posten heraus, liegt der Gewinn je Aktie bei etwa 2.67 und damit immer noch unter den 2.87 des Vorjahres.
Der bilanzielle Verlust erklärt den Großteil, aber nicht alles.
Genau hier liegt der Unterschied. Nicht darin, wie schnell die Cloud wächst, sondern ob noch Cash übrig ist.
Google Cloud setzte im Quartal 30.709 Milliarden um – mehr als eine Verdopplung im Jahresvergleich. Azure von Microsoft wuchs um 48 %, Microsoft Cloud insgesamt setzte 63.9 Milliarden um, ein Plus von 30 %.
Beim Umsatz erzielte Microsoft 92.279 Milliarden, ein Plus von 19 %. Alphabet kam auf 127.577 Milliarden, ein Plus von 25 %.
Die Umsätze beider Unternehmen steigen; Alphabet wächst schneller.
Und dann liefen die Token-Preise in die entgegengesetzte Richtung.
$MSFTB notierte am Vormittag bei 547.31 und damit 3,1 % über dem offiziellen Schlusskurs von 531.01. $GOOGLB notierte bei 295.67 und damit 9,0 % unter dem offiziellen Schlusskurs von 324.89.
Das sind Token-Kurse aus dem 24-Stunden-Handel, keine offiziellen Kurse nach Börsenschluss. Sie zeigen nur die Richtung, nicht das Ausmaß.
Ein weiteres Detail ging unter.
Microsoft hat seine Segmente umbenannt. Agents and Infra machen 83,2 % des Umsatzes aus und wuchsen um 25 %. Die übrigen 16,8 % entfallen auf Devices and Consumer, deren Umsatz um 3 % sank.
Windows OEM und Geräte verzeichneten darin einen Rückgang von 22 %. Der einzige Bereich mit negativem Wachstum wurde in einer kleineren Zahl versteckt.
Der wirklich wichtige Frühindikator ist ein anderer: Die verbleibenden Leistungsverpflichtungen im kommerziellen Geschäft beliefen sich auf 677 Milliarden Dollar, ein Plus von 73 %.
Das entspricht einem bereits vertraglich gesicherten Umsatz für 18 Monate. Die KI-Umsätze wachsen nicht nur noch – sie sind bereits verkauft.
Wie lange dieser Abstand von 12 Prozentpunkten bestehen bleibt, kann ich nicht belegen. Man kann es als Bewertung des Cashflows sehen, weil Google unter null gefallen ist und Microsoft nicht; oder als bloße Stimmung nach Börsenschluss, weil die Investitionsausgaben beiden zu schaffen machen und Microsofts Cashflow selbst um 27,4 % zurückging.
Beide Deutungen sind plausibel, deshalb setze ich nicht auf eine Seite. Sicher ist nur die Reihenfolge: zuerst auf die Investitionsausgaben schauen, dann auf das Wachstum.
Umsatz ist die Geschichte, Cashflow die Rechnung.
Daten: Exhibit 99.1 der 8-K-Berichte beider Unternehmen, Quartal bis zum 30.09.2026, Angaben in Millionen US-Dollar.
Der Originaltext wurde am 29.10. um 09:10 CST erneut abgerufen.
Der offizielle Schlusskurs bezieht sich auf den 28.10.
Die Token-Kurse stammen aus einer Momentaufnahme vom 29.10. um 08:40 CST.
Dies ist eine Zusammenstellung öffentlich zugänglicher Finanzberichtsdaten und eine persönliche Analyse. Sie stellt keine Anlageberatung dar.