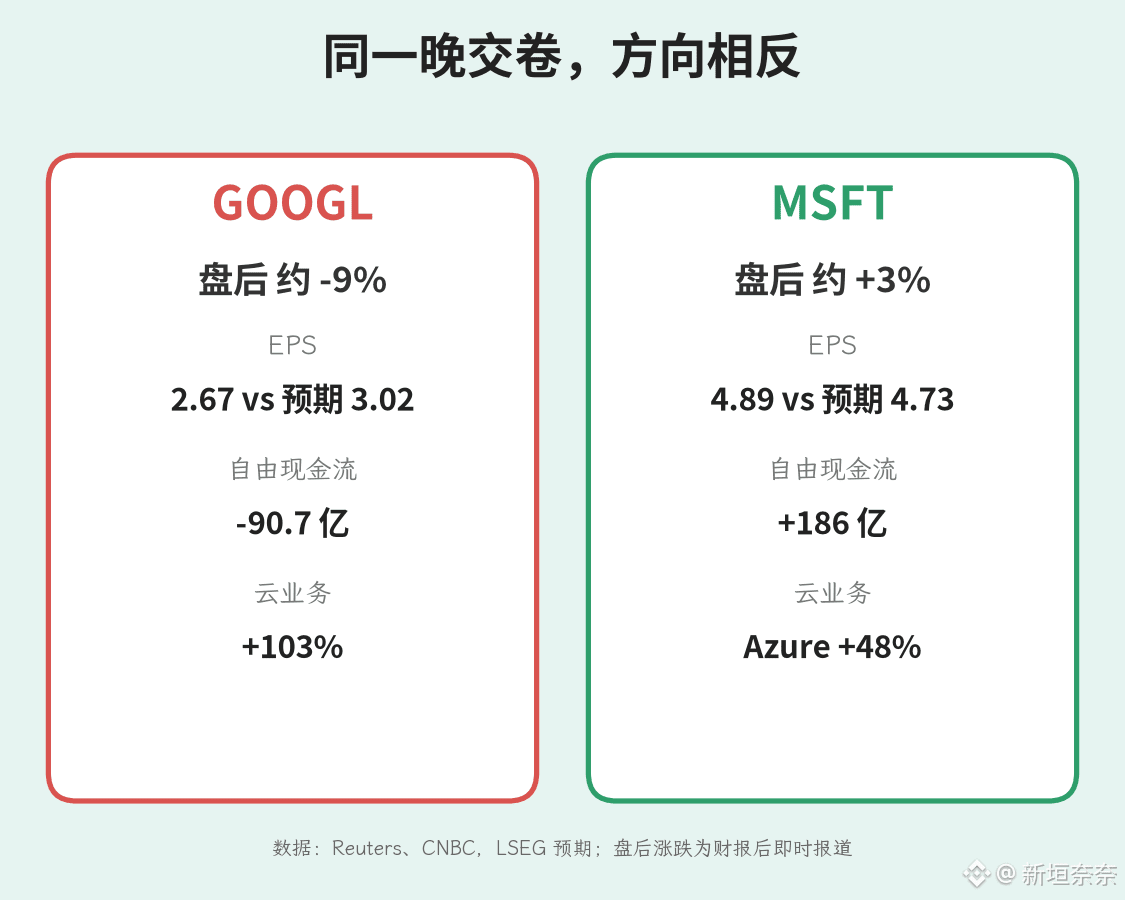
Beide legten am selben Abend ihre Zahlen vor: $MSFT stieg nachbörslich um etwa 3 %, $GOOGL fiel um fast 9 % – das Drehbuch lief genau umgekehrt.
Erst die Zahlen. GOOGL erzielte einen Umsatz von 127,6 Mrd. (+25 %) und verfehlte damit leicht die erwarteten rund 128,2 Mrd.; das bereinigte EPS lag bei 2,67, gegenüber erwarteten 3,02. Noch beunruhigender: Der freie Cashflow lag bei -9,07 Mrd. und war damit das zweite Quartal in Folge negativ. Der CFO sagte außerdem, dass die Investitionsausgaben 2027 deutlich steigen sollen. Das Cloud-Geschäft verdoppelte sich auf 30,7 Mrd., während die Werbeeinnahmen mit 82 Mrd. um 1,4 Mrd. unter den Erwartungen lagen.
Bei MSFT hatte ich gestern gefragt, ob Azure auf über 46 % kommen könnte. Am Ende waren es 48 %. Umsatz und EPS lagen mit 92,28 Mrd. und 4,89 beide über den Erwartungen (90,6 Mrd. / 4,73). Der freie Cashflow betrug 18,6 Mrd. und lag damit rund 10 Mrd. über den Erwartungen. Die Investitionsausgaben beliefen sich auf 45,2 Mrd. – weniger als die selbst angekündigten 50 Mrd.
Meine Einschätzung: Obwohl beide gleichermaßen Geld in KI investieren, belohnt der Markt derzeit nur Unternehmen, bei denen sich das investierte Geld auch wieder einnehmen lässt. Selbst ein Wachstum des Cloud-Geschäfts von 103 % kann GOOGL nicht retten – alle schauen auf den Cashflow, nicht auf das Wachstum. Die Binance-Perpetuals stehen aktuell bei etwa 292,8 für $GOOGL und 548,8 für $MSFT .
Wenn du dich bis Jahresende für eine der beiden Aktien entscheiden müsstest: MSFT oder GOOGL?
Meine persönliche Meinung, keine Anlageempfehlung
#股票财报季 #美股财报 #Google