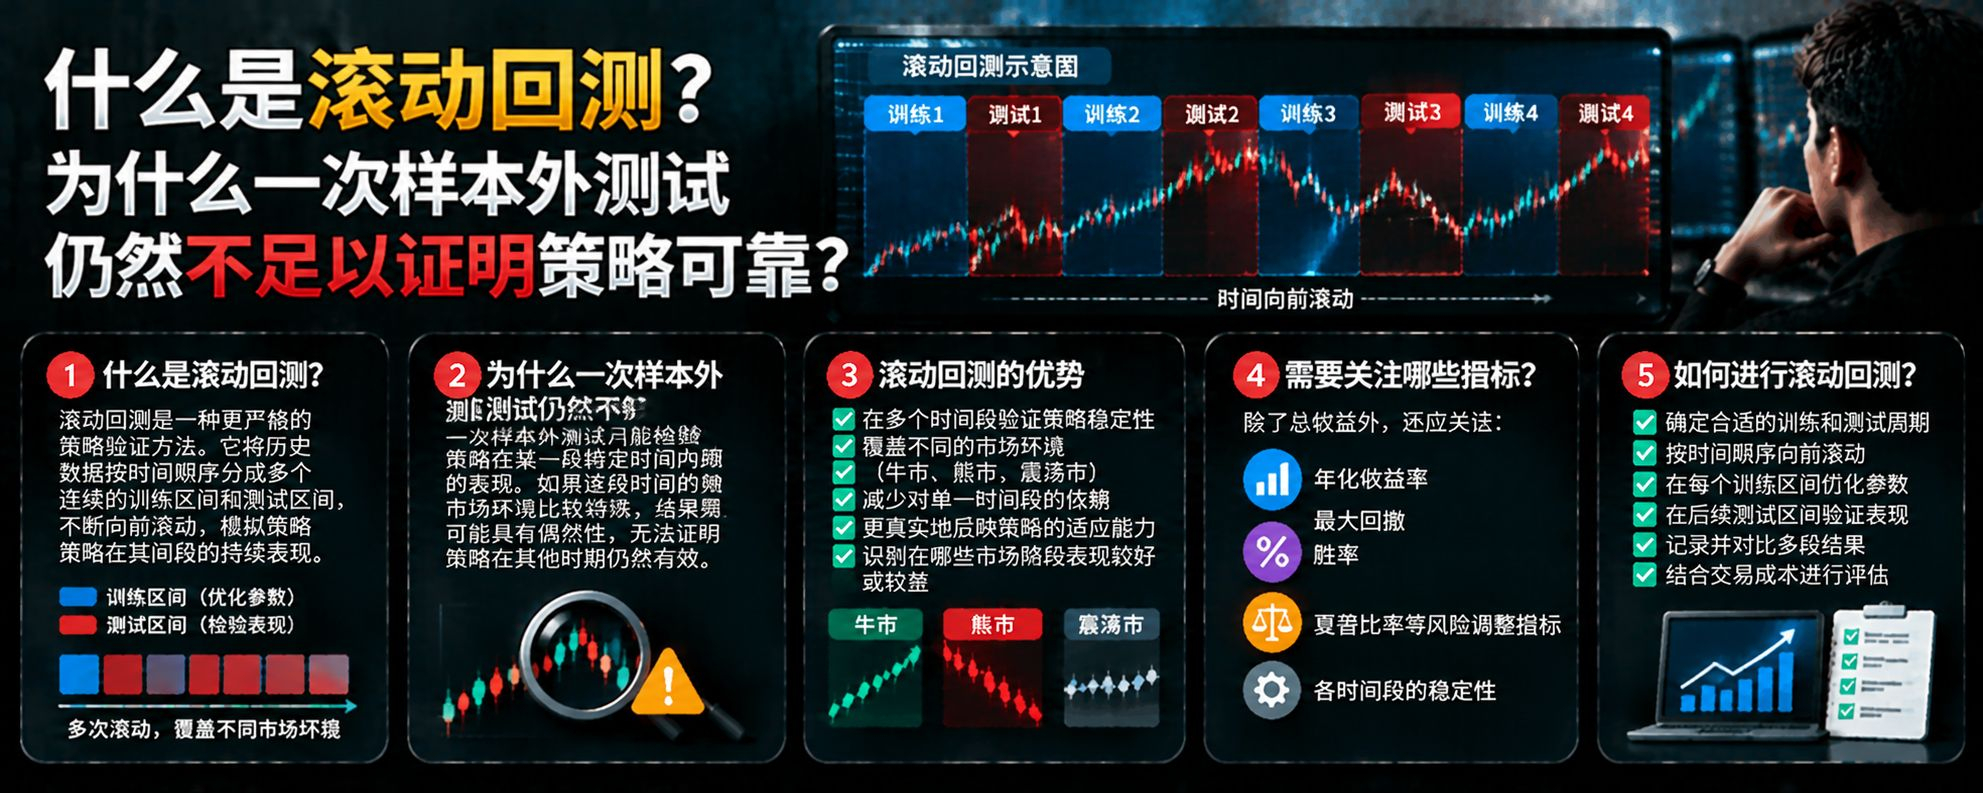
什么是滚动回测?为什么固定一段历史数据,可能无法适应不断变化的加密市场?
在加密货币市场中,一套策略可能在过去两年的上涨行情中表现出色,却在接下来的震荡行情中频繁亏损。
这并不一定意味着策略完全没有价值,而是市场环境可能发生了变化。交易策略如果只依赖一段固定的历史数据进行开发和测试,就可能无法充分反映它在不同阶段的适应能力。
一种值得了解的方法是滚动回测(Walk-Forward Backtesting)。
第一,什么是滚动回测?
滚动回测是一种按照时间顺序,反复进行策略开发、参数选择和后续区间测试的方法。
与只在一段历史数据上完成一次回测不同,滚动回测会模拟交易者在不同时间点利用已有信息更新策略,并在之后尚未参与该轮开发的数据上检验表现。
例如:
* 使用 2022 年至 2023 年的数据建立策略。
* 使用 2024 年第一季度的数据测试策略。
* 随后向前滚动时间窗口,使用更新的数据重新评估或调整策略。
* 再使用下一个独立时间区间检验更新后的策略。
这样可以观察策略在多个历史阶段的表现,而不是只看某一个时间窗口的结果。
第二,为什么它比单次回测更有参考价值?
加密市场会经历上涨、下跌、震荡、流动性收缩等不同阶段。某些策略在一种环境中有效,在另一种环境中却可能持续产生错误信号。
滚动回测能够帮助我们观察:策略在多个连续测试区间中是否相对稳定,以及参数更新后是否仍然具有一定的实际价值。
不过,滚动回测并不能保证策略适应未来。它只是提供更全面的历史检验。
第三,滚动回测最容易出现什么问题?