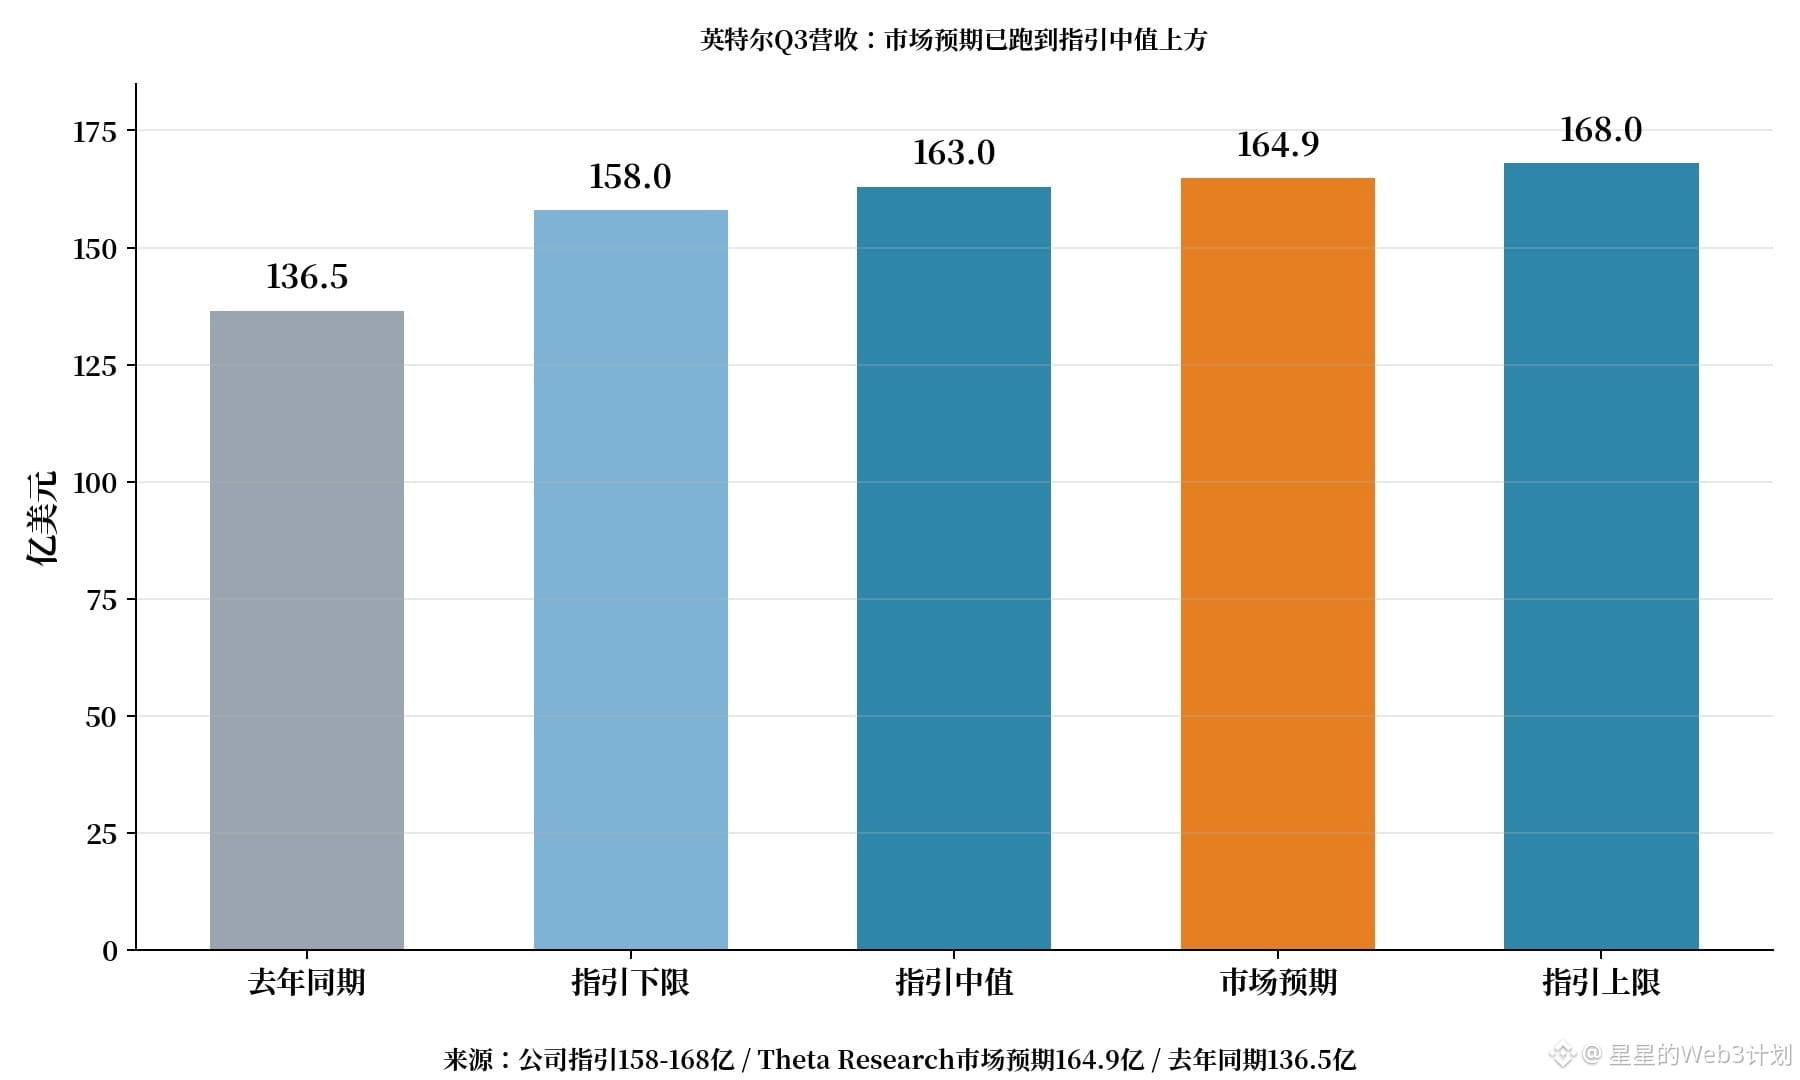
Intel legt heute Abend seine Zahlen vor: Erwartet werden 16,49 Mrd. $, damit liegt die Prognose über dem Mittelwert der Unternehmensguidance von 16,3 Mrd. $
Nach US-Börsenschluss werden die Q3-Zahlen veröffentlicht. Die Wall Street erwartet einen Umsatz von 16,49 Mrd. $ und einen Gewinn je Aktie von 0,40 $.
Das Unternehmen selbst hat lediglich 15,8 bis 16,8 Mrd. $ Umsatz und 0,38 $ Gewinn je Aktie in Aussicht gestellt.
Mit dem Mittelwert der Spanne wäre die Hürde also nicht genommen – erst das obere Ende würde als ausreichendes Ergebnis gelten.
Der Rechenzentrumsbereich steht im Fokus: Erwartet werden 6,46 Mrd. $, ein Plus von 56,9 % gegenüber dem Vorjahr.
Im Vorquartal waren es allerdings bereits 6,3 Mrd. $, ein Plus von 59 % – das Wachstumstempo dürfte sich in diesem Quartal also verlangsamen.
Kann die Bruttomarge von 42 % gehalten werden? Das Foundry-Geschäft machte im Vorquartal noch rund 2,1 Mrd. $ Verlust.
Auch der Aktienkurs gibt wenig Anlass zur Zuversicht: Am 28. Oktober schloss er bei 95,53 $, ein Drittel unter dem Hoch von 142,35 $.
Ich denke, heute Abend geht es nicht um Wachstum, sondern um die Differenz zwischen Erwartungen und Realität. Ich beobachte, statt hinterherzulaufen.
Ungültig wäre meine Einschätzung, wenn der Umsatz die Obergrenze von 16,8 Mrd. $ übertrifft und die Q4-Prognose angehoben wird.
Auf welche Seite setzt ihr: nur auf einen Umsatz über den Erwartungen oder zuerst auf die Bruttomarge und die Verluste im Foundry-Geschäft?
$INTC $AMD
#英特尔 #Quartalszahlen
Dies stellt keine Anlageberatung dar. DYOR – der Handel birgt Risiken.