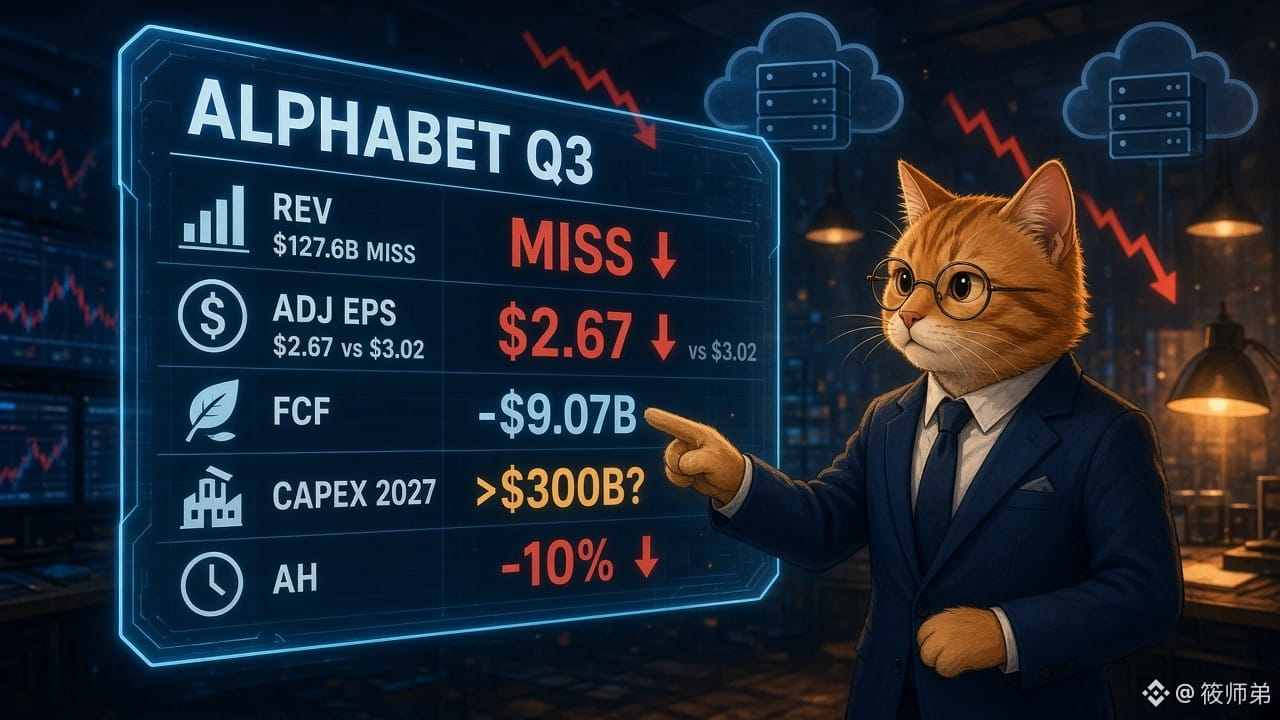
Alphabet nach Börsenschluss um über 10 % eingebrochen: Umsatz und Gewinn verfehlen erstmals seit fast vier Jahren zugleich die Erwartungen, negativer Free Cashflow verschärft sich
CNBC: Bereinigtes EPS von 2,67 USD gegenüber erwarteten 3,02 USD; Umsatz von 127,58 Mrd. USD gegenüber erwarteten 128,22 Mrd. USD. Im Jahresvergleich zwar weiterhin +25 %, aber zum ersten Mal seit fast vier Jahren blieben sowohl Umsatz als auch Gewinn hinter den Erwartungen zurück. Der Free Cashflow lag bei -9,07 Mrd. USD und damit deutlich unter den erwarteten rund -2,7 Mrd. USD. Die Investitionsausgaben im Q3 betrugen 51,36 Mrd. USD und lagen damit unter den erwarteten 55,09 Mrd. USD. Die Prognose für die Investitionsausgaben im Gesamtjahr 2026 bleibt jedoch bei 195–205 Mrd. USD. Für 2027 kündigte das Unternehmen einen deutlichen Anstieg an; die jährlichen Investitionsausgaben könnten 300 Mrd. USD übersteigen (CFO Ashkenazi). Die langfristigen Schulden stiegen von rund 21,6 Mrd. auf 125,1 Mrd. USD.
Die positiven Aspekte gingen unter: Der Umsatz von Google Cloud verdoppelte sich im Jahresvergleich auf rund 30,7 Mrd. USD und übertraf die Erwartungen. Die Gemini App erreichte 1 Mrd. Nutzer und ist damit das am schnellsten wachsende Produkt in der Unternehmensgeschichte (CNBC).
Werbung und Suche blieben dennoch leicht hinter den Erwartungen zurück.
【Einschätzung】Der Markt achtet nicht mehr nur auf das Wachstum der Cloud-Sparte, sondern auch darauf, ob sich die hohen KI-Ausgaben in nachweisbare Erträge umwandeln lassen. Die Verdopplung bei Cloud zeigt, dass Nachfrage vorhanden ist. Doch verfehlte Werbeziele, ein sich verschlechternder Free Cashflow und weitere massive Investitionen 2027 rücken das Thema „KI-Schulden und verzögerte Rendite“ wieder in den Mittelpunkt der Bewertung.
【Chancen/Risiken】Kurzfristig im Blick behalten, ob die Aktie die Verluste nach Börsenschluss wettmachen kann, sowie die Cloud-Prognose und weitere Details zu den Investitionsausgaben 2027. Mittelfristig dürfte sich der Markt auseinanderentwickeln: Cloud- und KI-Infrastrukturunternehmen, deren Cashflow und Auftragsbestand die hohen Ausgaben ausgleichen können, gegenüber Titeln, die vor allem auf einer Story beruhen. Sollte die Risikobereitschaft im Kryptobereich durch den KI-Narrativ belastet werden, darauf achten, ob $BTC seine jüngste ETF-Kostenbasis-Zone halten kann.
Was meint ihr: Reicht die Verdopplung der Cloud-Sparte aus, um den sich verschlechternden Free Cashflow auszugleichen, oder sind Investitionsausgaben von über 300 Mrd. USD im Jahr 2027 der eigentliche Belastungsfaktor?
#AI #财报 #谷歌云 $BTC $RENDER
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.