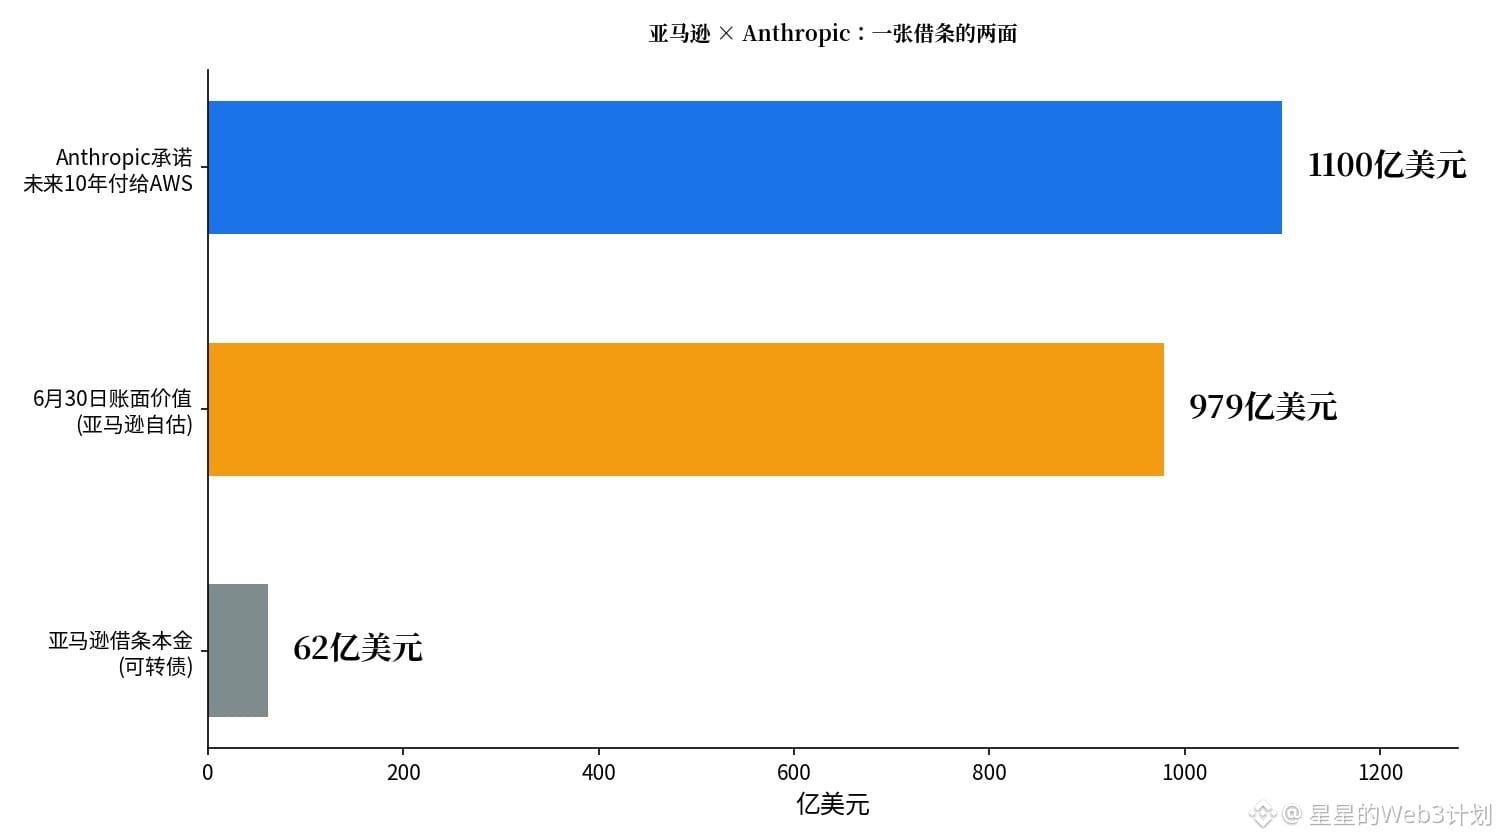
Der Schuldschein über 6,2 Milliarden Dollar steht in den Büchern inzwischen mit 97,9 Milliarden Dollar.
Amazon veröffentlicht die Q3-Zahlen nach Börsenschluss am 29. Oktober an der US-Börse. Die Bekanntgabe erfolgt am frühen Morgen des 30. Oktober Pekinger Zeit.
Noch vor den Geschäftszahlen legt ein anderes Dokument die KI-Bilanz offen.
Aus Anthropic-Unterlagen vom 26. Oktober geht hervor: Amazons Wandelschuldverschreibung über 6,2 Milliarden Dollar hatte zum 30. Juni einen Buchwert von 97,9 Milliarden Dollar. Dazu kommen eine Umtauschobergrenze von 12 % und weitere 10 Milliarden Dollar an Vorzugsaktien.
Noch konkreter: Anthropic hat zugesagt, AWS innerhalb von zehn Jahren mindestens 110 Milliarden Dollar zu zahlen.
Anthropic erzielte im ersten Halbjahr 16,29 Milliarden Dollar Umsatz, davon 11,56 Milliarden im zweiten Quartal – mehr als das 13-Fache des Vorjahres. Zudem wurde erstmals ein operativer Gewinn von 974 Millionen Dollar ausgewiesen.
Gerüchten zufolge soll der Börsengang Mitte November erfolgen, bei einer Bewertung von 1,5 bis 2 Billionen Dollar.
Damit steht heute Abend eine andere Frage im Mittelpunkt: Stimmt es wirklich, dass AWS laut CEO 2026 ausverkauft und 2027 praktisch ebenfalls ausgebucht sein wird?
Und wird die Investitionsprognose für 2026 von 220 Milliarden Dollar noch einmal angehoben – obwohl der freie Cashflow bereits negativ ist?
Ich denke, heute Abend geht es nicht um den Gewinn je Aktie, sondern darum, ob AWS-Wachstum und Investitionsprognose zusammen ein stimmiges Bild ergeben. Die 97,9 Milliarden sind nur Papierwert; die zugesagten 110 Milliarden sind der echte Anker. Beobachten, nicht hinterherjagen.
Ungültig, wenn: Das AWS-Wachstum unter 35 % fällt oder die Investitionsprognose über 220 Milliarden Dollar angehoben wird – dann ist meine Einschätzung hinfällig.
Worauf achtet ihr heute Abend zuerst: auf das AWS-Wachstum oder auf die Investitionsprognose?
$AMZN $GOOGL
#亚马逊 #KünstlicheIntelligenz
Dies ist keine Anlageberatung. DYOR – der Handel ist mit Risiken verbunden.