

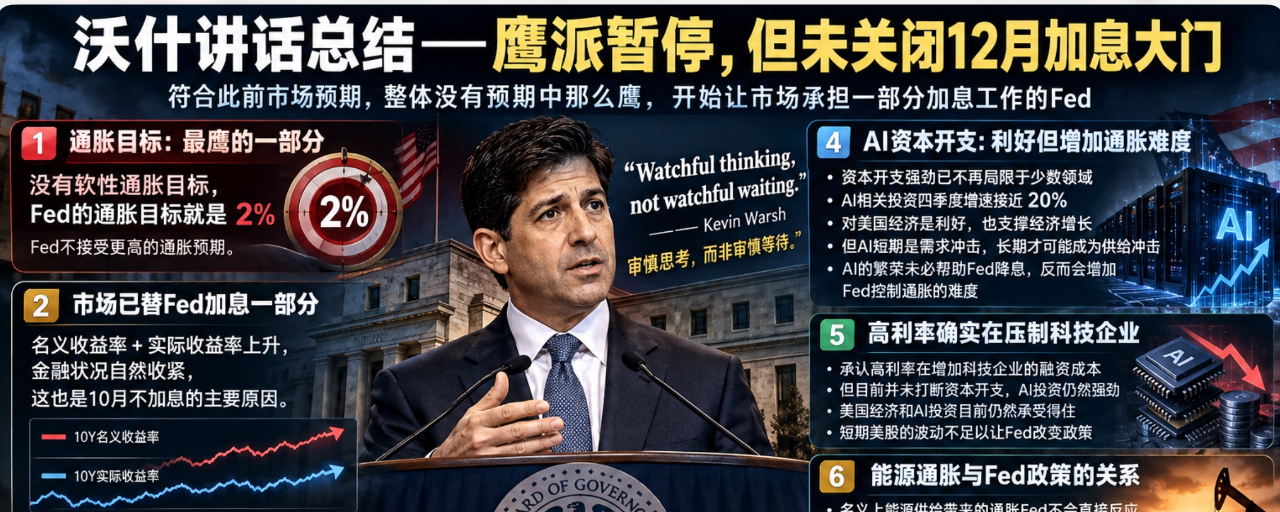

Zusammenfassung von Warshs Rede – eine hawkische Pause im Oktober, ein hawkisches Inflationsziel und keine endgültige Festlegung, aber die Option einer Zinserhöhung im Dezember bleibt bestehen. Das entspricht im Wesentlichen den bisherigen Markterwartungen!
Eine hawkische Zinserhöhung im Oktober war zuvor die Markterwartung. Warshs Rede heute Abend entsprach im Wesentlichen den Erwartungen; insgesamt klang sie beim Zuhören sogar weniger hawkisch als erwartet.
1. Was die Inflation betrifft, war dies der hawkischste Teil von Warshs Rede: Er betonte, dass es kein weiches Inflationsziel gibt. Die Obergrenze des Inflationsziels der Fed liegt bei 2 %, und die Fed akzeptiert keine höheren Inflationserwartungen. #FOMC会议
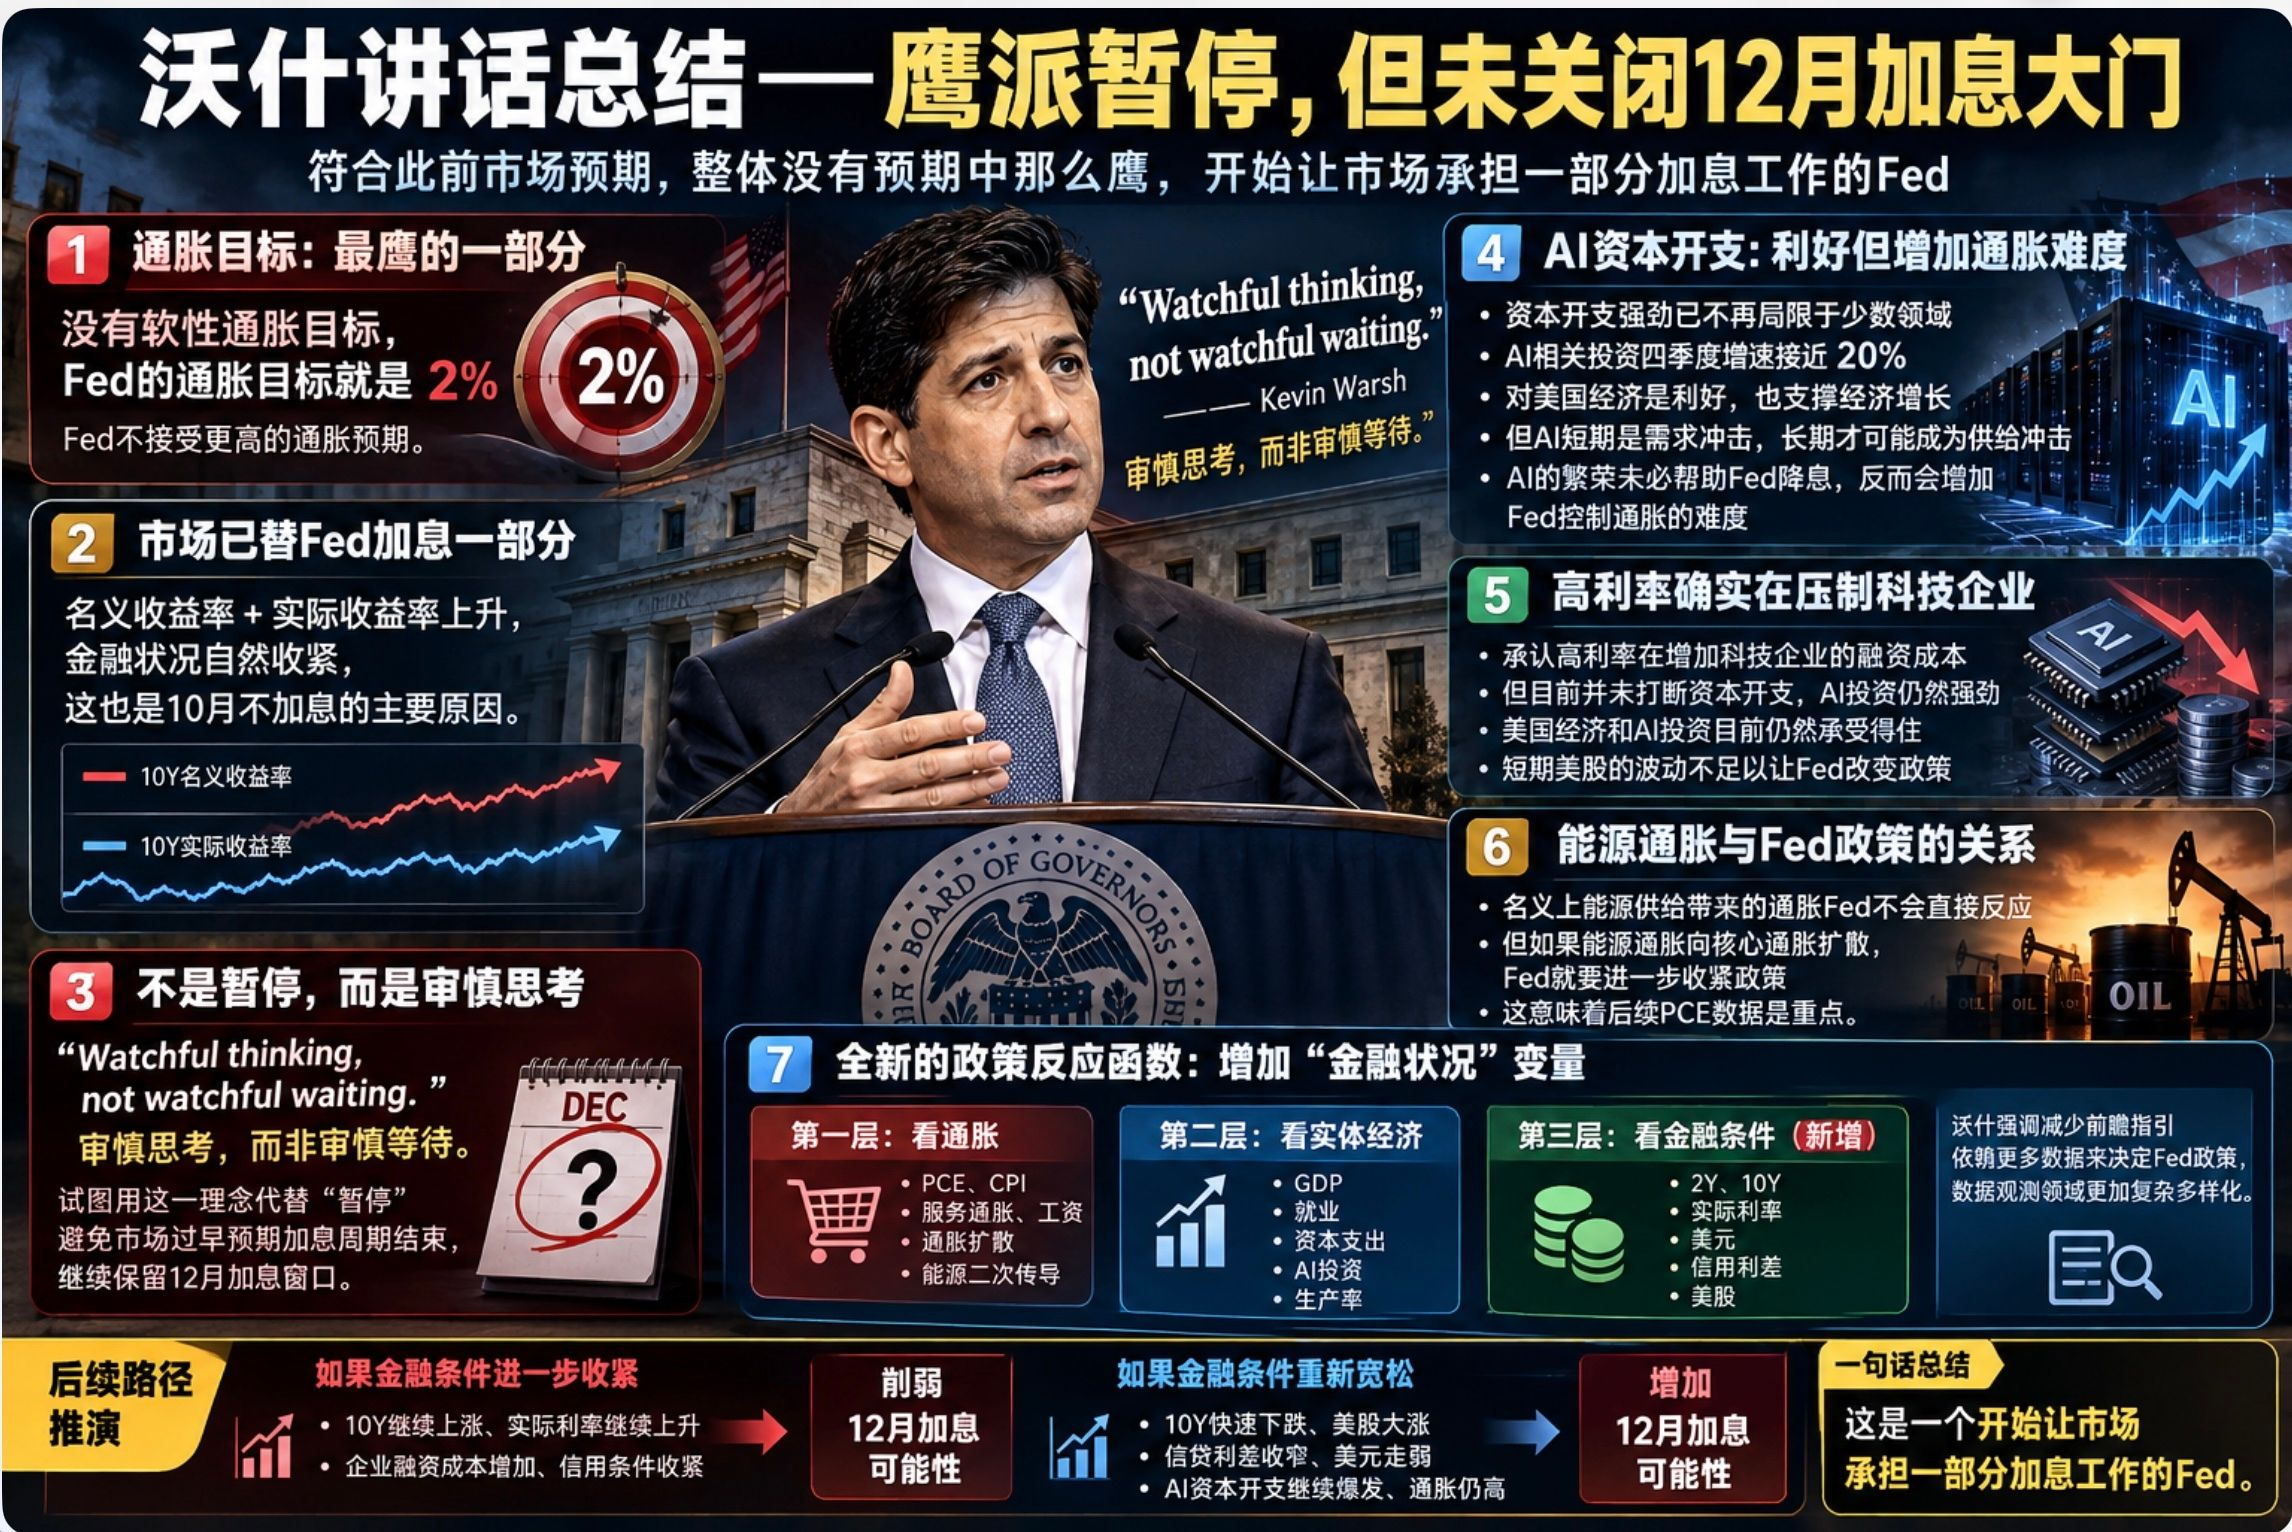
2. Steigende nominale und reale Renditen führen zu einer natürlichen Straffung der Finanzierungsbedingungen durch den Markt. Diese ersetzt vorübergehend die Notwendigkeit von Zinserhöhungen durch die Fed und ist damit auch ein Grund, die Zinsen im Oktober nicht anzuheben.
3. „Wachsames Nachdenken statt wachsames Abwarten“ – das waren Washes eigene Worte. Mit diesem Ansatz wollte er die Zinspause im Oktober ersetzen, um zu verhindern, dass die Märkte das Ende des Zinserhöhungszyklus erwarten, und das Fenster für eine Zinserhöhung im Dezember offenzuhalten.
4. Wash betonte seine Sorge über die Investitionsausgaben im KI-Bereich. Seiner Einschätzung nach beschränken sich die kräftigen Investitionen längst nicht mehr auf wenige Bereiche. Das ist positiv für die US-Wirtschaft und ebenso für das Wirtschaftswachstum. Kurzfristig ist KI ein Nachfrageschock; langfristig könnte sie zu einem Angebotsschock werden. Washs Ansicht nach muss der KI-Boom der Fed nicht unbedingt dabei helfen, die Zinsen zu senken, sondern könnte es ihr vielmehr erschweren, die Inflation unter Kontrolle zu bringen.
5. Wash räumte ein, dass die hohen Zinsen Technologieunternehmen unter Druck setzen, die laufenden Investitionen aber nicht zum Erliegen gebracht haben. Er ist sich der Kosten hoher Zinsen bewusst. Die US-Wirtschaft und die KI-Investitionen können diese Belastung derzeit jedoch noch tragen. Daher reichen kurzfristige Schwankungen an den US-Aktienmärkten nicht aus, um die Fed zu einer Änderung ihrer Politik zu bewegen.
6. Er stellte den Zusammenhang zwischen Energieinflation und Fed-Politik klar: Für Inflation, die auf das Energieangebot zurückzuführen ist, ist die Fed nominell nicht zuständig. Wenn sich die Energieinflation jedoch auf die Kerninflation ausweitet, muss die Fed ihre Politik weiter straffen. Das bedeutet, dass die kommenden PCE-Daten besonders wichtig sind.
7. Washs heutige Rede hat die „Reaktionsfunktion der Fed“ neu definiert. Bisher haben wir auf PCE, BIP, Beschäftigung und Ölpreise geschaut; nun müssen wir eine neue Variable hinzunehmen – die Finanzierungsbedingungen.
Erste Ebene: Inflation betrachten – PCE, CPI, Dienstleistungsinflation, Löhne, Ausbreitung der Inflation und Zweitrundeneffekte der Energiepreise beobachten.
Zweite Ebene: die Realwirtschaft betrachten – BIP, Beschäftigung, Investitionsausgaben, KI-Investitionen und Produktivität.
Dritte Ebene: die Finanzierungsbedingungen betrachten – auf die Renditen zweijähriger und zehnjähriger US-Staatsanleihen, die Realzinsen, den US-Dollar, die Kreditspreads und die US-Aktienmärkte schauen.
Wash betont immer wieder, dass die Fed ihre Forward Guidance zurückfahren und ihre Politik stärker anhand weiterer Daten bestimmen sollte. Zugleich hat er die Bandbreite der zu beobachtenden Daten komplexer und vielfältiger gemacht.
Folgt man dieser Logik, dann würde ein Anstieg der Rendite zehnjähriger US-Staatsanleihen in den kommenden Wochen zusammen mit weiter steigenden Realzinsen, höheren Finanzierungskosten für Unternehmen und einer weiteren Verschärfung der Finanzierungsbedingungen die Wahrscheinlichkeit einer Zinserhöhung der Fed im Dezember eher verringern. Umgekehrt würde die Wahrscheinlichkeit einer Zinserhöhung im Dezember deutlich steigen, wenn die Rendite zehnjähriger US-Staatsanleihen rasch fällt, die US-Aktienmärkte stark zulegen, sich die Kreditspreads verengen und der US-Dollar schwächer wird, sodass sich die Finanzierungsbedingungen deutlich lockern, während die KI-Investitionen weiter explodieren und die Inflation hoch bleibt.
Zusammenfassung:
Washs Rede heute Abend bestätigt meine frühere Vermutung weiter: Wash bewegt die US-Zinsen in eine Phase begrenzter Lockerung. Seine heutige Rede war im Vergleich zu den bisherigen Erwartungen nicht hawkisher, schloss aber auch eine Zinserhöhung im Dezember nicht aus. In einem Satz zusammengefasst: Wash wollte den Märkten heute Abend klarmachen, dass die Fed sie dazu bringt, einen Teil der Arbeit einer Zinserhöhung zu übernehmen.