
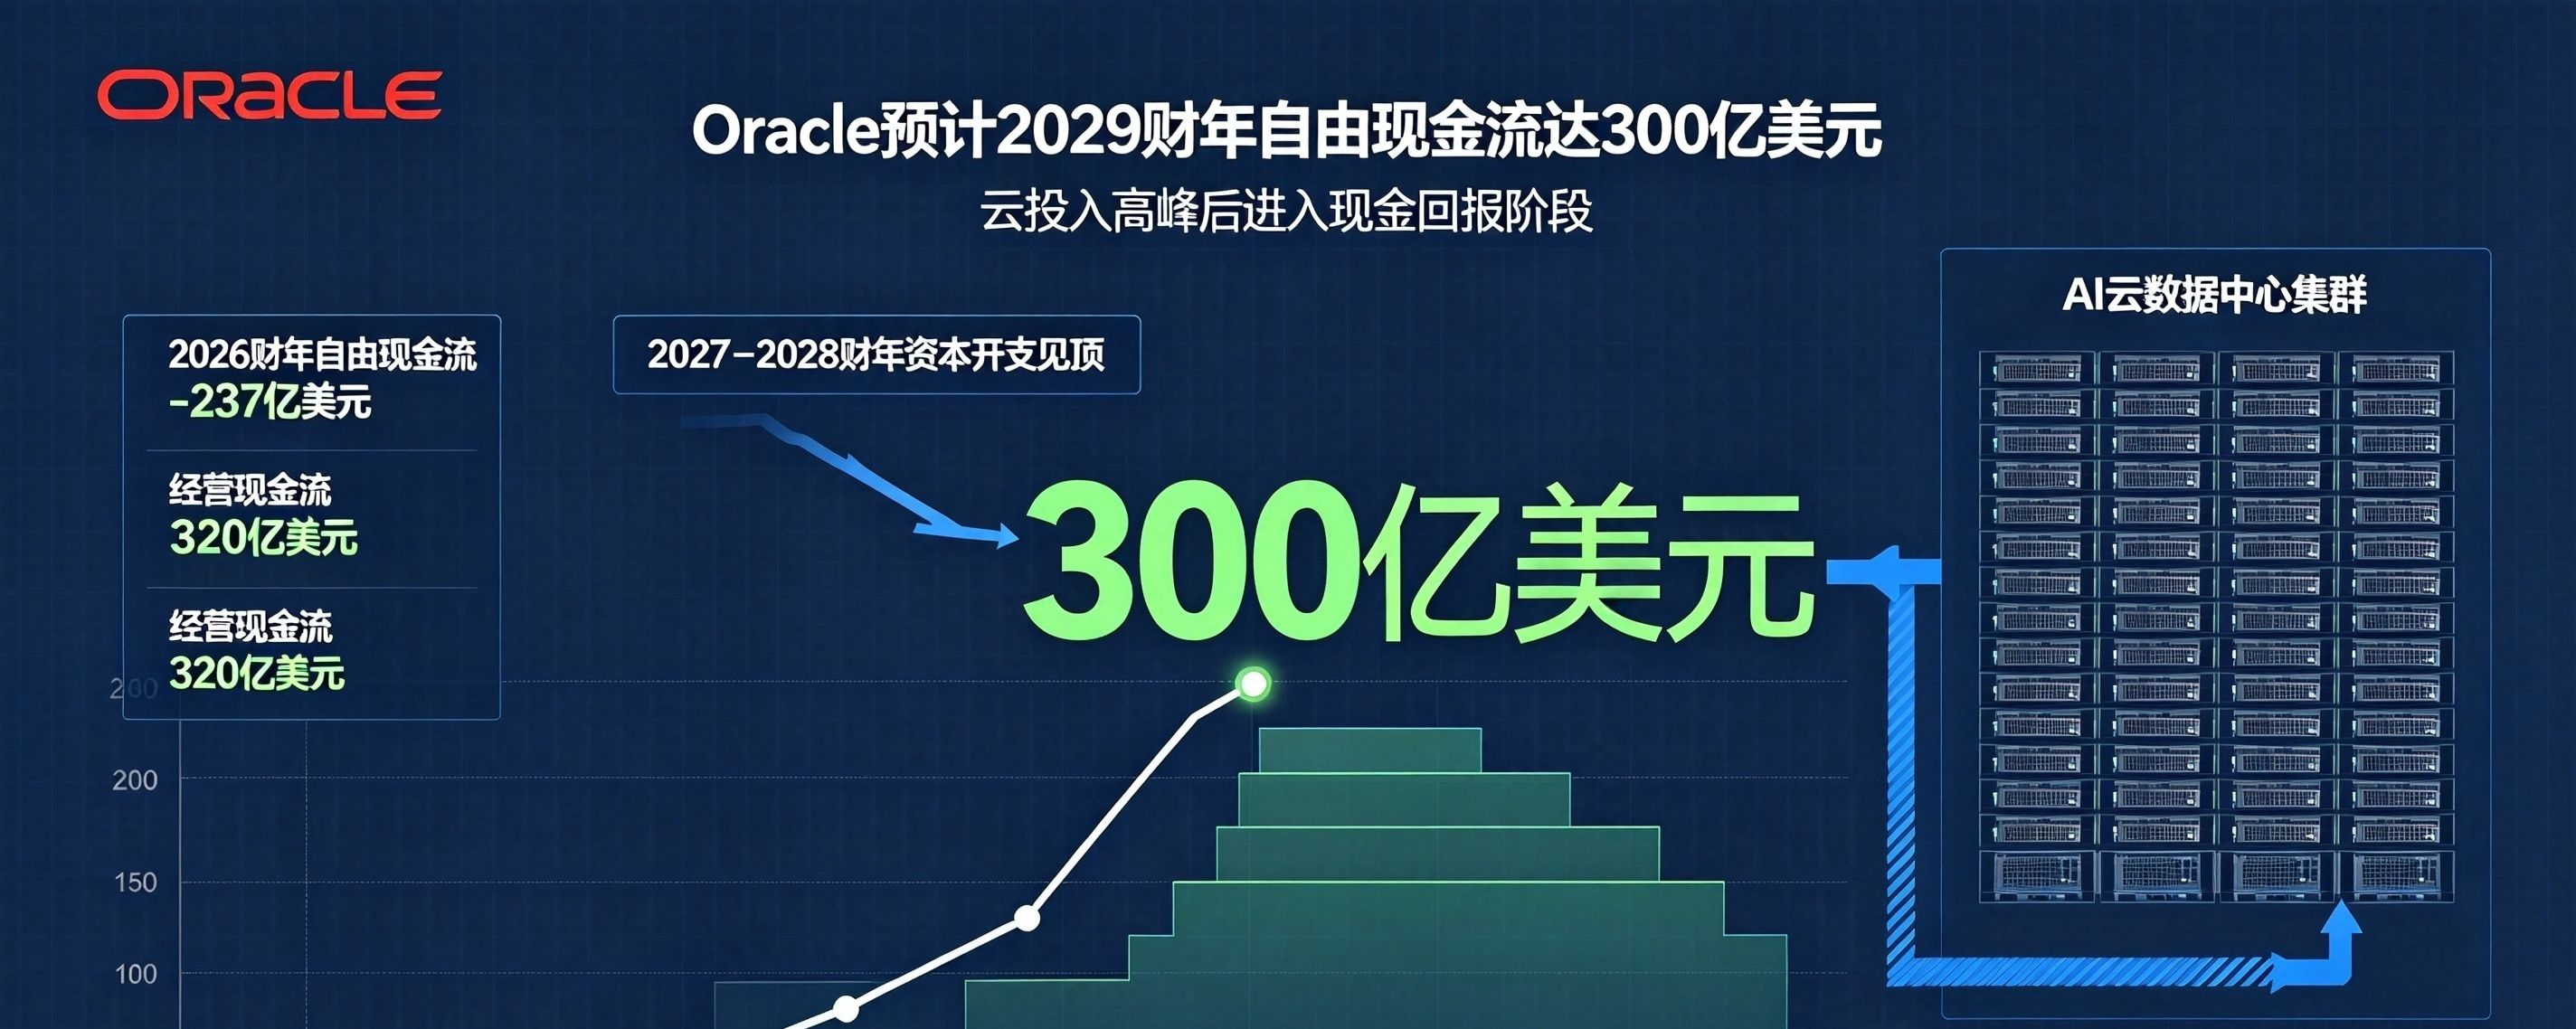

Oracle rechnet für das Geschäftsjahr 2029 mit einem freien Cashflow von 30 Milliarden US-Dollar
Auf seinem Investorentag stellte Oracle (Oracle) umfassende langfristige Finanzprognosen vor. Der Finanzvorstand gab bekannt, dass der freie Cashflow voraussichtlich in der zweiten Hälfte des Geschäftsjahres 2028 positiv sein und im Geschäftsjahr 2029 30 Milliarden US-Dollar übersteigen wird. Dieses Ziel deutet darauf hin, dass die Phase hoher Investitionen in Oracles Cloud-Geschäft ihren Wendepunkt erreichen könnte und das Unternehmen von einer Phase massiver Investitionen zu umfangreichen Mittelrückflüssen übergeht.
Oracle befindet sich derzeit auf dem Höhepunkt seiner Investitionen in die Rechenleistungsinfrastruktur. Um Aufträge im KI-Cloud-Geschäft zu gewinnen, baut Oracle kontinuierlich neue Rechenzentren und kauft große Mengen an Rechenchips. Dadurch sind die Investitionsausgaben stark gestiegen, was den freien Cashflow unmittelbar belastet. Den Daten zufolge erreichte der operative Cashflow von Oracle im Geschäftsjahr 2026 mit 32 Milliarden US-Dollar einen historischen Höchststand. Aufgrund der hohen Investitionen lag der freie Cashflow im selben Jahr jedoch bei minus 23,7 Milliarden US-Dollar. Ein großer Teil der Barmittel floss in den Ausbau der Cloud-Infrastruktur.
Nach dem vom Unternehmen vorgelegten Plan werden die Investitionsausgaben im Geschäftsjahr 2027 und im Geschäftsjahr 2028 ihren Höhepunkt erreichen und ab dem Geschäftsjahr 2029 wieder zurückgehen. Genau dieser Höhepunkt und anschließende Rückgang der Investitionsausgaben bilden die zentrale Grundlage für das Ziel, im Geschäftsjahr 2029 einen freien Cashflow von 30 Milliarden US-Dollar zu erzielen: Während der Umsatz weiter wächst, nehmen die jährlichen Investitionen in Rechenzentren und Hardware nicht länger rasch zu. Dadurch kann ein deutlich größerer Teil des operativen Cashflows einbehalten und in freien Cashflow umgewandelt werden.
Neben dem Ziel für den freien Cashflow veröffentlichte Oracle weitere dazugehörige Finanzziele: Im Geschäftsjahr 2029 soll das Verhältnis der Nettoverschuldung zum bereinigten EBITDA unter dem 3,5-Fachen liegen. Außerdem soll die zusätzliche Finanzierung im Zeitraum von Geschäftsjahr 2027 bis Geschäftsjahr 2030 auf höchstens 20 Milliarden US-Dollar begrenzt werden. Das bedeutet, dass das Unternehmen in den kommenden Jahren nicht unbegrenzt Schulden aufnehmen wird, um zu expandieren. Langfristig soll das weitere Geschäftswachstum durch den vom Unternehmen selbst erwirtschafteten Cashflow finanziert werden. Ab dem Geschäftsjahr 2029 wird das Unternehmenswachstum somit stärker aus internen Mitteln bestritten und die Abhängigkeit von externer Finanzierung verringert.
Diese langfristige Prognose beantwortet die seit Langem größte Frage des Kapitalmarkts: Wann werden sich Oracles massive Investitionen in den Aufbau von Rechenleistungskapazitäten für das KI-Cloudgeschäft in Form von Cashflow auszahlen? In der Vergangenheit befürchtete der Markt, dass Oracles Investitionsausgaben im Wettlauf um KI-Kunden immer weiter steigen, den freien Cashflow langfristig belasten und die Verschuldung kontinuierlich anwachsen lassen würden – zum Nachteil der Unternehmensbilanz. Der nun vorgelegte Zeitplan kommt einem Versprechen des Managements an die Investoren gleich: Die umfangreichen Investitionen sind nicht von Dauer, und bereits 2029 werden sich die Erträge in Form von Cashflow zeigen.
Ob diese Ziele tatsächlich erreicht werden, bleibt allerdings mit mehreren Unsicherheiten behaftet. Der wichtigste Faktor ist, ob das Umsatzwachstum im Cloudgeschäft wie erwartet eintritt. Bleibt die Nachfrage von KI-Cloudkunden hinter den Erwartungen zurück und verlangsamt sich das Umsatzwachstum, dürfte das Ziel von 30 Milliarden US-Dollar freiem Cashflow selbst bei sinkenden Investitionsausgaben schwer zu erreichen sein. Ein weiterer Unsicherheitsfaktor ist, ob die Kosten für Rechenhardware, Strom, Grundstücke und andere Infrastruktur die Erwartungen übertreffen. Steigen die Baukosten weiter, könnte sich der Rückgang der Investitionsausgaben verzögern. Auch der Wettbewerb ist ein wichtiges Risiko: Konkurrenten wie Amazon AWS und Microsoft Azure bauen ihr KI-Cloudgeschäft kontinuierlich aus. Der intensive Wettbewerb könnte Oracle dazu zwingen, weitere Investitionen zu tätigen oder die Preise für Cloudprodukte zu senken, was die Margen und den finanziellen Spielraum beim Cashflow schmälern würde.
Für die Aktionäre eröffnet sich nach dem deutlichen Anstieg des freien Cashflows auch zusätzlicher Spielraum für Kapitalrückflüsse. Der reichlich vorhandene freie Cashflow kann für Dividenden und Aktienrückkäufe, aber auch für Übernahmen oder weitere Investitionen in neue Geschäftsbereiche genutzt werden, um die Rendite für die Aktionäre zu steigern. Oracle betonte außerdem, dass bei der Kapitalallokation zunächst das Investment-Grade-Rating gewahrt und die Dividende gezahlt werden soll; zugleich sollen Mittel für das Geschäftswachstum bereitgestellt werden.
Der Markt wird künftig vor allem zwei Signale beobachten: erstens, ob die Investitionsausgaben in den kommenden beiden Geschäftsjahren wie geplant ihren Höhepunkt erreichen, und zweitens, ob die Aufträge und das Umsatzwachstum im Cloudgeschäft innerhalb der vom Management erwarteten Bandbreite bleiben. Gelingt Oracle dieser Wandel beim Cashflow, tritt die Geschichte vom Wandel eines traditionellen Softwarekonzerns zu einem Anbieter von KI-Cloudinfrastruktur offiziell in ihre Ertragsphase ein. Sollten die Investitionsausgaben jedoch nicht wie erwartet zurückgehen oder sich das Wachstum der Cloudumsätze deutlich verlangsamen, stünde das Ziel von 30 Milliarden US-Dollar freiem Cashflow vor einer großen Herausforderung.