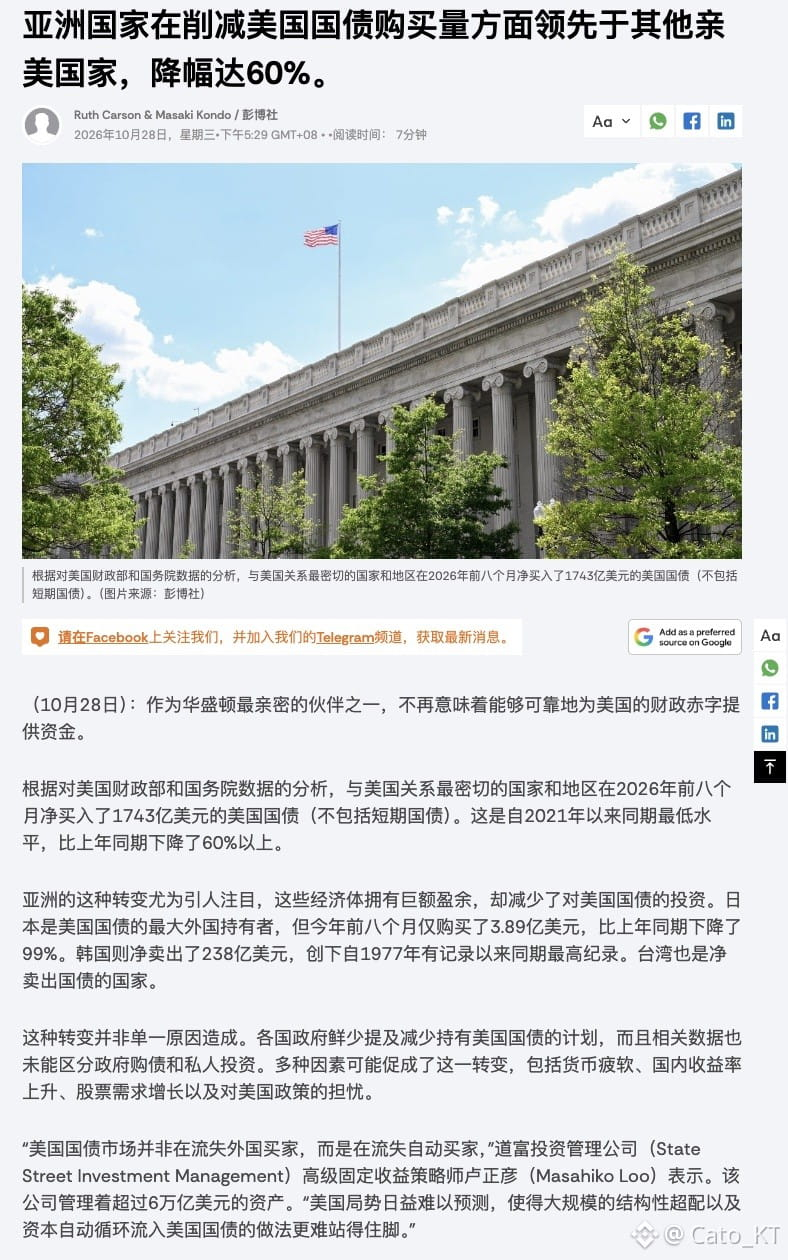
Der Belastungstest für das Angebot an US-Staatsanleihen ist einer der wichtigen makroökonomischen Schwerpunkte am Rande dieser Woche. Dazu passt ein Blick auf diesen Bloomberg-Bericht: In den ersten acht Monaten des Jahres 2026 haben asiatische Märkte US-Staatsanleihen kontinuierlich verkauft oder ihre Käufe ausgesetzt.
Japans Nettokäufe gingen um 99 % zurück, während Südkoreas Nettoverkäufe im entsprechenden Zeitraum so hoch waren wie seit 1977 nicht mehr. China baut seine Bestände ebenfalls kontinuierlich ab. Das war auch zuvor ein wichtiger potenzieller Risikofaktor für den Anleihemarkt. Dieser Bericht kommt jedoch offensichtlich mit erheblicher „Verspätung“.
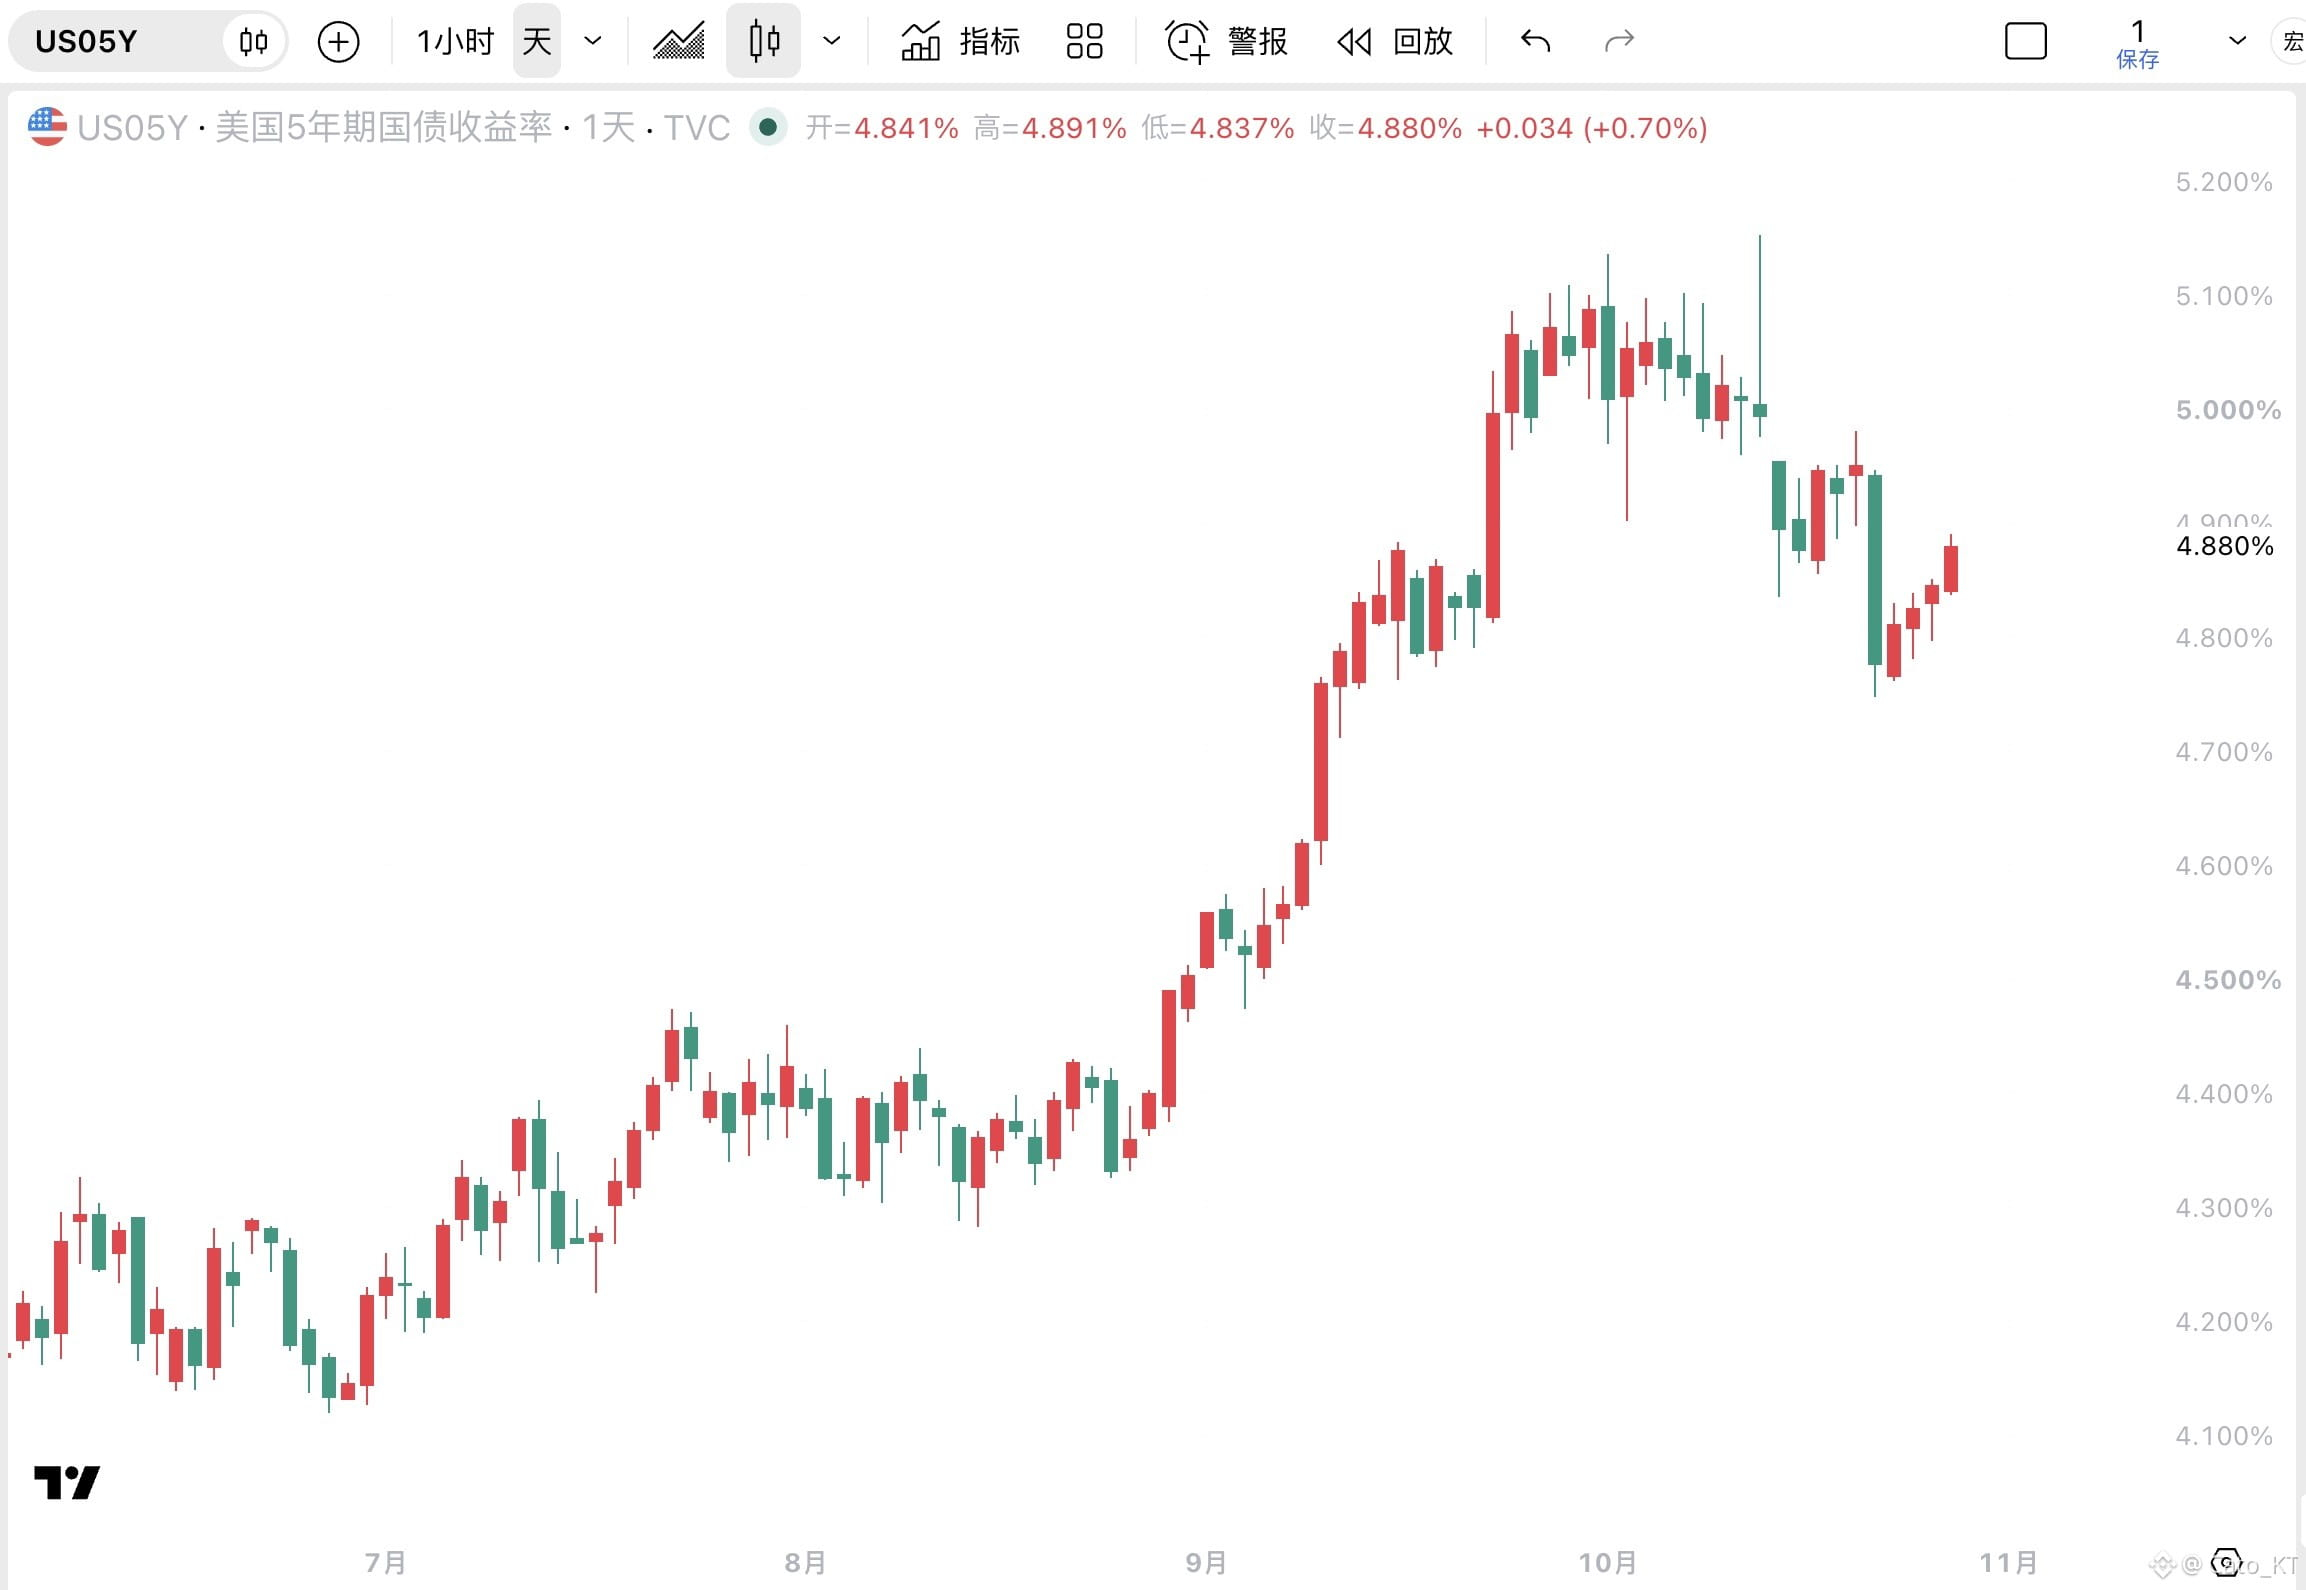
Die Auktion fünfjähriger Anleihen in dieser Woche verlief allerdings recht gut. Kurz gesagt: Nach der Schwäche im September normalisiert sich die Auktion allmählich wieder, auch wenn wir noch nicht in einer Phase des „Wettlaufs um Anleihen“ sind. Die Rendite im mittleren Laufzeitbereich von annähernd 5 % hat offenbar bereits einige echte Anleger zum Kauf bewegt. Die Investoren verlangen jedoch offensichtlich höhere Renditen und einen stärkeren Inflationsausgleich.
Für die Risikomärkte ist das ein kleiner positiver Impuls – eine Möglichkeit, sich ein Stück weit von den makroökonomischen Belastungen zu lösen. Betrachtet man die makroökonomische Lage dieser Woche zusammen mit der bisherigen Argumentation:
Bisherige Logik: Eine restriktive Fed + überhitzte PCE-/BIP-Daten + schwache Auktion fünfjähriger Anleihen = Risiko weiter steigender Anleiherenditen. Derzeit ist die Auktion fünfjähriger Anleihen jedoch nicht schwach, womit vorerst ein Risikofaktor wegfällt! #股票财报季