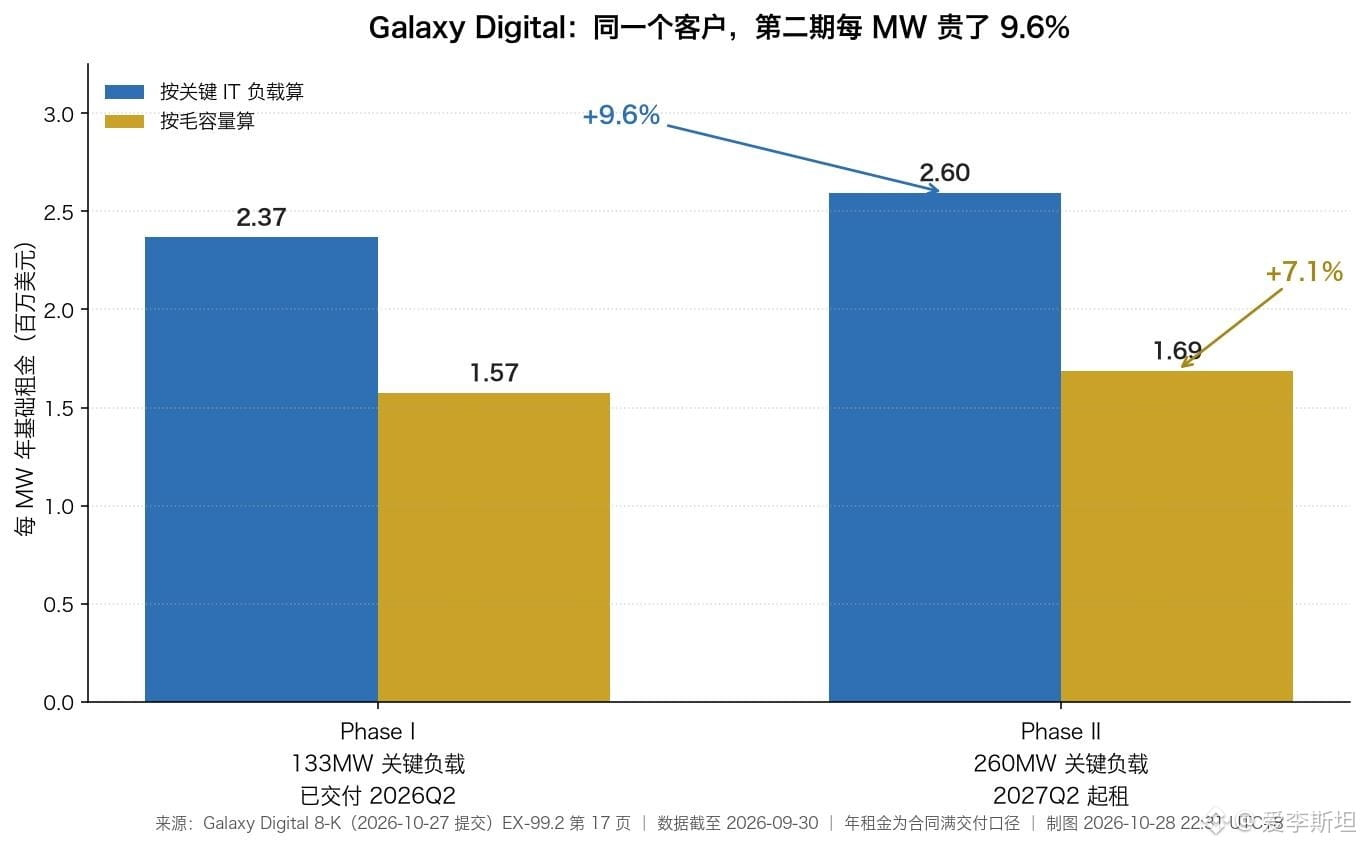
Galaxy Digital hat gestern einen 8-K-Bericht eingereicht. Darin wird ein Rechenzentrumskomplex auf 2.200 Acres in Texas in drei Phasen an CoreWeave vermietet. Derselbe Kunde, dasselbe Grundstück, dieselbe Vertragsvorlage – und trotzdem liegt die jährliche Miete pro MW in der zweiten Phase 9,6 % über der der ersten.
Viele suchen in diesem Bericht zuerst nach den Einnahmen aus dem Kryptohandel. Der härteste Teil steckt aber im Mietvertrag.
Auf Seite 17 des Dokuments steht es ganz klar. Die erste Phase mit 133 MW wurde bereits im zweiten Quartal dieses Jahres übergeben. Die jährliche Grundmiete beträgt 315 Millionen Dollar, die Baukosten belaufen sich auf 1,8 Milliarden.
Die zweite Phase mit 260 MW soll im zweiten Quartal nächsten Jahres in Betrieb gehen. Die Jahresmiete beträgt 675 Millionen Dollar, die geschätzten Baukosten liegen bei 4 Milliarden.
Wie groß ist der Unterschied? Man muss nur teilen, um den Preis pro Einheit zu erhalten. In der ersten Phase sind es 2,368 Millionen Dollar pro MW, in der zweiten 2,596 Millionen. Die Preise sind tatsächlich gestiegen.
Bei der Kapazität gibt es hier zwei verschiedene Bezugsgrößen – ein Punkt, der leicht übersehen wird.
Die 133 MW sind die kritische Last, die dem Kunden für den IT-Betrieb zur Verfügung steht; die Bruttokapazität beträgt 200 MW. Die 260 MW der zweiten Phase entsprechen 400 MW.
Berechnet man den Preis pro Bruttokapazität, steigt er von 1,575 Millionen auf 1,6875 Millionen – ein Zuwachs von nur noch 7,1 %.
Beide Bezugsgrößen weisen auf höhere Preise hin, nur unterscheidet sich die Steigerung um 2,5 Prozentpunkte. Wenn du wissen willst, wie viel Strom das Rechenzentrum beziehen kann, nimm die Bruttokapazität. Wenn du wissen willst, wie viel Rechenleistung der Kunde betreiben kann, nimm die kritische Last. Im Bericht stehen beide Zahlen nebeneinander, ohne dass erklärt wird, welche davon maßgeblich sein soll.
Das Geld ist noch nicht eingegangen. Im Dokument heißt es, dass die Umsätze erst bei vollständiger Übergabe verbucht werden können – und zwar erst, wenn jede einzelne Data Hall nacheinander mit Strom versorgt wird. Bei der zweiten Phase ist das erst im zweiten Quartal 2027 der Fall. Im Risikoteil desselben Dokuments räumt das Unternehmen zudem ein, dass Helios während des Übergangs vom Mining zu KI wertberichtigt wurde und das bereinigte EBITDA in den letzten Quartalen negativ war.
Auch die Amortisationszeit ist nicht kurz. Bei Baukosten von 1,8 Milliarden und einer Jahresmiete von 315 Millionen dauert es 5,7 Jahre; bei 4 Milliarden und 675 Millionen sind es 5,9 Jahre. Betriebskosten sind dabei noch nicht berücksichtigt. Diese Investition zahlt sich nur langsam zurück.
Worüber ich mir nicht sicher bin: Lässt sich der Anstieg von 9,6 % als Trend werten? Für die dritte Phase mit 133 MW, die für 2028 geplant ist, nennt das Dokument keine Mietsumme, sondern verweist lediglich auf die jährlichen Steigerungsklauseln. Der Vertrag sieht einen jährlichen Eskalator vor. Für die dritte Phase ist der Zeitpunkt einer Neufestsetzung der Miete noch gar nicht gekommen. Die 9,6 % sind daher eher ein Preisunterschied zum Zeitpunkt des Vertragsabschlusses. Das klingt plausibel, lässt sich aber nicht belegen.
Was man sich wirklich merken sollte, ist die Struktur. Galaxys Bewertungsanker verschiebt sich von Transaktionsgebühren hin zu einem 15-jährigen Mietvertrag für ein Rechenzentrum: 800 MW sind bereits vermietet, für 1.630 MW liegen Genehmigungen vor, 3.600 MW sind bislang nur potenziell verfügbar. Von den 5.730 MW in der Pipeline sind 4.930 MW noch nicht vertraglich gebunden.
Jedes Unternehmen, das seine Cashflows auf langfristige Verträge mit einem einzelnen Kunden stützt, wird am Ende vom Zeitplan für die Erfüllung dieses Vertrags abhängig sein.
Denn Kapazität lässt sich auf dem Papier einzeichnen, aber Einnahmen gibt es erst, wenn die Data Hall mit Strom versorgt wird.
Zum Zeitpunkt der Erstellung dieses Artikels notierte $BTC bei 80.546 Dollar. Der Bestand an Coins von Galaxy wird entsprechend diesem Kurs bewertet.
Quelle: Galaxy Digital 8-K, eingereicht am 27.10.2026.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm