Der aktuelle Status dieses Geldes lautet: Es befindet sich noch auf der Blockchain, und niemand kann darüber verfügen.
Am 23. Oktober um 06:45 Uhr setzte Tether neun Adressen, die mit dem Sicherheitsvorfall bei CoinDCX in Verbindung stehen, auf die Blacklist und fror 2.212.850,3 USDT ein. Ausgangspunkt war eine ungewöhnliche Überweisung von rund 15,99 Millionen USDT, die der Ermittler Darcy entdeckt hatte. CoinDCX-Mitgründer Sumit Gupta erklärte zunächst, es habe keine Sicherheitslücke gegeben. Salus äußerte daraufhin anhand der Überweisungen von Proof-of-Reserves-Adressen und des Verteilungsmusters von TRX Zweifel. Erst nachdem die Beteiligten reagiert hatten, erhielt Tether überprüfbare On-Chain-Belege und konnte handeln.
Einfrieren ist keine Beschlagnahmung. Der Kontostand wurde nicht abgezogen, sondern ist lediglich nicht mehr übertragbar. Dieses Geld gilt derzeit weder als Verlust noch wurde es bereits zur Entschädigung. Auf der Blockchain bleibt eine Markierung zurück; wem das Geld gehört, entscheidet sich erst, wenn die Verfahren außerhalb der Blockchain abgeschlossen sind.
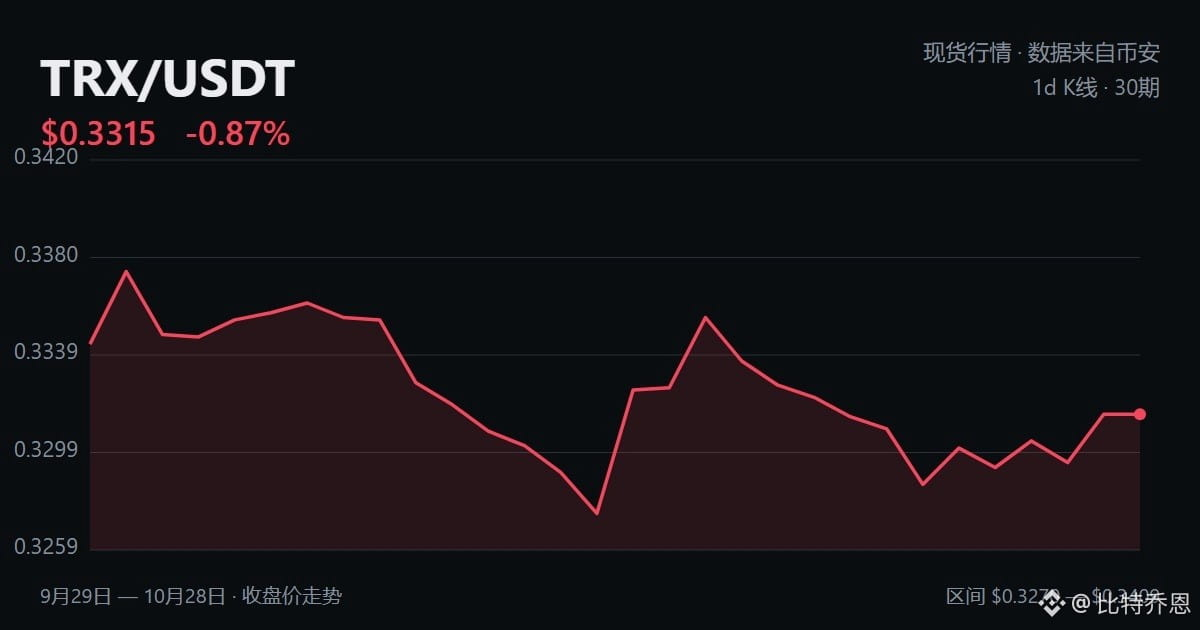
Was diesmal als Beweismittel diente, war ursprünglich für den Nachweis der Kreditwürdigkeit gedacht. Proof-of-Reserves-Adressen sollen Einlegern versichern, dass die Börse über die ausgewiesenen Mittel verfügt; öffentliche Überprüfbarkeit ist dabei eine Grundvoraussetzung. Salus spürte die Auffälligkeiten auf, indem es den Überweisungspfaden dieser Adressen und dem Verteilungsmuster von TRX folgte. Eine Infrastruktur, die der Transparenz dienen sollte, kam zum ersten Mal als Einstiegspunkt für Ermittlungen zum Einsatz.
On-Chain-Messwerte: Stablecoins auf 7-Tage-Sicht: -0,68 %, BTC auf 7-Tage-Sicht: -2,75 %, der Kurs liegt 2,52 % unter dem 30-Tage-Durchschnitt, die tägliche Funding-Rate ist mit 0,0096 % weiterhin positiv. Alle drei Signale weisen in dieselbe, pessimistische Richtung: 3/3.
Im Verhältnis zum gesamten Stablecoin-Markt liegt die Größenordnung der 2,21 Millionen innerhalb der Fehlertoleranz. Sie verändert die Verfügbarkeit der neun Adressen, nicht die gesamte Geldmenge am Markt. Tatsächlich in Bewegung ist der Wert von -0,68 %.
Diese Konstellation trat zwischen Februar 2024 und dem 27. Oktober 54-mal auf und überschritt damit den Schwellenwert von 15 Fällen.
7-Tage-Rendite positiv: 44,4 %, Referenzwert: 52 %. Medianrendite: -1,11 %, Referenzwert: +0,19 %. 25. Perzentil: -8,79 %, 75. Perzentil: +4 %.
Typisch ist ein leichter Rückgang. Mehr als die Hälfte der Fälle lag sieben Tage später niedriger; der Median beträgt -1,11 %. Das Risiko liegt nicht beim Median, sondern im linken Rand der Verteilung: Ein Viertel der Fälle verlor innerhalb von sieben Tagen mehr als 8,79 %, während das 75. Perzentil nur bei +4 % lag. Historisch bedeutete diese Konstellation langsame und dann stärkere Rückgänge, nicht langsame Kursgewinne.
Der Unterschied zu früher liegt diesmal in der Rolle des Ermittlungswerkzeugs. Bislang war Proof of Reserves eine punktuelle Offenlegung zur Vertrauensbildung und beantwortete die Frage, ob die Börse noch über Mittel verfügte. Diesmal beantwortete es die Frage, wohin das Geld geflossen war. Dieselbe Adressliste wurde vom Nachweis der eigenen Angaben zum Ermittlungsmaterial.
Die Einschätzung erfolgt auf zwei Ebenen.
Auf der Ereignisebene: Das Einfrieren betrifft nur 13,8 %; mehr als 80 % befinden sich nicht auf diesen neun Adressen. Die Reichweite der Blacklist entspricht der Reichweite der Befugnisse des Emittenten, nicht dem Gesamtumfang des Verlusts.
Wichtiger ist die Ebene des Werkzeugs. Sobald sich gezeigt hat, dass Proof of Reserves zum Nachverfolgen genutzt werden kann, kehrt sich der Anreiz der Börsen zur Offenlegung von Adressen um: Je detaillierter die Offenlegung, desto leichter lassen sich Transaktionen anhand der Pfade rekonstruieren. Wenn Proof of Reserves künftig nicht mehr einzelne Adressen, sondern aggregierte Momentaufnahmen ausweist oder seltener veröffentlicht wird, wäre das kein zufälliger Rückschritt bei der Transparenz, sondern ein Zeichen dafür, dass dieser Nebeneffekt eingepreist wird.
Der Kurs liefert nur eine relative Einordnung. Er liegt 2,52 % unter dem 30-Tage-Durchschnitt. Diese Linie ist der Schalter, an dem sich die Messwerte umkehren, kein Kursziel.
Bedingungen für eine Widerlegung: Drehen die Stablecoins auf 7-Tage-Sicht ins Plus oder steigt BTC wieder über den 30-Tage-Durchschnitt, ist die obige pessimistische Einschätzung hinfällig. Für das Ereignis gilt zusätzlich: Sollten künftig Adressen eingefroren werden, für die es keine Belege Dritter gibt – wenn der Emittent den Umfang also einseitig ausweitet –, muss die Aussage „Einfrieren bedeutet, dass das Geld gerettet wird“ geändert werden.
#稳定币 #USDT