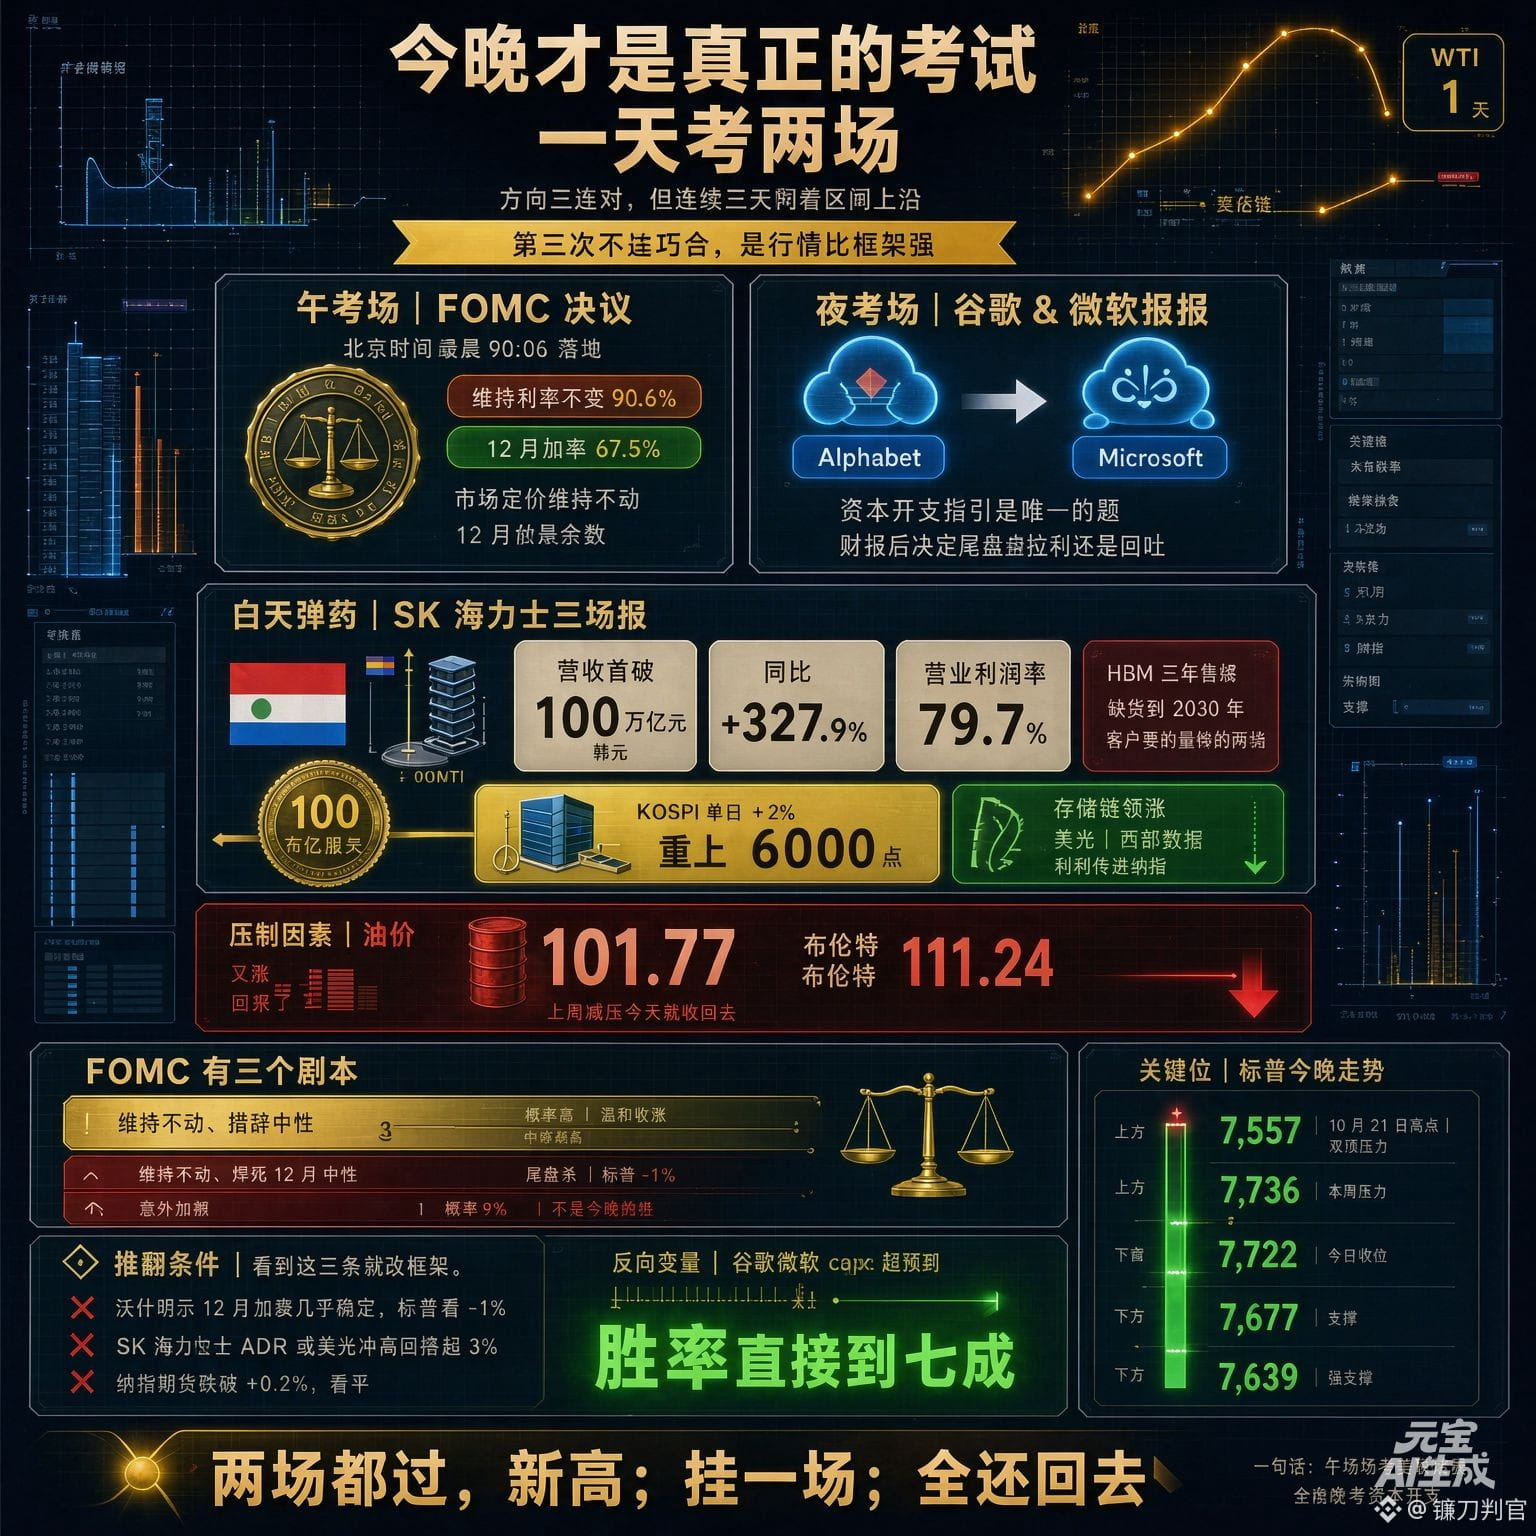
Gestern Abend setzte ich auf einen leicht höheren Start: S&P 500 +0,3 %, Schluss bei etwa 7.700
Tatsächlich: Eröffnung +0,30 %, punktgenau. Schluss +0,60 %, bei 7.722,60
Dreimal in Folge lag ich mit der Richtung richtig. Aber der Schlusskurs lag drei Tage hintereinander nahe der oberen Handelsspanne
Beim dritten Mal ist es kein Zufall mehr: Der Markt ist stärker als mein Modell
Also passe ich das Modell an: Heute Abend verschiebe ich die gesamte Spanne eine Stufe nach oben
Heute Abend ist die eigentliche Prüfung dieser Woche – zwei Prüfungen an einem Tag
Prüfungsrunde am Mittag: der FOMC-Beschluss, der um 02:00 Uhr Pekinger Zeit verkündet wird. Der Markt rechnet mit unveränderten Zinsen zu 90,6 %, mit einer Zinserhöhung im Dezember zu 67,5 %
Prüfungsrunde in der Nacht: Nach 04:00 Uhr legen Google und Microsoft ihre Zahlen vor. Die Prognose zu den Investitionsausgaben ist die einzige entscheidende Frage
Bestehen wir beide Prüfungen, erreicht der Markt diese Woche ein neues Hoch
Fallen wir bei einer durch, werden die Wochengewinne vollständig wieder abgegeben
Zuerst die Munition für den Tag
Der Quartalsbericht von SK Hynix ist der mit Abstand beeindruckendste, den ich dieses Jahr gesehen habe
Der Umsatz überstieg erstmals 100 Billionen Won, ein Plus von 327,9 % im Jahresvergleich.
Die operative Marge liegt bei 79,7 % – unter den großen Unternehmen weltweit ist nur Micron besser
Das Management widersprach direkt der These, dass der Speicherboom seinen Höhepunkt erreicht habe: HBM ist für drei Jahre ausverkauft, die Knappheit hält bis 2030 an, und die Kunden fragen doppelt so viel nach, wie angeboten werden kann
Dann kündigte das Unternehmen an, 100 Billionen Won an die Aktionäre zurückzugeben
Der KOSPI stieg an einem Tag um 6 % und kletterte wieder über 6.000 Punkte
Die Anleger in Korea haben mit ihrem Geld abgestimmt – für einen Speicherzyklus, der noch nicht vorbei ist
Diese positiven Nachrichten von heute Abend werden über Micron, SanDisk und Western Digital bis in den Nasdaq ausstrahlen
Doch auch die belastenden Faktoren sind zurück
Der Ölpreis. WTI bei 101,77, Brent bei 111,24 – erneut um 2 % gestiegen. Die Entlastung der vergangenen Woche ist heute wieder zunichtegemacht worden
Einschätzung: höherer Start, Speicherwerte führen die Gewinne an, Seitwärtsbewegung vor dem FOMC, danach stärkere Schwankungen, zum Handelsschluss Gewinnmitnahmen vor den Unternehmenszahlen. Schluss im Plus.
S&P 500: -0,1 % bis +0,8 %, am wahrscheinlichsten +0,4 %, Schluss bei etwa 7.753
Nasdaq: 0 bis +1,2 %, am wahrscheinlichsten +0,8 %
Dow Jones: -0,2 % bis +0,5 %, am wahrscheinlichsten +0,2 %
Wahrscheinlichkeit für einen positiven Schluss: 60 %
Für den FOMC gibt es drei Szenarien
Zinsen unverändert, neutrale Formulierungen – das wahrscheinlichste Szenario. Der Markt atmet auf, moderater Anstieg zum Schluss
Zinsen unverändert, aber Warsh macht die Tür für eine Zinserhöhung im Dezember endgültig zu. Abverkäufe zum Handelsschluss, S&P 500 -1 %
Unerwartete Zinserhöhung. Wahrscheinlichkeit: 9 %. Dann geht es nicht um heute Abend, sondern um dieses Jahrzehnt
Ich setze auf das erste Szenario
Was meine Einschätzung widerlegen würde: Warsh erklärt ausdrücklich, dass eine Zinserhöhung im Dezember so gut wie sicher ist – dann rechne ich beim S&P 500 mit -1 %. SK-Hynix-ADRs oder Micron verlieren nach einem Anstieg mehr als 3 % – das würde zeigen, dass die Erholung bei Speicherwerten nicht echt ist, und den Nasdaq ins Minus drehen
Fallen die Nasdaq-Futures unter +0,2 %, rechne ich mit einem unveränderten Schluss
$SKHY
#谷歌财报能否守住基本盘