#谷歌财报能否守住基本盘
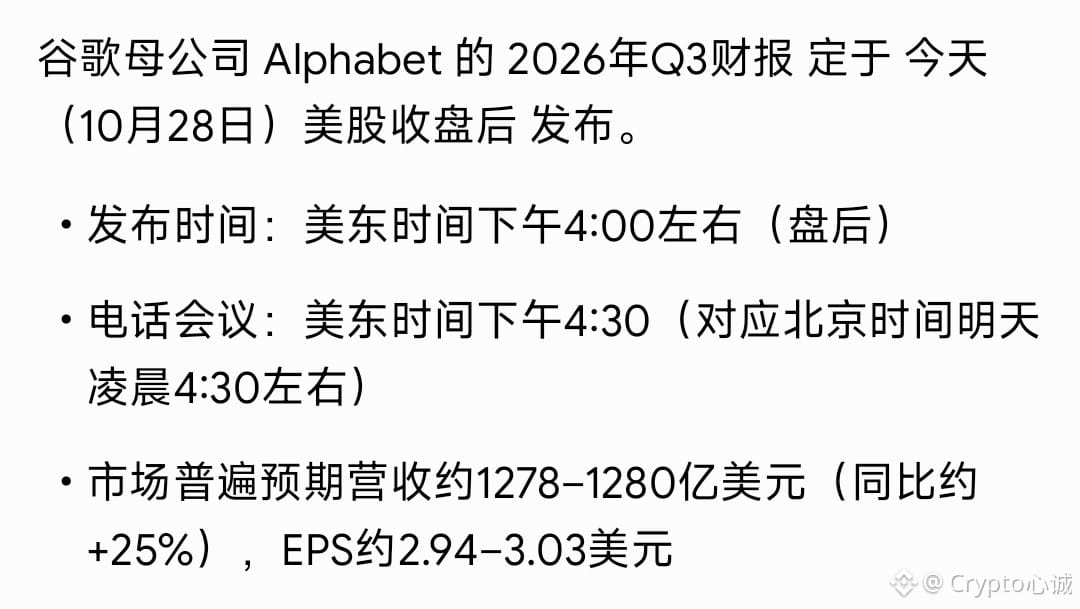
Google veröffentlicht heute Abend nach Börsenschluss seine Ergebnisse. Der Markt erwartet einen Umsatz von rund 128 Milliarden US-Dollar (+25 % im Jahresvergleich) und einen Gewinn je Aktie von nur etwa 3 US-Dollar.
Das Kerngeschäft dürfte sich halten: Die Suchmaschinenwerbung läuft weiterhin stabil. Das Cloud-Geschäft ist der eigentliche Unsicherheitsfaktor; hier wird ein Wachstum von über 90 % erwartet, bei einem Auftragsbestand von mehr als 500 Milliarden US-Dollar. Das größte Risiko sind jedoch die Investitionsausgaben: Die Prognose für das Gesamtjahr liegt bereits bei 195–205 Milliarden US-Dollar, und der freie Cashflow war im letzten Quartal schon negativ.
Meine persönliche Einschätzung 👇
Die Nachfrage nach Cloud-Diensten ist real und nicht bloß eine Erzählung. Aber dem Markt geht es momentan nicht darum, ob das Geschäft wächst, sondern darum, ob sich die hohen Ausgaben auszahlen. Wenn das Cloud-Geschäft die Erwartungen weiter übertrifft und die Prognose für die Investitionsausgaben nicht erneut drastisch steigt, dürfte das Kerngeschäft überzeugen. Andernfalls könnte die Bewertung selbst bei einem Umsatzergebnis im Rahmen der Erwartungen unter Druck geraten.
Heute Abend kommt es also auf die Kombination aus Cloud-Wachstum und Prognose für die Investitionsausgaben an.
$GOOGLB
$GOOGL